
月次で預金残高や売掛金、未払金を確認し、試算表に不自然な残高がないことも確かめている。
それでも、そのまま決算へ進めるとは限りません。
決算前には、すでに帳簿へ入っている残高が正しいかだけでなく、
- そもそも帳簿へ入っていない売上・費用はないか
- 当期ではなく翌期へ回すべき金額が混ざっていないか
- 決算日時点で在庫・固定資産・債権・債務が本当に存在しているか
- 棚卸や減価償却など、決算時に追加すべき処理が残っていないか
まで確認する必要があります。
月次の試算表確認が「入力済みの帳簿から異常を探す」作業だとすれば、決算前の確認は、帳簿に表れていない漏れや、年度をまたぐ取引まで探す作業です。
この記事の要点
- 決算前は「残高が合うか」だけでなく、漏れ・期間帰属・決算整理を確認する
- 売上・仕入・経費は、請求日や入出金日だけでなく、どの事業年度・年分に属するかを見る
- 棚卸資産は決算日時点の数量・金額を確認する
- 固定資産は、取得漏れ・除却漏れ・減価償却漏れを固定資産台帳と照合する
- 長く残っている売掛金・未払金・仮払金等は、「残っている理由」を説明できる状態にする
- 決算前チェックでは、試算表だけでなく請求書、契約書、在庫表、固定資産台帳、給与資料等との照合が必要になる
この記事の前提
本記事では、小規模法人と個人事業主の一般的な決算前確認を扱います。実際の会計・税務処理は、法人・個人事業主の別、取引内容、契約条件、採用している会計方針、税務上の特例等によって異なる場合があります。
月次の試算表確認と、決算前の確認は目的が違う
試算表はどこを見る?残高の異常から経理ミスを見つける方法では、日常・月次の経理で、すでに入力された帳簿の残高から違和感を見つける方法を整理しました。
月次では、例えば、
- 普通預金残高と銀行残高が合っているか
- 売掛金が入金状況と合っているか
- 未払金や預り金が支払・納付後も残っていないか
- 立替金・仮払金などに内容不明の残高がないか
といった確認が中心です。
一方、決算前には、それだけでは足りません。
| 確認の場面 | 主な目的 |
|---|---|
| 月次 | 入力済み帳簿の残高から、経理ミスや違和感を早めに見つける |
| 決算前 | 年度全体を見て、計上漏れ・期間帰属・棚卸・減価償却等の決算整理事項を確認する |
決算前では、試算表に「出ていないもの」を探す視点が特に重要です。
例えば、3月中にサービス提供を受けているのに請求書が4月に届く場合、3月31日時点の試算表だけを見ても、その費用が漏れていることには気付けないかもしれません。
反対に、翌期分の年間利用料を今期に全額費用計上していれば、試算表上は数字が入っているため、一見すると「漏れ」はありません。しかし、期間帰属が適切かという別の確認が必要です。
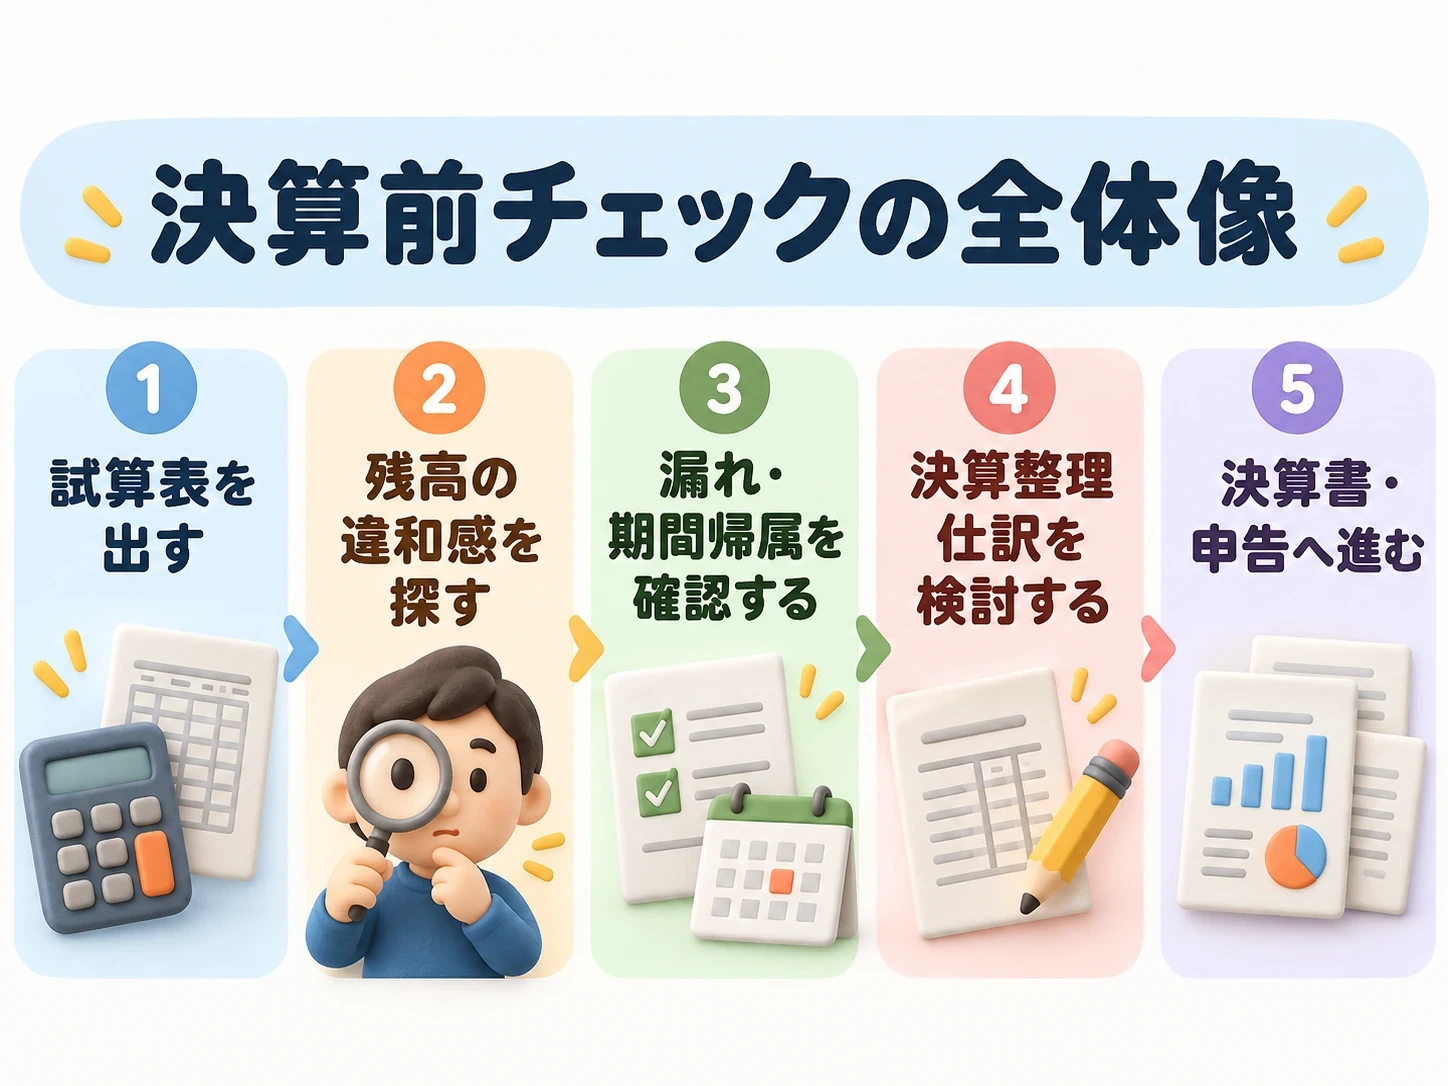
決算前チェックは、試算表の確認から始まり、漏れや期間帰属を確認し、必要な決算整理仕訳を検討したうえで、決算書・申告へ進みます。
決算前は「4つの視点」で試算表を見る
決算前の確認は、次の4つに分けると整理しやすくなります。
1. 実在性―その残高は本当にあるか
売掛金が100万円残っているなら、本当に取引先から100万円を回収する権利が残っているのか。
未払金が50万円残っているなら、本当に50万円を支払う義務があるのか。
固定資産台帳にPCが載っているなら、そのPCは現在も事業で使用しているのか。
帳簿に残っているという理由だけで、その残高が正しいとは限りません。
2. 網羅性―試算表に出ていないものはないか
決算前で特に難しいのが、この確認です。
試算表は、入力された仕訳を集計した帳票です。
そのため、
- 未請求の売上
- 請求書がまだ届いていない当期分の費用
- 従業員がまだ申請していない立替経費
- 固定資産台帳へ登録していないPC・設備
など、取引自体を帳簿へ入力していなければ、試算表だけを眺めても見つからないことがあります。
3. 期間帰属―今期のものか、翌期のものか
決算では、入出金日だけでなく、その収益・費用がどの事業年度・年分に属するのかを確認します。
- 今期の売上を翌期に回していないか
- 翌期分の費用を今期へ入れていないか
- 今期分の費用を未払のまま漏らしていないか
- 先に受け取った売上代金の中に翌期分が含まれていないか
といった確認です。
4. 決算整理―日常経理だけでは完成しない項目がないか
決算整理仕訳とは?日常の仕訳だけでは決算書が完成しない理由で説明したように、決算では日常の仕訳に加えて、
- 棚卸
- 減価償却
- 未払・未収
- 前払・前受
- 固定資産の除却
などの処理を検討します。
本記事では、これらを「なぜ処理するか」ではなく、決算前に実際に何を確認するかという視点から見ていきます。
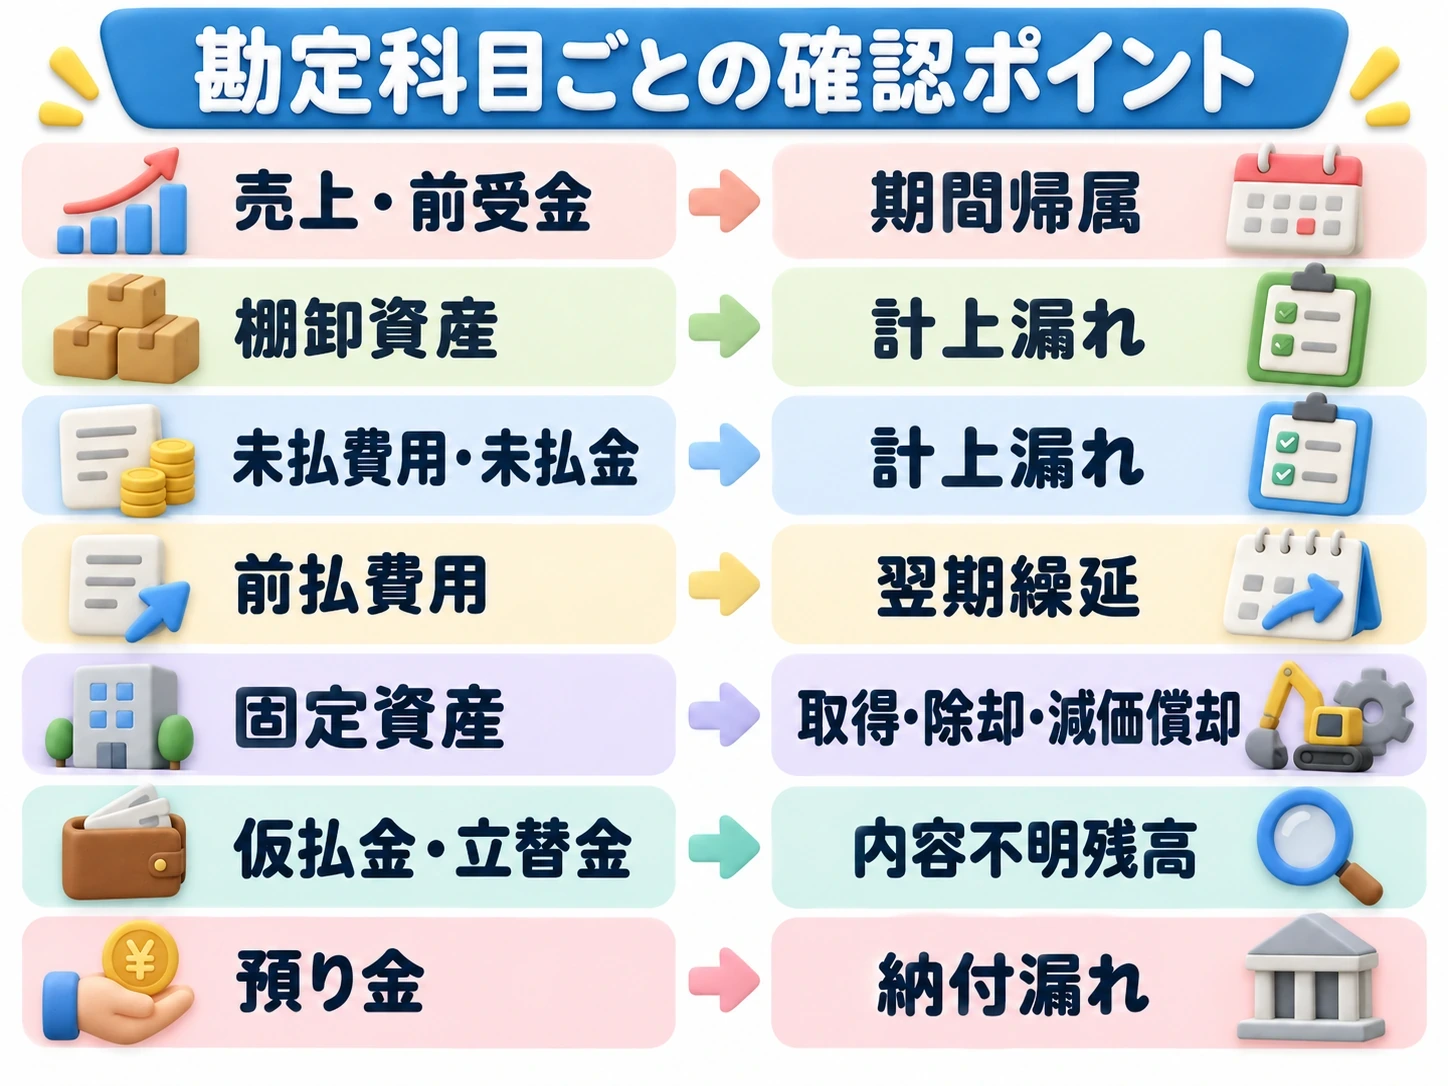
勘定科目ごとに確認する観点を整理すると、決算前にどこを見るべきかを把握しやすくなります。
1. 売上・売掛金―「請求したもの」だけでなく「今期に属する売上」を確認する
決算前にまず確認したいのが、売上の計上漏れと計上時期です。
例えば3月決算法人で、
- 3月中に納品・検収等が完了している
- 請求書は4月に発行する
- 入金は5月になる
という取引があるとします。
この場合、請求書発行日や入金日だけを見て売上を判断すると、今期に属する売上が翌期へずれる可能性があります。
法人税上、棚卸資産の販売では、出荷日・着荷日・検収日など、取引の内容に応じて合理的と認められる日を引渡日として継続して収益計上する取扱いが示されています。役務提供についても、契約内容や履行の状況に応じて、収益をどの時点・期間に計上するかを確認する必要があります。
反対に、翌期に提供するサービスについて今期中に代金を受け取っている場合には、受取額をそのまま今期の売上とするのが適切とは限りません。
決算前には、試算表の売上高や売掛金を見るだけでなく、
- 契約書
- 納品記録
- 検収記録
- 請求書発行一覧
- 入金予定表
などを照合します。
売掛金が長く残っている場合
売掛金が前年以前から残り続けている場合は、
- 本当に未入金なのか
- 入金済みなのに消込漏れしていないか
- 値引き・返品・相殺等があったのに処理していないか
- 回収可能性に問題が生じていないか
を確認します。
ただし、回収できそうにないからといって、帳簿から自由に消してよいわけではありません。
貸倒れの会計処理・税務上の損金算入には別の検討が必要です。決算前の段階では、まず長期残高の内容と回収状況を特定することが重要です。
2. 仕入・経費・買掛金・未払金―請求書が届いていない費用も探す
決算前には、請求書が届いている支出だけを見るのでは不十分です。
3月決算法人で、3月中に修繕・保守・外注等のサービス提供が完了しているものの、請求書が4月に届くケースがあります。
法人税上、販売費・一般管理費等のうち償却費以外の費用について、その事業年度終了の日までに債務が確定しているかを判断する際、国税庁は原則として、
- 事業年度終了の日までに債務が成立していること
- その日までに、債務に基づいて具体的な給付をすべき原因となる事実が発生していること
- その日までに金額を合理的に算定できること
という3要件を示しています。
したがって、
請求書がまだ来ていない = 翌期の費用
と単純に考えるのは適切ではありません。
一方、請求書や見積書が期末前に届いていても、サービスの提供自体が翌期であれば、上記の債務確定の要件を満たさないため、原則として当期の費用にはなりません。
決算前には、
- 期末前後に届いた請求書
- 定期契約の保守料・利用料
- クレジットカードの未引落利用分
- 外注先の未請求分
- 従業員・役員の未申請立替経費
などを確認します。
また、原則課税により仕入税額控除を計算する課税事業者は、費用・債務の計上時期とは別に、仕入税額控除に必要な帳簿や適格請求書等の保存要件を満たしているかも確認します。
従業員・社長の立替経費については、従業員・社長が会社経費を立て替えたときの仕訳と経費精算書はなぜ必要?で詳しく整理しています。
3. 前払費用等―「支払済み」でも当期の費用とは限らない
決算直前に、年間契約のサービス利用料、保険料、家賃等を前払いしている場合があります。
このとき、
お金を払ったから今期の経費
とは限りません。
前払費用は、一定の契約に基づいて継続的に役務の提供を受けるために支出した費用のうち、決算日時点でまだ提供を受けていない役務に対応する部分です。原則として、その未提供分は資産に計上し、実際に役務の提供を受ける期間の費用へ繰り延べます。
一方、税務上は、前払費用のうち支払日から1年以内に提供を受ける役務に係るものについて、支払額を継続して支払年度の損金に算入している場合には、短期前払費用として支払時の損金算入が認められる取扱いがあります。
ただし、単に「1年分を前払いした」というだけでは足りません。
- 一定の契約に基づく継続的な役務であるか
- 支払日から1年以内に役務の提供を受ける範囲か
- 継続して同じ処理をしているか
- 収益との対応を特に考える必要がある支出ではないか
などを確認します。例えば、借入金を預金・有価証券等で運用する場合の支払利子のように、収益との対応が必要なものは、1年以内であっても短期前払費用として支払時に損金算入する取扱いの対象外です。
個人事業主についても、所得税基本通達37-30の2に同趣旨の取扱いがあります。
そのため、決算前には、
- 会計上、どの期間に対応する費用なのか
- 税務上、短期前払費用の取扱いを適用できるのか
を分けて確認します。
なお、所得税・法人税の取扱いにより短期前払費用を支出した年分・事業年度の必要経費・損金に算入している場合、消費税でもその支出した課税期間の課税仕入れとして取り扱われます。ただし、仕入税額控除の可否については、原則課税・簡易課税等の申告方法や、帳簿・請求書等の保存要件などを別途確認する必要があります。
「決算前に先払いすれば全部今期の経費になる」という理解は避ける必要があります。
4. 棚卸資産―試算表だけでは決算日時点の在庫数量は分からない
商品・製品・仕掛品・原材料等がある事業では、決算日時点の棚卸資産を確認します。
法人税基本通達では、棚卸資産について各事業年度終了時に実地棚卸しを行う必要があるとしたうえで、業種・業態や棚卸資産の性質等に応じて、部分計画棚卸しその他の合理的な方法を継続して適用する場合には、その方法による期末在高の算定も認めています。
重要なのは、決算日時点で何がどれだけ残っていたかを合理的に把握できることです。
例えば、
- 倉庫にある商品
- 販売前の製品
- 製作途中の仕掛品
- 未使用の材料
- 未使用の消耗品
などを確認します。
未使用の消耗品は、原則として貯蔵中の棚卸資産として確認対象になります。ただし法人税上、事務用・作業用消耗品、包装材料等で、毎期おおむね一定数量を取得し、経常的に消費するものについて、継続して取得時に損金処理している場合には、その処理が認められる取扱いがあります。したがって、「消耗品は必ず期末棚卸する」「消耗品はすべて購入時に経費にできる」のどちらにも単純化しないことが重要です。
帳簿上の「仕入」だけを見ても、決算日時点にどれだけ在庫が残っているかは分かりません。
逆に、棚卸数量を確認しても、単価や評価方法が誤っていれば期末棚卸高は適切になりません。
決算前には、
- 数量
- 単価
- 帳簿への計上
をつなげて確認します。
5. 固定資産―取得・使用開始・除却・減価償却を固定資産台帳と照合する
固定資産は、決算前に試算表と固定資産台帳を照合します。
確認したいのは、減価償却費だけではありません。
- 当期に購入したPC・設備が固定資産台帳へ登録されているか
- 費用処理したものの中に、本来固定資産として検討すべきものがないか
- すでに廃棄・売却した資産が帳簿に残っていないか
- 当期中に事業の用に供した資産の減価償却が漏れていないか
- 建設・設置中で、まだ事業の用に供していない資産を誤って償却していないか
といった点です。
税務上の減価償却では、単に購入・支払をしただけではなく、資産を本来の目的のために使用開始した「事業の用に供した日」が重要になります。
PC・備品の金額基準や少額減価償却資産の特例については、10万円・20万円・40万円の違い―PC・備品を購入したときの経費・一括償却・少額減価償却資産で詳しく整理しています。
6. 長く残っている債権・債務―「前年からあるから」で繰り越さない
決算前には、BS科目の中でも長期間残っているものを重点的に見ます。
例えば、
- 売掛金
- 未収入金
- 買掛金
- 未払金
- 立替金
- 仮払金
- 前渡金
- 預り金
- 役員貸付金
- 役員借入金
などです。
長く残っていること自体が直ちに誤りとは限りません。
重要なのは、その残高がなぜ残っているのかを説明できることです。
売掛金・未収入金
取引先別の残高と照合し、入金漏れ・消込漏れ・返品・値引き・相殺等がないか確認します。
買掛金・未払金
未払いの請求書・契約等と照合し、すでに支払済みなのに残っていないか、反対に未計上の債務がないか確認します。
立替金・仮払金
誰に対する何の債権なのか、いつ精算する予定なのかを確認します。
内容不明のまま翌期へ繰り越すと、翌年にはさらに原因を追いにくくなります。
役員貸付金・役員借入金
社長個人と会社のお金が混在している小規模法人では、残高が大きくなりやすい科目です。
個人カードによる会社経費の支払い、会社から社長への一時的な支払、社長から会社への資金投入などを整理し、残高の内訳を説明できる状態にしておきます。
なお、残高が気になるからといって、根拠なく雑収入・雑損失等で消すことは適切ではありません。
7. 給与・預り金・社会保険料―納付まで一連で確認する
給与関係では、給与費用だけでなく、
- 未払給与
- 源泉所得税等の預り金
- 住民税の預り金
- 社会保険料の本人負担分
- 社会保険料の会社負担分
などがつながっています。
給与仕訳はなぜ複雑?給与・社会保険・源泉所得税・住民税をまとめて理解するで説明したように、給与計上後、実際の支給や税金・社会保険料の納付によって未払費用・預り金が解消していきます。
決算前には、
- 最終給与の計上が済んでいるか
- 支給済み給与が未払のまま残っていないか
- 納付済みの源泉所得税・住民税・社会保険料が預り金に残っていないか
- 反対に、決算日時点でまだ納付前の金額を誤ってゼロにしていないか
を確認します。
年末調整を行う時期や、決算月と給与締日・支給日の関係によっては通常とは違う残高になることもあります。
そのため、単に「預り金はゼロでなければおかしい」と判断するのではなく、給与台帳・納付記録等と照合します。
8. 税金・消費税―「税金」という一つの科目でまとめない
決算では、法人税等、消費税等、固定資産税その他の税金についても、何の税金なのかを区別して確認します。
税金は、種類によって、
- 費用・損金または必要経費になるか
- 納付時期がいつか
- 未払計上が必要か
- 税込経理・税抜経理のどちらを採用しているか
などが異なります。
そのため、「税金だから全部租税公課」「払ったから全部当期の費用」と単純に処理するのは適切ではありません。
特に消費税は、課税事業者か免税事業者か、税込経理か税抜経理かなどによって帳簿上の見え方も変わります。
決算前には、税理士へ依頼している場合でも、
- 中間納付した税金
- 源泉所得税等の納付
- 固定資産税等の納付
- 消費税の中間納付
などの資料をまとめておくと確認しやすくなります。
9. PLは「年間で見て説明できない変動」がないか確認する
決算前の確認はBS科目だけではありません。
PLについても、1年間を通して見たときに、
- 売上が特定月だけ極端に増減している
- 毎月発生する費用が1か月だけ抜けている
- 前年まで存在しなかった大きな費用がある
- 同じ性質の支出が複数の勘定科目へ分散している
といった変化がないか確認します。
ただし、前年と違う数字だから誤りというわけではありません。
新規契約、設備投資、人員増加、値上げ、事業内容の変更など、実際の事業上の理由があれば数字が変わるのは当然です。
確認したいのは、
数字の変化を事業上の出来事で説明できるか
という点です。
決算前に年間推移を確認することで、単月では気付きにくかった計上漏れ・二重計上・科目違いを見つけられることがあります。
決算前に揃えておきたい資料
試算表だけで決算前チェックを完結させることはできません。
小規模法人・個人事業主であれば、少なくとも次の資料を準備しておくと確認しやすくなります。
| 確認項目 | 主な資料 |
|---|---|
| 現預金 | 決算日時点の銀行残高、現金実査資料 |
| 売上・売掛金 | 契約書、請求書、納品・検収記録、入金一覧 |
| 仕入・経費・未払 | 請求書、契約書、カード明細、未払一覧 |
| 立替経費 | 経費精算書、領収書等、未申請分の確認 |
| 棚卸資産 | 棚卸表、在庫管理表、仕掛品資料 |
| 固定資産 | 固定資産台帳、購入請求書、廃棄・売却資料 |
| 給与・社会保険 | 給与台帳、社会保険料通知、納付記録 |
| 税金 | 納付書、e-Tax等の納付記録、中間納付資料 |
| 借入金 | 金融機関の残高証明・返済予定表等 |
「税理士に全部渡せば決算してくれる」と考える場合でも、取引の事実そのものを知っているのは会社・事業者側です。
未請求の売上、未申請の立替経費、廃棄したPC、決算日時点の在庫などは、帳簿や銀行データだけでは分からないことがあります。
決算前チェックリスト
最後に、決算前に確認したい項目をまとめます。
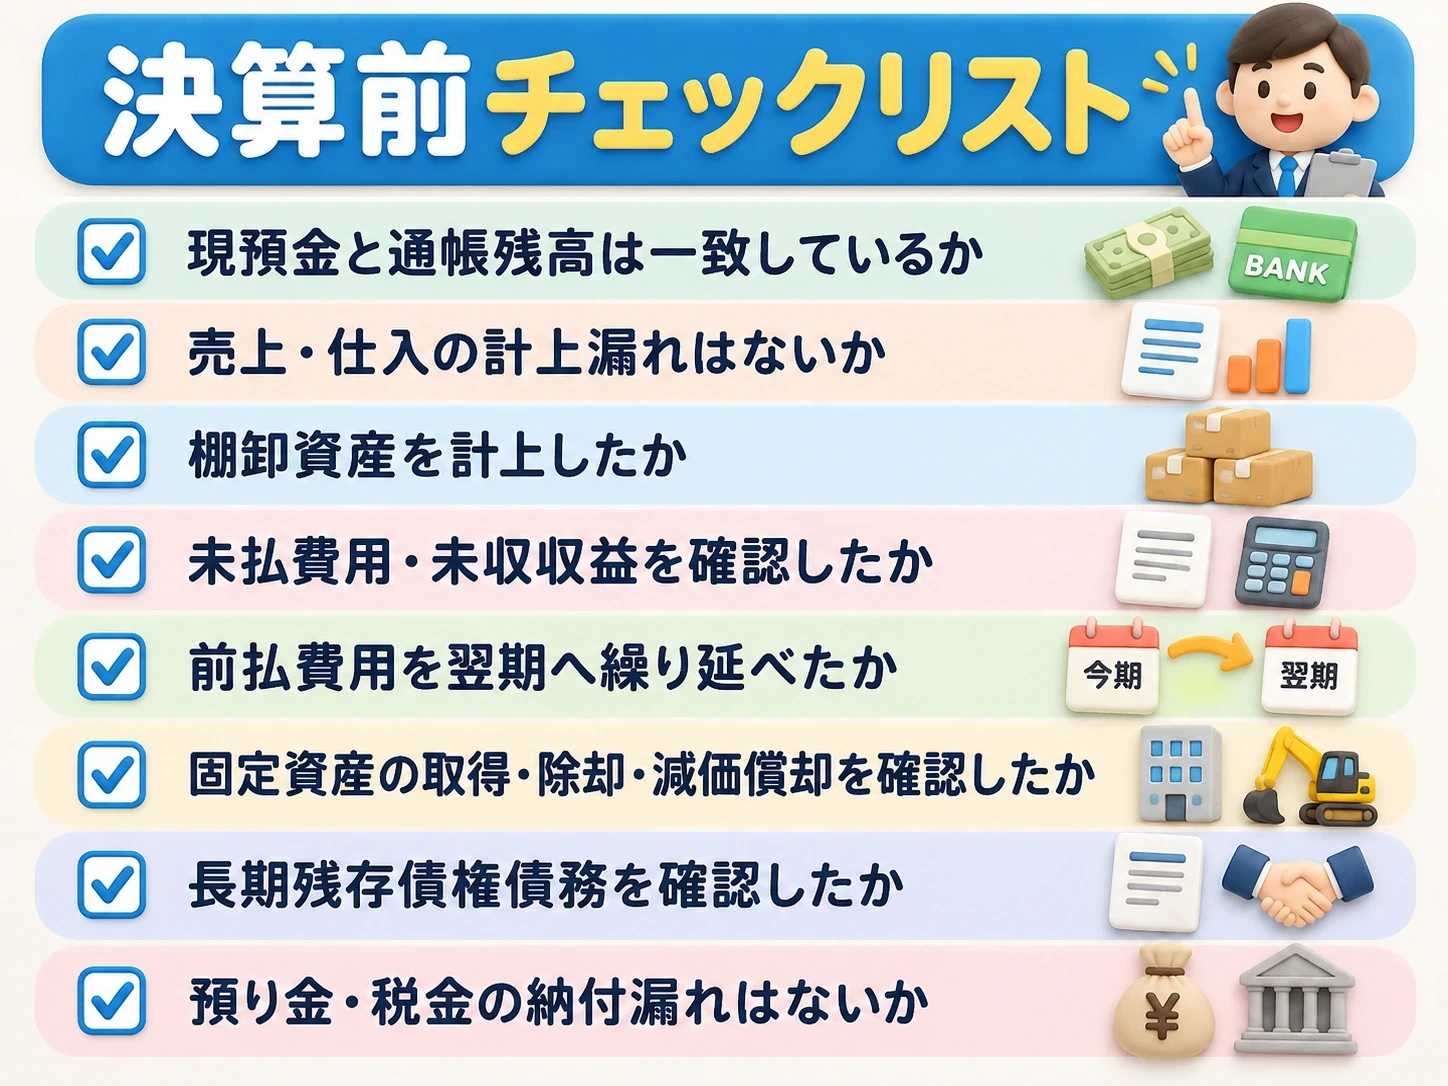
まず8つの大きな確認項目を押さえ、その後の詳細チェックリストで具体的に確認します。
売上・債権
- 決算日までに完了した取引の売上計上漏れがない
- 翌期分の前受額を今期売上へ入れていない
- 売掛金残高を取引先別の未入金額と照合した
- 長期滞留している債権の内容と回収状況を確認した
仕入・経費・債務
- 決算日までに発生した仕入・経費の計上漏れがない
- 請求書が翌期に届く当期分の費用を確認した
- 従業員・役員の未申請立替経費がないか確認した
- 買掛金・未払金を未払い資料と照合した
前払・期間帰属
- 年払い契約等に翌期分が含まれていないか確認した
- 前払費用等への振替が必要なものを確認した
- 税務上の短期前払費用の取扱いを、会計処理と分けて検討した
棚卸・固定資産
- 決算日時点の在庫数量・金額を確認した
- 当期取得した固定資産を固定資産台帳へ登録した
- 廃棄・売却済みの固定資産を確認した
- 事業の用に供した資産の減価償却漏れがない
- まだ使用開始していない資産を誤って償却していない
その他のBS科目
- 立替金・仮払金・預り金等に内容不明残高がない
- 役員貸付金・役員借入金の内訳を説明できる
- 長く残っている債権・債務について理由を確認した
給与・税金
- 給与台帳と給与・未払費用・預り金の残高を照合した
- 源泉所得税・住民税・社会保険料の納付状況を確認した
- 税金の中間納付・未払等の資料を揃えた
最終確認
- 年間PLの大きな増減について理由を説明できる
- 決算整理仕訳を反映した後、再度試算表を確認した
- 決算書のBS残高が、実際の資産・債権・債務の状態と合っている
個人事業主は12月31日を基準に確認する
本記事では3月決算法人を例にした部分がありますが、個人事業主でも基本的な確認の考え方は共通します。
個人事業主の所得税では、原則として1月1日から12月31日までを1年として所得を計算するため、12月31日時点を基準に、
- 年末棚卸
- 売上・経費の計上漏れ
- 未払・前払等
- 減価償却
- 事業用債権・債務
などを整理します。
国税庁が公表している「青色申告の決算の手引き(一般用)」でも、棚卸表の作成、帳簿内容の確認、決算のための諸帳簿の整理、減価償却、貸倒れ等の整理といった手順が示されています。白色申告者については、別途「白色申告者の決算の手引き(一般用)」が公表されています。
ただし、個人事業主では、事業主貸・事業主借など法人にはない科目があり、家事関連費等の事業・私生活の区分も確認が必要になります。
決算前チェックは「決算日に全部直す作業」ではない
決算前チェックを年1回の大掃除にすると、確認範囲が大きくなります。
日常・月次で、
- 現預金を合わせる
- 売掛金・未払金を相手先別に確認する
- 経費精算をためない
- 固定資産の購入・廃棄時に台帳を更新する
- 年払い契約の対象期間を記録する
といった運用をしておけば、決算前には「決算特有の確認」へ集中できます。
月次での試算表確認は試算表はどこを見る?残高の異常から経理ミスを見つける方法を、決算整理の仕組みは決算整理仕訳とは?日常の仕訳だけでは決算書が完成しない理由を参照してください。
決算前は、その2つをつなげて、
入力済みの残高は正しいか
帳簿に入っていないものはないか
今期と翌期を正しく分けられているか
決算整理を反映できているか
という順番で確認すると整理しやすくなります。
まとめ
決算前に試算表を見る目的は、単に「残高がおかしくないか」を確認することではありません。
月次で帳簿の異常を減らしたうえで、決算前には、
- 実在性―帳簿の残高は本当に存在するか
- 網羅性―帳簿へ入っていない取引はないか
- 期間帰属―今期・翌期の区分は正しいか
- 決算整理―棚卸・減価償却等の処理が済んでいるか
を確認します。
とくに重要なのは、試算表だけで決算前チェックを完結させないことです。
請求書、契約書、入金一覧、棚卸表、固定資産台帳、給与台帳など、実際の資料と照合して初めて、帳簿に出ていない漏れや期間のずれを見つけられます。
決算書は、会計ソフトが自動で作る最終画面ではありません。
1年間の取引と決算日時点の会社・事業の状態が、帳簿上で正しくつながっているかを確認した結果です。
参考資料
- 国税庁「第1款の2 棚卸資産の販売に係る収益(法人税基本通達2-1-2)」
- 国税庁「第3款 役務の提供に係る収益」
- 国税庁「No.5387 販売費、一般管理費その他の費用における債務確定の判定」
- 国税庁「No.5380 短期前払費用として損金算入ができる場合」
- 国税庁「No.6165 前受金や前払金などがあるとき」
- 国税庁「No.6496 仕入税額控除をするための帳簿及び請求書等の保存」
- 国税庁「第4節 棚卸しの手続(法人税基本通達5-4-1)」
- 国税庁「No.5400-2 事業の用に供した日」
- 中小企業庁「中小企業の会計に関する基本要領」
- 国税庁「令和7年分 青色申告の決算の手引き(一般用)」
- 国税庁「個人で事業を行っている方の記帳・帳簿等の保存について」