従業員や社長が会社の経費を個人のお金で支払った場合、会社は後でその金額を精算します。
このとき、「領収書さえあれば、経費精算書は作らなくてもよいのでは?」と思う方もいるでしょう。
結論からいうと、「経費精算書」という名称・様式の書類そのものが、法人税上すべての会社に一律で求められているわけではありません。 一方で、法人には取引を帳簿へ記録し、領収書などの取引関係書類を保存する義務があります。消費税の仕入税額控除を受ける場合には、帳簿と請求書等の保存要件もあります。
そのため、小規模法人にとっての経費精算書は、税務署へ提出するための書類というより、「誰が、いつ、何のために支払ったのか」「会社として経費と認めたのか」「いつ本人へ返金したのか」を一つにつなぐための社内管理資料と考えると分かりやすいでしょう。
特に、従業員や社長の個人払いがある会社では、経費精算のルールを簡単にでも決めておくと、二重計上、精算漏れ、証憑の紛失、決算時の未計上を減らしやすくなります。
この記事の結論
- 経費精算書という特定様式が一律に法定必須というわけではありません。
- ただし、領収書だけでは「誰が・何の業務のために支払ったか」「会社として承認したか」が分からないことがあります。
- 小規模法人では、申請期限・記載項目・証憑添付・承認・精算日をシンプルに固定するだけでも管理しやすくなります。
- 仕訳と未精算残高の考え方は、従業員・社長が会社経費を立て替えたときの仕訳で詳しく解説しています。
経費精算書は「法定様式」ではないが、運用上は作った方がよい
法人は、帳簿を備え付けて取引を記録し、その帳簿と取引に関して作成・受領した書類を保存する必要があります。
国税庁は、法人が保存する書類の例として、注文書、契約書、領収書などを挙げています。原則として保存期間は7年間で、青色申告書を提出した事業年度に欠損金が生じた場合などは10年間となることがあります。
一方で、「経費精算書」という名前の書類について、すべての法人がこの様式で作成しなければならない、という統一された法定様式があるわけではありません。
それでも経費精算書を作る意味があるのは、領収書などの外部証憑と、会社内部の判断を結び付ける役割があるためです。
例えば、飲食店のレシートだけでは、次のようなことが分からない場合があります。
- 誰が支払ったのか
- 会社のどの業務に関係するのか
- 誰との打合せだったのか
- 会社として経費計上を承認したのか
- 既に本人へ返金したのか
経費精算書や経費精算システムにこれらの情報を残しておけば、後から帳簿と証憑を確認するときにも、取引の背景を追いやすくなります。
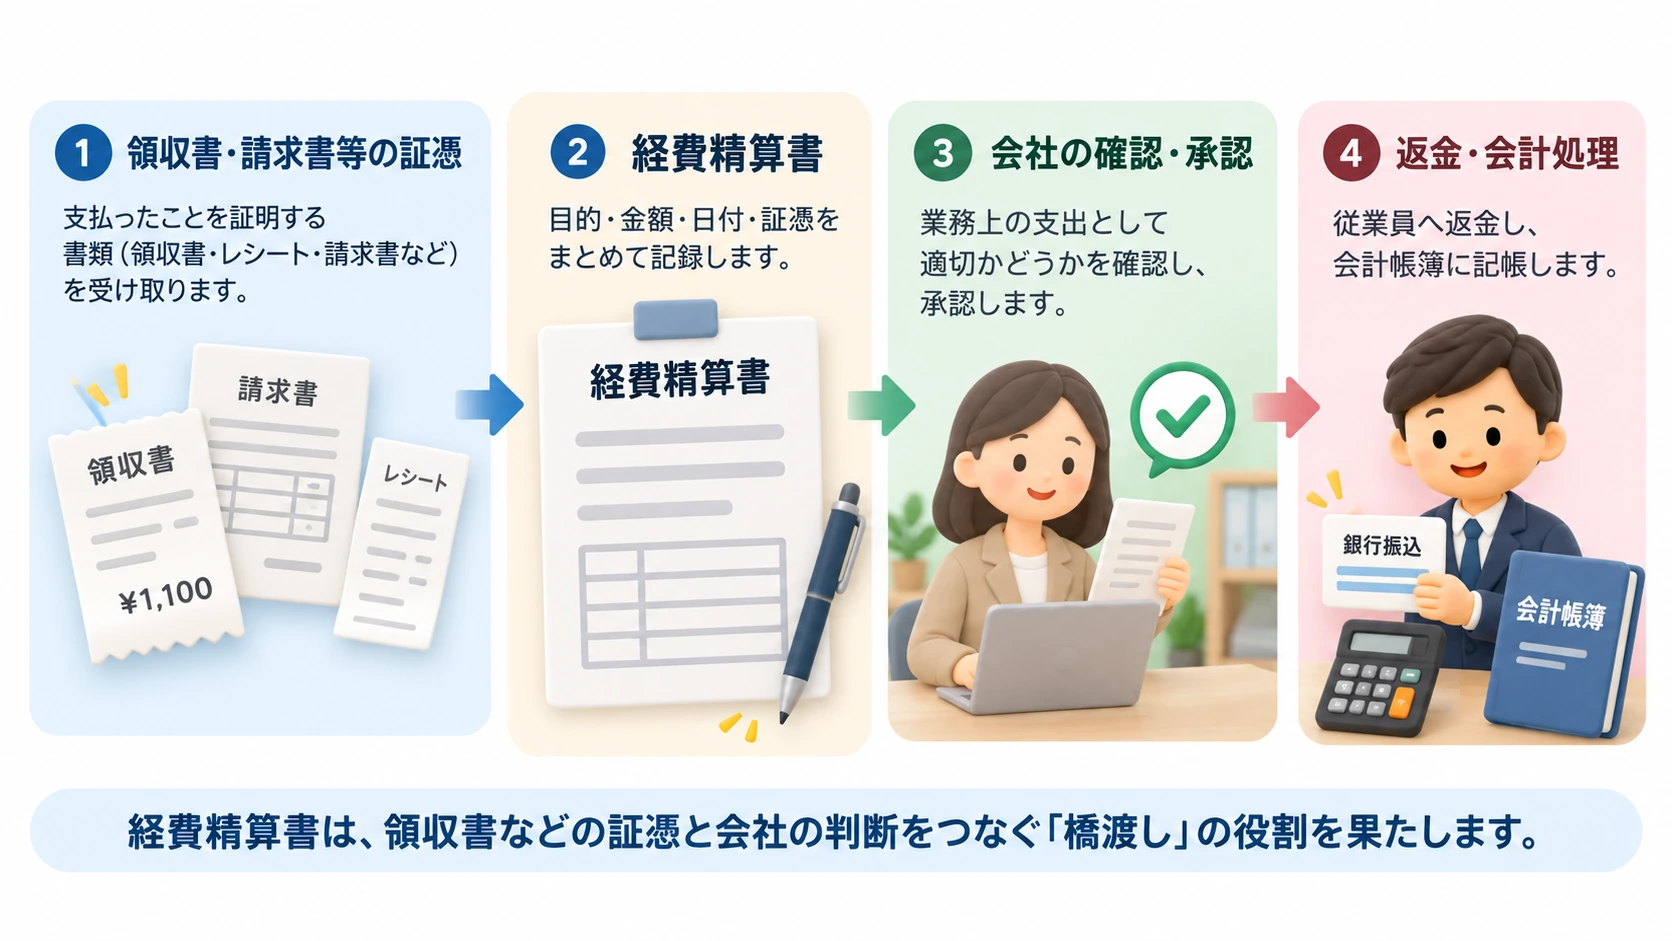 経費精算は、証憑の受領から経費精算書の作成、会社の確認・承認、返金・会計処理までを一つの流れとして管理します。
領収書だけでは「会社としての判断」が残らない
領収書やレシートは重要な証憑です。しかし、領収書があることと、その支出がそのまま会社の経費になることは同じではありません。
例えば、社長がクレジットカードで11,000円を支払い、手元にレシートが残っていたとしても、それだけでは会社の業務に必要な支出だったかどうかは分かりません。
会社の経理・内部管理としては、少なくとも、
- 何に使ったのか
- 会社の事業とどう関係するのか
- 誰が支払ったのか
- 会社がその支出を負担するのか
- 本人への精算が済んでいるのか
を後から確認できる状態にしておくのが実務的です。
これらすべてが「経費精算書」という一つの書類に法定記載事項として求められている、という意味ではありません。領収書等の外部証憑と、会社内部の申請・承認記録を組み合わせて、取引の内容を説明できる状態にしておくことが重要です。
小規模法人では、精緻な稟議制度を作る必要はありません。むしろ、領収書・経費精算情報・会計仕訳・実際の返金を一つの流れとして管理することの方が重要です。
小規模法人の経費精算書に最低限入れたい項目
会社の規模や業種によって必要な項目は異なりますが、小規模法人であれば、まず次の項目を押さえておくとよいでしょう。
| 項目 | 目的 |
|---|---|
| 申請者 | 誰が支払ったかを明確にする |
| 支払日・利用日 | 取引時期を確認する |
| 支払先 | 誰に支払ったかを確認する |
| 金額 | 精算額・帳簿金額を合わせる |
| 支出内容 | 何を購入・利用したかを残す |
| 業務上の目的 | 会社の事業との関係を説明できるようにする |
| 支払方法 | 現金・個人カードなどを区別する |
| 関連する領収書等 | 外部証憑と申請内容を結び付ける |
| 承認者・承認日 | 会社として確認した記録を残す |
| 精算日 | 未精算か精算済みかを管理する |
会議費や交際費など、相手先や参加者が重要になる支出では、必要に応じて相手方や参加者、目的も記録します。
反対に、最初から入力項目を増やしすぎると、経費精算そのものが負担になります。「後から取引を説明するために本当に必要な情報は何か」という観点で、項目を絞るのがよいでしょう。
申請から精算までの基本フロー
小規模法人であれば、経費精算の流れは次の程度で十分です。
- 従業員・役員が会社の経費を立て替える
- 領収書・レシート・請求書等を受け取る
- 経費精算書または経費精算システムへ入力する
- 証憑を添付する
- 会社が内容を確認・承認する
- 会計帳簿へ記録する
- 会社から本人へ返金する
- 月末等に未精算残高を確認する
重要なのは、「申請」と「返金」を同じものとして扱わないことです。
申請しただけでは、会社から従業員へ返金は済んでいません。逆に、銀行振込だけを見ても、その振込がどの経費精算に対応するのか分からなければ、後から照合できません。
申請番号や申請日、精算日などを使って、申請と支払を結び付けておくと管理しやすくなります。
仕訳上の未払金・役員借入金と精算時の処理については、立替経費の仕訳の記事をご覧ください。
小規模法人が決めておきたい7つの経費精算ルール
1. 個人払いは「例外」にする
経費精算の件数を減らす最も簡単な方法は、そもそも個人払いを減らすことです。
法人名義の銀行口座、法人カード、会社契約のサービスを基本にして、個人払いは会社カードを使えない場合などに限定します。
事業用と個人用のお金を分ける考え方は、事業用口座とクレジットカードを分ける理由でも解説しています。
2. 申請期限を決める
「いつでも申請してよい」とすると、数か月前のレシートが突然提出され、決算や月次処理が崩れやすくなります。
例えば、
- 毎月末締め
- 翌月5日までに申請
- 翌月15日に精算
など、会社に合った締め日と精算日を決めます。
日付そのものに正解があるわけではありません。重要なのは、毎月同じルールで運用することです。
3. 領収書だけでなく「業務上の目的」も残す
特に飲食、出張、セミナー、書籍、オンラインサービスなどは、支払先や品名だけでは業務との関係が分かりにくいことがあります。
「顧客A社との打合せ」「○○案件の調査用」「業務用SaaS利用料」など、後から見ても目的が分かる程度に記録します。
4. 承認ルールを決める
従業員がいる会社なら、誰が経費を承認するのかを決めます。
例えば、
- 一般従業員:代表者または責任者が承認
- 役員:代表者等が確認
- 高額な支出:事前承認を必要とする
といった形です。
小規模法人では大企業のような多段階承認は不要です。「誰が確認したかが分かる」程度の簡潔なルールで十分です。
5. 精算方法を統一する
現金手渡し、銀行振込、給与と同時の支給など、精算方法が混在すると照合が難しくなります。
可能であれば、銀行振込など一つの方法に寄せます。
給与と一緒に振り込む場合でも、給与そのものと経費精算額は性質が異なるため、給与明細や振込内訳で区別できるようにしておくと分かりやすくなります。
6. 月次で未精算を確認する
経費精算書を提出したのに返金されていない、反対に返金したのに帳簿へ反映していない、といったズレは起こります。
毎月、
- 経費精算の申請一覧
- 会社からの返金記録
- 会計上の未払金・役員借入金等の残高
を照合します。
クラウド会計を使っている場合でも、自動連携だけでこうした未精算のズレがすべて解消されるわけではありません。マネーフォワード クラウド会計の導入マニュアルも参考にしてください。
7. 決算前は未申請分まで確認する
3月中に会社のために支払った経費を、従業員が4月になってから申請することがあります。
精算日だけで処理すると、費用を計上する事業年度を誤る可能性があります。
決算前には「提出済みの精算書」だけでなく、まだ申請していない立替経費がないかも確認しましょう。
紙・PDF・クラウドで証憑をどう保存するか
経費精算の仕組みを作るときは、申請方法だけでなく証憑の保存方法もセットで決めます。
紙で受け取った領収書・レシート
法人税上、領収書などの取引関係書類は保存対象です。
紙で受け取った証憑をそのまま紙で保存することは可能です。スキャンして電子保存する場合には、電子帳簿保存法上のスキャナ保存の要件を確認する必要があります。
メール・PDF・Webサイトから受け取った領収書等
電子メールの添付PDFやWebサイトからダウンロードした請求書・領収書など、電子的に受け取った取引情報は、電子取引データとして電子データの保存が必要です。
「印刷した紙だけをファイルして、元データを削除する」という運用にはしないよう注意します。
国税庁は電子取引データについて、真実性・可視性を確保するための要件を示しています。経費精算システムやクラウドストレージを使う場合も、単にファイルを置くだけではなく、自社の保存方法が要件を満たしているか確認しましょう。
消費税の課税事業者はインボイスの保存要件にも注意する
消費税の仕入税額控除を受ける場合、原則として一定事項を記載した帳簿と請求書等の保存が必要です。
参考:税込1万円未満の課税仕入れには「少額特例」があります
基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者が、2023年10月1日から2029年9月30日までに行う税込1万円未満の課税仕入れについては、一定事項を記載した帳簿のみの保存で仕入税額控除が認められる「少額特例」があります。
ただし、これはインボイスの保存要件に関する特例です。少額だから経費精算の記録まで不要になる、という意味ではありません。誰が何のために支払ったか、本人への精算が済んだかといった社内管理情報は、別途残しておく方が実務上安全です。
従業員名の適格簡易請求書を受け取った場合
従業員が立替払いをして、従業員名が記載された適格簡易請求書を受け取るケースについて、国税庁は「多く寄せられるご質問」の「従業員が立替払をした際に受領した適格簡易請求書での仕入税額控除」で取扱いを示しています。
従業員が会社に所属していることが明らかになる従業員名簿等を併せて保存している場合には、一定の要件の下で、その適格簡易請求書と従業員名簿等の保存により請求書等の保存要件を満たすことができます。
一方、従業員名簿等がなく、立替払いをした従業員を特定できない場合には、適格簡易請求書に加えて、従業員が作成した立替金精算書の保存が必要とされています。
この国税庁資料は改訂に伴って設問番号が変わることがあるため、本記事では設問番号ではなく設問見出しで参照しています。
このように、インボイス制度上の保存要件は、単に「経費精算書を作ればよい」という話ではありません。受け取った書類の種類や従業員名簿等の保存状況によって扱いが変わるため、経費精算の一般ルールと、消費税の仕入税額控除の要件は分けて確認することが重要です。
一人法人・社長自身の立替はどう運用するか
一人法人では、申請者と確認者が実質的に社長本人になることが多く、大企業のような「上司承認」は作れません。
それでも、経費精算の記録を省略する必要はありません。
むしろ、
- 支払日
- 支払先
- 金額
- 支出内容
- 業務上の目的
- 証憑
- 精算日
を一定の形式で残しておくことで、会社のお金と個人のお金を区別しやすくなります。
一人法人では「自分しか見ないから」と個人カードでの支払いを積み上げると、役員借入金や未払金の残高が増え、後から何の支出だったのか分からなくなりがちです。
社長本人の立替であっても、他人に説明できる形で記録を残すことを基本にすると、決算時の確認が大幅に楽になります。
よくある失敗
領収書の束だけを税理士へ渡す
領収書に取引先と金額が書いてあっても、業務目的までは分からないことがあります。
誰と何のために使ったのかを後から質問することになれば、会社側にも税理士側にも確認作業が増えます。
数か月分をまとめて申請する
月次処理が遅れ、精算漏れや費用の計上時期の誤りが起こりやすくなります。
少なくとも月単位で締める仕組みにしておくと管理しやすくなります。
カード明細だけで済ませる
カード明細は支払確認には役立ちますが、個々の購入内容や、消費税の仕入税額控除で原則必要となる請求書等の記載事項を満たすとは限りません。
そのため、店舗やサービス提供者から受け取った領収書、レシート、請求書等も原則として保存します。なお、税込1万円未満の課税仕入れに対する少額特例など、帳簿のみの保存で仕入税額控除が認められる例外もあります。
申請と精算を二重に経費計上する
経費精算書を見て経費を計上した後、銀行振込明細を見て再び同じ経費を計上すると二重計上になります。
この問題は経費精算ルールだけでなく、仕訳方法にも関係します。詳しくは従業員・社長が会社経費を立て替えたときの仕訳をご確認ください。
まとめ
経費精算書は、単に領収書を貼るための紙ではありません。
小規模法人にとって重要なのは、支出の事実、業務上の目的、会社の承認、本人への返金、会計処理を一つにつなぐことです。
複雑な制度を作る必要はありません。まずは、
- 個人払いをなるべく減らす
- 申請期限を決める
- 証憑と業務目的をセットで残す
- 承認者を決める
- 精算方法と精算日を決める
- 月次で未精算残高を確認する
- 決算前に未申請分まで確認する
という基本ルールから始めれば十分です。
経費精算の仕組みが整うと、会計入力のためだけでなく、月次決算や税理士との確認作業も効率化できます。会社の規模が小さいうちに簡単なルールを作り、それを継続して運用できる状態にしておくことが、経理を自走しやすくする第一歩です。