会計ソフトへ仕訳を入力すると、貸借対照表(BS)や損益計算書(PL)は自動で作られます。
しかし、仕訳を入力できることと、その入力結果が正しいことは別です。
例えば、次のような状態でも会計ソフトは計算自体を続けられます。
- 普通預金の帳簿残高が、実際の銀行残高と合っていない
- 売掛金がマイナスになっている
- すでに支払った未払金が残り続けている
- 精算済みの立替金が帳簿に残っている
- 給与から控除した預り金が、納付後も消えていない
- 同じ取引を二重に計上している
- 本来とは違う勘定科目へ仕訳している
こうした違和感を見つけるために役立つ帳票の一つが試算表です。
この記事の結論
- 試算表は、入力した仕訳の結果を勘定科目ごとの残高として確認するための重要な帳票です。
- まず現金・預金を実際の残高と照合し、その後に売掛金・買掛金・未払金などの相手先別残高を確認すると効率的です。
- 資産・費用は借方、負債・純資産・収益は貸方が通常の残高方向です。通常と逆方向の残高は、内容を確認するきっかけになります。
- ただし、マイナス残高や逆方向残高が必ず誤りとは限りません。返金、値引き、過入金、前払いなど取引上の理由がある場合もあります。
- 試算表の貸借が一致していても、取引の入力漏れ、二重計上、勘定科目の誤りまで正しいとは限りません。
- 違和感を見つけたら、試算表 → 総勘定元帳 → 個別仕訳 → 証憑・銀行明細の順で原因をたどります。
借方・貸方や5つの会計要素の関係がまだ曖昧な場合は、先にBS・PLの基本と借方・貸方の基本を確認すると、この記事を理解しやすくなります。
試算表は「仕訳した結果」を勘定科目ごとに確認する帳票
試算表は、帳簿へ記録した仕訳を勘定科目ごとに集計し、その増減や残高を確認するための帳票です。
試算表には「合計試算表」「残高試算表」「合計残高試算表」などがありますが、本記事では、会計ソフトで日常的に確認しやすい残高試算表を中心に説明します。
マネーフォワード クラウド会計でも、残高試算表で貸借対照表・損益計算書を確認できます。また、勘定科目や補助科目から総勘定元帳・補助元帳へ進み、内訳を確認できます。
大切なのは、試算表を「税理士が見る専門的な帳票」と考えないことです。
小規模法人や個人事業主でも、月次の入力が一通り終わったら試算表を開き、帳簿上の残高が実際の事業の状態と合っているかを見る習慣を持つと、決算時にまとめて修正する量を減らしやすくなります。
BS科目は翌月・翌期へ残る
現金、普通預金、売掛金、立替金、固定資産、買掛金、未払金、借入金、預り金などはBS科目です。
これらは一定時点の財産・債権・債務等を表すため、期末残高が翌期へ引き継がれます。
したがって、BS科目に不自然な残高が残っていると、その誤りも翌月・翌期へ持ち越される可能性があります。
個人事業主の場合
個人事業主の帳簿では、法人では通常使わない「事業主貸」「事業主借」なども出てきます。 例えば、事業用資金から生活費等を支出した場合は事業主貸、事業主個人のお金を事業へ入れた場合などは事業主借で整理します。 本記事では法人でも個人事業主でも共通する残高確認を中心に扱いますが、個人事業主はこれらの科目についても、実際の家計・事業間の資金移動と対応しているか確認してください。
PL科目は一定期間の収益・費用を表す
売上高、通信費、旅費交通費、給与、支払手数料などはPL科目です。
こちらは一定期間に発生した収益・費用を表します。
PL科目を見るときは、「残高が実在するか」というより、その期間の金額が取引実態と比べて不自然でないかを見る視点が中心になります。
例えば、毎月発生していた通信費が突然ゼロになっている、売上高が前月の2倍になっている、といった変化は、事業上の理由がなければ確認するきっかけになります。
まず「通常の残高方向」を知っておく
借方・貸方の記事で説明したとおり、5つの会計要素には通常の残高方向があります。
| 会計要素 | 通常の残高方向 | 主な例 |
|---|---|---|
| 資産 | 借方 | 現金、普通預金、売掛金、立替金、固定資産 |
| 負債 | 貸方 | 買掛金、未払金、借入金、預り金 |
| 純資産 | 貸方 | 資本金、利益剰余金など |
| 収益 | 貸方 | 売上高など |
| 費用 | 借方 | 給与、通信費、旅費交通費など |
この方向と反対側に残高が出ている場合は、まず内容を確認します。
ただし、「マイナス表示=必ず誤り」ではありません。
会計ソフトによって残高の表示方法は異なります。また、返品・返金・値引き・過入金・前払いなどによって、通常とは逆方向の残高が一時的に生じることもあります。
したがって、試算表では「マイナスだから修正する」のではなく、なぜその残高になったのか説明できるかを確認します。
特に、現金・普通預金・売掛金など、通常は逆方向の残高になりにくい科目がマイナスになっている場合は、まず入力漏れ、消込み漏れ、重複処理、相手科目の誤りなどを疑って確認するのが実務的です。そのうえで、過入金や返金など取引上の合理的な理由が確認できれば、機械的に修正する必要はありません。
表示方法にも注意
会計ソフトによっては、PLの利益・損失や一部の残高について、プラス・マイナスの表示方法を設定できるものがあります。
この記事では、特定ソフトの「マイナス記号」そのものではなく、勘定科目の通常の残高方向と逆になっていないかという考え方を中心に説明します。
試算表は「現預金」から確認すると分かりやすい
試算表を最初から最後まで漫然と眺めても、経理に慣れていないと何がおかしいのか判断しにくいものです。
最初は、外部資料と照合しやすい科目から確認すると効率的です。
1. 普通預金を銀行残高と照合する
普通預金は、試算表チェックの入口として特に重要です。
月末時点の普通預金残高を、銀行の残高や入出金明細と照合します。
合わない場合には、例えば次のような原因が考えられます。
- 銀行明細の取込み漏れ
- 連携明細を登録せず未仕訳のままにしている
- 手入力と連携データで同じ取引を二重計上している
- 入出金日を誤って別の月へ計上している
- 期首残高が間違っている
- 別の銀行口座の仕訳を混ぜている
会計ソフト上で普通預金が100万円でも、実際の銀行残高が80万円なら、試算表上の数字だけを見て終わらせず、20万円の差額の原因を確認します。
なお、振込処理のタイミングなどによって帳簿と金融機関側の表示日に差が生じるケースもあります。単純に数字が違うだけで誤りと決めず、個々の入出金を確認してください。
2. 現金は実際に数える
現金勘定を使っている場合は、帳簿上の残高と実際の手元現金を照合します。
例えば、試算表では現金30万円なのに、実際には5万円しかなければ、25万円の差があります。
現金の差額は、領収書の入力漏れ、個人への仮払い、事業主・役員による引出しなど、複数の原因が考えられます。
特に、現金残高がマイナスになっている場合は注意が必要です。
通常、手元現金を実際にマイナスにすることはできないため、現金支出の入力に対して入金や補充の記録が不足していないかを確認します。
ただし、「マイナスだから現金という科目へ適当な入金仕訳を入れてゼロにする」のではなく、実際に何が起きたのかをたどることが重要です。
売掛金・買掛金は「誰にいくら残っているか」を確認する
現預金の次は、相手先ごとに内容を確認しやすい債権・債務を見ます。
売掛金
売掛金は、売上を計上したものの、まだ入金されていない金額です。
確認したいのは、単に合計額ではありません。
- どの取引先に対する売掛金か
- どの請求分が残っているか
- すでに入金されていないか
- 長期間残っているものはないか
を確認します。
例えば、A社への売掛金10万円が試算表に残っているのに、銀行明細を見るとすでにA社から10万円入金されている場合、入金時の仕訳が売掛金の消込みになっていない可能性があります。
逆に、売掛金が通常と逆方向の残高になっている場合には、過入金、売上返品、入金の重複処理などの可能性があります。場合によっては、実態として前受金等へ振り替える方が適切なこともあります。
「売掛金だから必ずプラスでなければならない」と機械的に直すのではなく、取引先別の内訳を確認してください。
買掛金
買掛金は、商品・原材料など、主たる営業取引における仕入れから生じた未払債務に使うのが一般的です。これに対して未払金は、備品・固定資産の購入代金や、仕入れに直接結び付かない単発的な取引の未払いなどに使います。家賃や利息など、継続的な契約に基づき期間の経過に応じて発生する費用は、決算時に「未払費用」として整理する場合があります。
- どの取引先への支払義務か
- すでに振込済みではないか
- 請求書と金額が合っているか
- 過払い・前払いになっていないか
を確認します。
通常と逆方向の残高があれば、仕入先への過払い・前払い、返品等の処理、支払仕訳の重複などを確認します。
未払金は「支払い済みなのに残っていないか」を見る
未払金は、小規模法人の試算表で残高確認の効果が出やすい科目です。
例えば、次のような取引で使われます。
- 従業員や社長が立て替えた会社経費
- クレジットカードで購入し、まだ引落しされていない経費
- 備品等を購入し、後日支払う場合
確認するときは、その未払金が誰に対する、何の支払義務なのかを説明できる状態にします。
例えば、従業員が立て替えた2万円を翌月すでに精算したのに未払金2万円が残っているなら、精算時の仕訳が抜けている可能性があります。
従業員・社長による立替経費の会計処理は、立替経費の仕訳の記事で詳しく解説しています。
未払金が通常と逆方向になっている場合も、過払い、二重支払、相手科目の誤りなどを確認します。
立替金は「本当に後で回収する金額か」を確認する
立替金は資産です。
会社が本来は他者が負担すべき金額を一時的に支払い、後から回収する場合などに使います。
試算表に立替金が残っていたら、次の点を確認します。
- 誰に対する立替金か
- いつ発生したものか
- 本当に後で回収する予定か
- すでに回収済みではないか
- 実際には会社自身の経費ではないか
立替金が何か月も残り、内容を説明できない場合には、「とりあえず立替金」で処理した仕訳がそのまま残っていることがあります。
反対に、通常と逆方向の残高になっている場合には、回収額が帳簿上の立替金より多い、返金・振替処理が誤っている、といった可能性を確認します。
勘定科目の名称だけで判断せず、会社から見て回収する権利が残っているのかを確認することが重要です。
預り金は「納付後に残高が解消しているか」を見る
預り金は負債です。
小規模法人では、給与から控除した源泉所得税、住民税、社会保険料の本人負担分などで使われます。
給与支給時に預り金を計上し、その後に税務署・自治体・年金事務所等へ納付すると、対応する預り金は減少します。
したがって、試算表では、
- 給与から控除した金額が正しく預り金へ計上されているか
- 納付したのに残高が消えていないものがないか
- 反対に、預かった以上の金額を預り金から支払っていないか
を確認します。
給与・社会保険・源泉所得税・住民税が帳簿上でどうつながるかは、給与仕訳の記事で詳しく解説しています。
預り金は、納付時期との関係で月末に残高があること自体は珍しくありません。
一方、通常と逆方向の残高になっている場合は、例えば、給与控除の仕訳を入力する前に納付仕訳だけを計上していないか、社会保険料の会社負担分まで預り金から減額していないか、といった点を確認します。
ただし、逆方向残高が必ず誤りとは限りません。例えば年末調整で従業員への還付額が、その時点で納付する源泉所得税等を上回る場合などは、採用している会計処理によって預り金が一時的に借方残高になることがあります。国税庁も、年末調整の過納額は、年末調整を行った月分として納付する源泉徴収税額から差し引き、還付しきれない場合はその後に納付する源泉徴収税額から順次差し引く取扱いを示しています。
そのため、「預り金が残っている=誤り」「マイナスだから必ず誤り」と決めつけるのではなく、残っている理由と内訳を説明できるかを見ることが大切です。
簡単な試算表サンプルで「違和感」を探してみる
次は、説明のために簡略化した9月分の試算表の一部です。
BS科目は9月30日時点の残高、PL科目は9月中の発生額という想定です。分かりやすくするため、通常の残高方向をプラス、反対方向をマイナスとして表示しています。実際の会計ソフトの表示形式とは異なる場合があります。
また、主要科目だけを抜粋した説明用の表であり、資本金や他の科目を省略しています。そのため、この表だけを合計しても借方・貸方の合計は一致しません。
| 勘定科目 | 通常の性質 | 残高 | 最初に確認したいこと |
|---|---|---|---|
| 普通預金 | 資産 | 1,180,000円 | 銀行残高と一致するか |
| 売掛金 | 資産 | -50,000円 | 過入金・消込み・前受金の可能性 |
| 立替金 | 資産 | 80,000円 | 誰に対して回収する金額か |
| 買掛金 | 負債 | 250,000円 | 未払いの請求書と一致するか |
| 未払金 | 負債 | 120,000円 | 支払済みのものが残っていないか |
| 預り金 | 負債 | -30,000円 | 納付仕訳・控除額・科目が正しいか |
| 売上高 | 収益 | 3,000,000円 | 請求・売上台帳と大きく乖離していないか |
| 通信費 | 費用 | 22,000円 | 前月等と比べ不自然な増減がないか |
この例なら、まず売掛金と預り金の逆方向残高に目が向きます。
しかし、そこで「マイナスをゼロにする仕訳」を作るのではありません。
売掛金なら取引先別元帳と入金履歴、預り金なら給与仕訳と納付履歴を確認し、その数字がなぜ生じたのかを調べます。
同時に、普通預金の1,180,000円が実際の銀行残高と合っているか、未払金120,000円が何の支払義務なのかも確認します。
試算表は、正解そのものを教える帳票ではなく、確認すべき場所を見つける入口と考えると使いやすくなります。
異常を見つけたら「試算表→元帳→仕訳→証憑」の順でたどる
試算表で違和感を見つけても、それだけでは原因は分かりません。
原因を調べるときは、次の順番で掘り下げます。
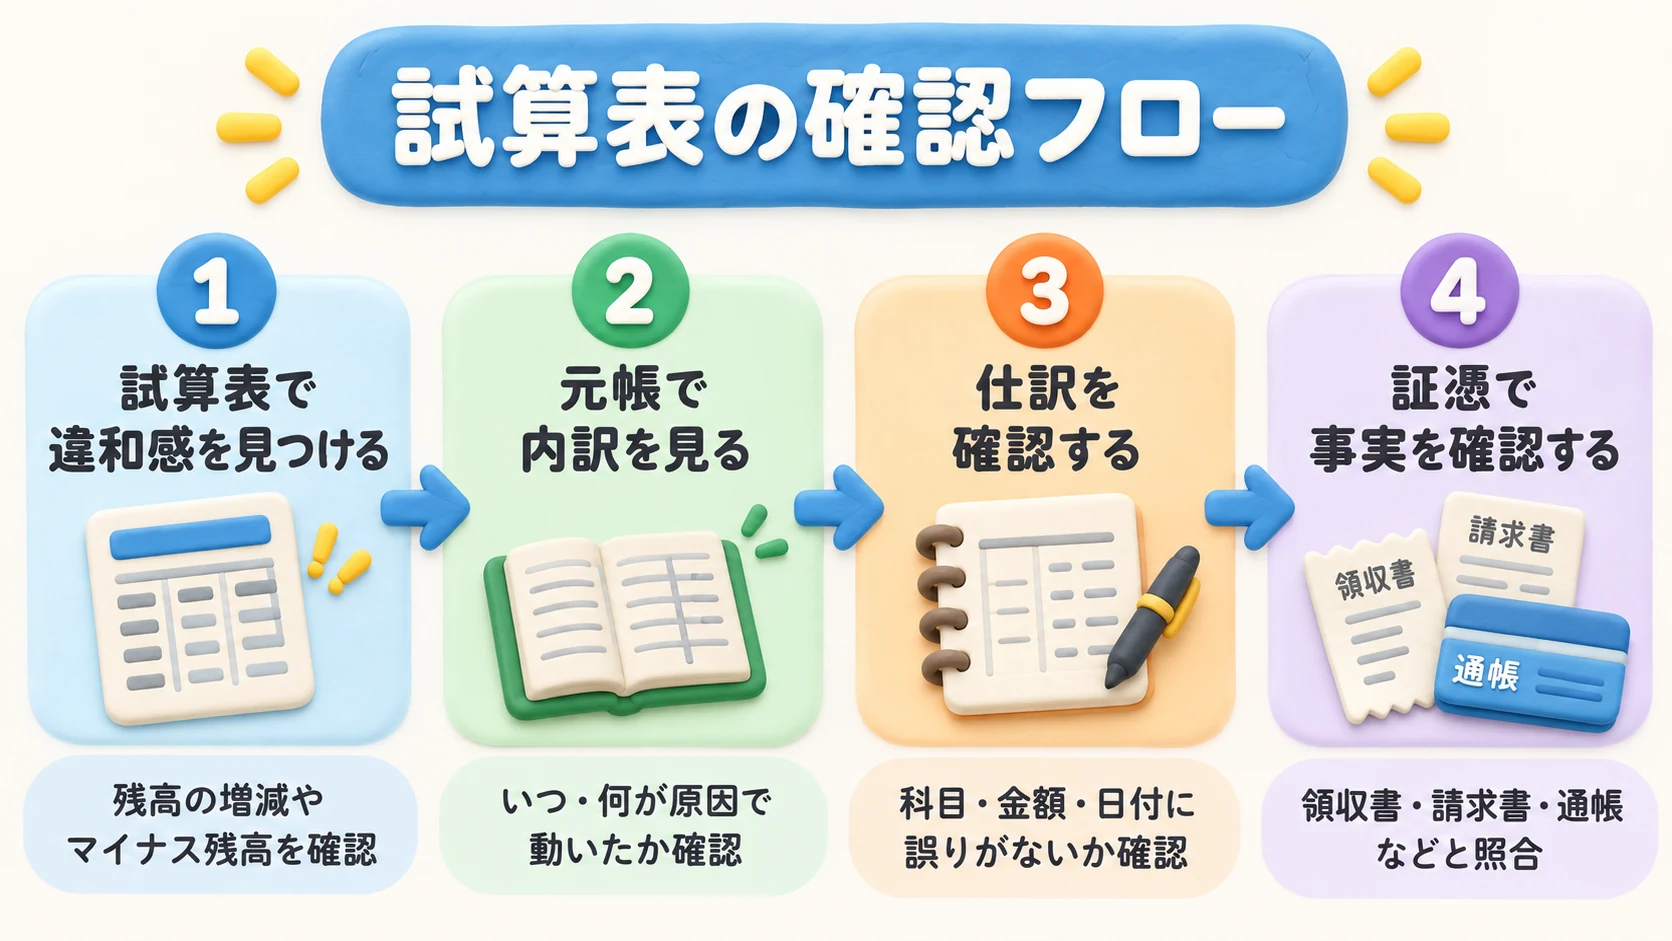
1. 試算表で科目を絞る
まず、「普通預金が合わない」「売掛金がマイナス」「未払金が長期間残っている」といった違和感を見つけます。
2. 総勘定元帳・補助元帳を見る
次に、その勘定科目がいつ、どの取引で増減したのかを確認します。
取引先別・口座別などの補助科目を使っている場合は、補助元帳まで見ると原因を絞り込みやすくなります。
3. 個別仕訳を確認する
原因と思われる取引を見つけたら、日付、金額、借方・貸方、相手科目、摘要等を確認します。
4. 実際の証憑・外部資料と照合する
最後に、
- 銀行明細
- 請求書
- 領収書・レシート
- 経費精算書
- 給与台帳
- クレジットカード明細
などと照合します。
帳簿だけを見て帳簿を直すのではなく、実際に起きた取引へ戻ることが重要です。
試算表の貸借が一致していても「正しい帳簿」とは限らない
複式簿記では、1つの仕訳について借方合計と貸方合計を同額で記録します。
そのため、試算表の貸借が一致していることは重要ですが、それだけで帳簿の内容まで正しいとはいえません。
例えば、次の誤りは貸借一致のまま起こります。
取引を丸ごと入力し忘れた
2万円の通信費を支払ったのに、仕訳自体を入力しなければ、借方・貸方のどちらも増えません。
したがって、貸借は一致したままです。
間違った勘定科目を使った
本来「旅費交通費」とすべき1万円を「会議費」として仕訳しても、借方・貸方の金額は一致します。
同じ取引を二重計上した
銀行連携から登録した取引を、さらに手入力した場合なども、それぞれの仕訳自体は貸借一致しています。
結果として費用等が二重になりますが、「貸借が一致していない」というエラーにはなりません。
マネーフォワード クラウド会計の仕訳帳には重複チェック機能もあるため、会計ソフト側のチェック機能も併用すると効率的です。
日付を間違えた
9月の取引を10月の日付で登録しても、貸借は一致します。
しかし、月次損益や期末の残高は正しくなくなる可能性があります。
つまり、貸借一致は帳簿が成立するための基本条件ですが、帳簿の正確性を保証するものではありません。
借方・貸方の記事で説明した「借方合計=貸方合計」は、ここで初めて「それだけでは足りない」という実務上の意味につながります。
PL科目は「前月・前年との違和感」も見る
資産・負債は残高照合が中心ですが、売上や費用については、月ごとの推移を見ることも有効です。
例えば、
- 毎月2万円前後だった通信費が突然6万円になった
- 毎月発生していた外注費がゼロになった
- 売上高が請求管理上の金額と大きく異なる
- 同じ性質の支出が複数の勘定科目へ分散している
といった変化があれば、実際に取引が変わったのか、仕訳が変わっただけなのかを確認します。
ただし、増減が大きいからといって誤りとは限りません。
事業が成長した、新しいサービスを契約した、大型案件があった、といった理由が説明できれば問題ありません。
試算表を見る目的は、前月と同じ数字にすることではなく、数字の変化を事業実態で説明できる状態にすることです。
月次で最低限確認したいチェックリスト
毎月すべての科目を細かく確認するのが難しい場合でも、まず次の項目を確認してみてください。
- 現金残高は実際の手元現金と合っている
- 普通預金残高は銀行残高と合っている
- 売掛金は取引先別の未入金額と合っている
- 買掛金・未払金は未払いの請求書等と合っている
- 立替金・仮払金などに内容不明の古い残高がない
- 預り金は給与控除・納付状況と対応している
- 通常と逆方向の残高について理由を説明できる
- 売上・主要費用に不自然な増減がない
- 二重計上や未仕訳が疑われる取引がない
この確認を毎月行っておけば、決算時に1年分の原因をまとめて探す必要が減ります。
マネーフォワード クラウド会計で残高試算表・総勘定元帳等を使って月次確認する具体的な操作は、エクセル・手入力の使い分けと月次チェックを参照してください。
決算前は、月次チェックに加えて確認範囲が広がる
ここまで説明したのは、主に日常・月次の経理で、入力済みの帳簿の残高から違和感を見つけるための確認です。
決算前には、現在の残高が実態と合っているかだけでなく、年度全体について計上漏れ、期間帰属、決算整理を確認する必要があります。
例えば、次のような論点です。
- 棚卸資産を計上する必要がないか
- 未払費用・未収収益等の計上漏れがないか
- 前払費用等を翌期へ繰り延べる必要がないか
- 固定資産の取得・除却・減価償却が適切か
- 長期間残っている債権・債務の内容を説明できるか
- 税金等について決算時の仕訳が必要か
月次で試算表を確認しておくと、こうした決算時の確認も進めやすくなります。一方、月次の残高確認だけで決算特有の論点まで自動的に確認できるわけではありません。
会計ソフトが自動化しても「残高確認」は残る
銀行・クレジットカード連携や自動仕訳によって、日々の入力作業は大きく減らせます。
しかし、自動化されるのは主に「取引データを取り込み、一定のルールで仕訳候補を作る」部分です。
その取引が本当に売掛金の回収なのか、新しい売上なのか、借入なのか、社長から入れた資金なのかまで、会計ソフトが常に正しく判断できるわけではありません。
だからこそ、月次では、
- 入力された仕訳を見る
- 試算表で残高を見る
- 実際の銀行・請求・支払状況と照合する
という確認が必要です。
自動化が進むほど、「入力する能力」より、出てきた数字の違和感に気付く能力が重要になります。
よくある質問
試算表は毎月確認した方がよいですか
小規模法人・個人事業主でも、できれば月次で確認することをおすすめします。
数か月分をまとめて確認すると、差額がいつ発生したのか探す範囲が広がります。普通預金、売掛金、未払金など主要科目だけでも毎月確認すると、原因を特定しやすくなります。
マイナス残高があったら必ず修正が必要ですか
必ずしもそうではありません。
返品・返金・過入金・前払いなど、実際の取引によって通常と逆方向の残高になることがあります。また、会計ソフトの表示方法によってマイナスの見え方も異なります。
まず元帳や証憑へ戻り、理由を説明できるか確認してください。
貸借が一致していれば、仕訳は正しいですか
いいえ。
取引の入力漏れ、二重計上、誤った勘定科目、日付の誤りなどは、貸借一致のままでも発生します。
貸借一致だけでなく、実際の銀行残高、請求書、支払状況等との照合が必要です。
試算表と総勘定元帳は何が違いますか
試算表は、勘定科目ごとの増減や残高を一覧で確認する帳票です。
総勘定元帳は、その勘定科目について、いつ、どのような仕訳で増減したのかを取引単位で確認する帳簿です。
まず試算表で違和感のある科目を見つけ、総勘定元帳で原因を探す、という使い方が実務では分かりやすいでしょう。
試算表だけ見れば月次チェックは十分ですか
試算表は重要ですが、それだけでは十分ではありません。
試算表から異常を見つけても、最終的には銀行明細、請求書、領収書、給与台帳など実際の資料との照合が必要です。また、試算表に現れない「取引を丸ごと入力していない」という漏れもあります。
まとめ
試算表は、仕訳を入力した後に「会社の帳簿がどのような状態になっているか」を確認するための重要な帳票です。
最初からすべての科目を完璧に分析する必要はありません。
まずは、
- 現金・預金を実際の残高と照合する
- 売掛金・買掛金・未払金を相手先や請求書と照合する
- 立替金・預り金等に不自然な残高がないか確認する
- 通常と逆方向の残高は、理由を元帳・仕訳・証憑までたどる
- 売上・主要費用に不自然な増減がないか確認する
という順番で見てみてください。
試算表で大切なのは、数字を「正常な形」に見せることではありません。
その残高がなぜ存在するのか、実際の取引と結び付けて説明できることです。
会計ソフトへ入力するだけで終わらず、月次で残高を確認する習慣を作ると、経理ミスを早い段階で見つけやすくなり、決算時の確認もスムーズになります。