給与の仕訳が難しく見える最大の理由は、給与の総支給額、従業員から控除する税金・社会保険料、実際の手取額、さらに会社が別途負担する社会保険料など、複数の金額が帳簿上でつながっているからです。
たとえば、給与の総支給額が40万円でも、従業員の銀行口座へ40万円をそのまま振り込むわけではありません。健康保険料・厚生年金保険料などの本人負担分、源泉所得税、住民税などを差し引き、残額を振り込みます。
会社から見ると、差し引いた金額は「会社の収入」ではありません。従業員から一時的に預かり、後日、日本年金機構や税務署、市区町村などへ納めるお金です。この一時的な債務を会計上は主に「預り金」として管理します。
また、会社自身が負担する社会保険料は、従業員から預かったお金ではなく、会社自身の費用です。
この記事では、給与計算そのものではなく、給与の計上から実際の支給、各種納付まで帳簿上で何が起きているのかを、具体的な仕訳例で整理します。
この記事の要点
- 給与の費用は、原則として手取額ではなく総支給額を基礎に考えます。
- 社会保険料の本人負担分、源泉所得税、住民税などは、会社が一時的に預かるため預り金になります。
- 社会保険料の会社負担分は、従業員から預かったお金ではなく、会社自身の費用である法定福利費です。
- 給与を会計に計上した後、実際の振込や各種納付によって未払費用・預り金が解消していきます。
- 「預り金が残っている」ということは、原則として、まだ会社が第三者へ支払う義務を負っているということです。
給与の仕訳が複雑になる理由
給与仕訳を理解するときは、最初から勘定科目を暗記するより、給与計算から支給・納付までに登場するお金を分けて考えると理解しやすくなります。
| 区分 | 会社から見た意味 | 主な勘定科目 |
|---|---|---|
| 給与の総支給額 | 従業員の労働に対して会社が負担する給与 | 給料賃金、給料手当など |
| 給与からの控除額 | 従業員が負担すべき税金・保険料等を会社が一時的に預かる | 預り金 |
| 差引支給額 | 従業員へ支払う手取額。給与計上時点では未払いのことがある | 未払費用など |
| 会社負担の社会保険料 | 会社自身が負担する費用 | 法定福利費 |
重要なのは、手取額だけを給与費用にしないことです。
給与から社会保険料や税金を差し引いても、その分だけ会社の給与費用が小さくなるわけではありません。従業員に帰属する給与総額の一部を、会社が本人に代わって第三者へ支払うために預かっているだけだからです。
給与の「総支給額」と会計上の勘定科目は、必ずしも同じ話ではありません
この記事では分かりやすさのため、給与の総支給額をまとめて「給料賃金」として例示します。
実務では、給与明細に含まれる項目を別の勘定科目へ区分することがあります。たとえば、マネーフォワード クラウド会計の給与連携の初期設定では、基本給・役職手当などは「給料賃金」、通勤手当は「旅費交通費」として設定されています。
一方、所得税では、住宅手当・家族手当・残業手当などの各種手当も原則として給与所得です。通勤手当には一定の非課税限度額があります。
税務上の給与課税の扱いと、会社側でどの勘定科目を使うかは、分けて考える必要があります。
まずは給与計算結果を会計に計上する
説明のため、次のような給与明細を考えます。
| 内容 | 金額 |
|---|---|
| 総支給額 | 400,000円 |
| 社会保険料(本人負担分) | 60,000円 |
| 源泉所得税等 | 8,000円 |
| 住民税 | 12,000円 |
| 差引支給額(手取額) | 320,000円 |
※金額は仕訳の流れを説明するための例です。実際の社会保険料や源泉徴収税額は、標準報酬月額、加入制度、扶養控除等申告書の提出状況、自治体からの通知などによって異なります。
まず、給与総額と手取額・預り金の関係を図で確認しましょう。
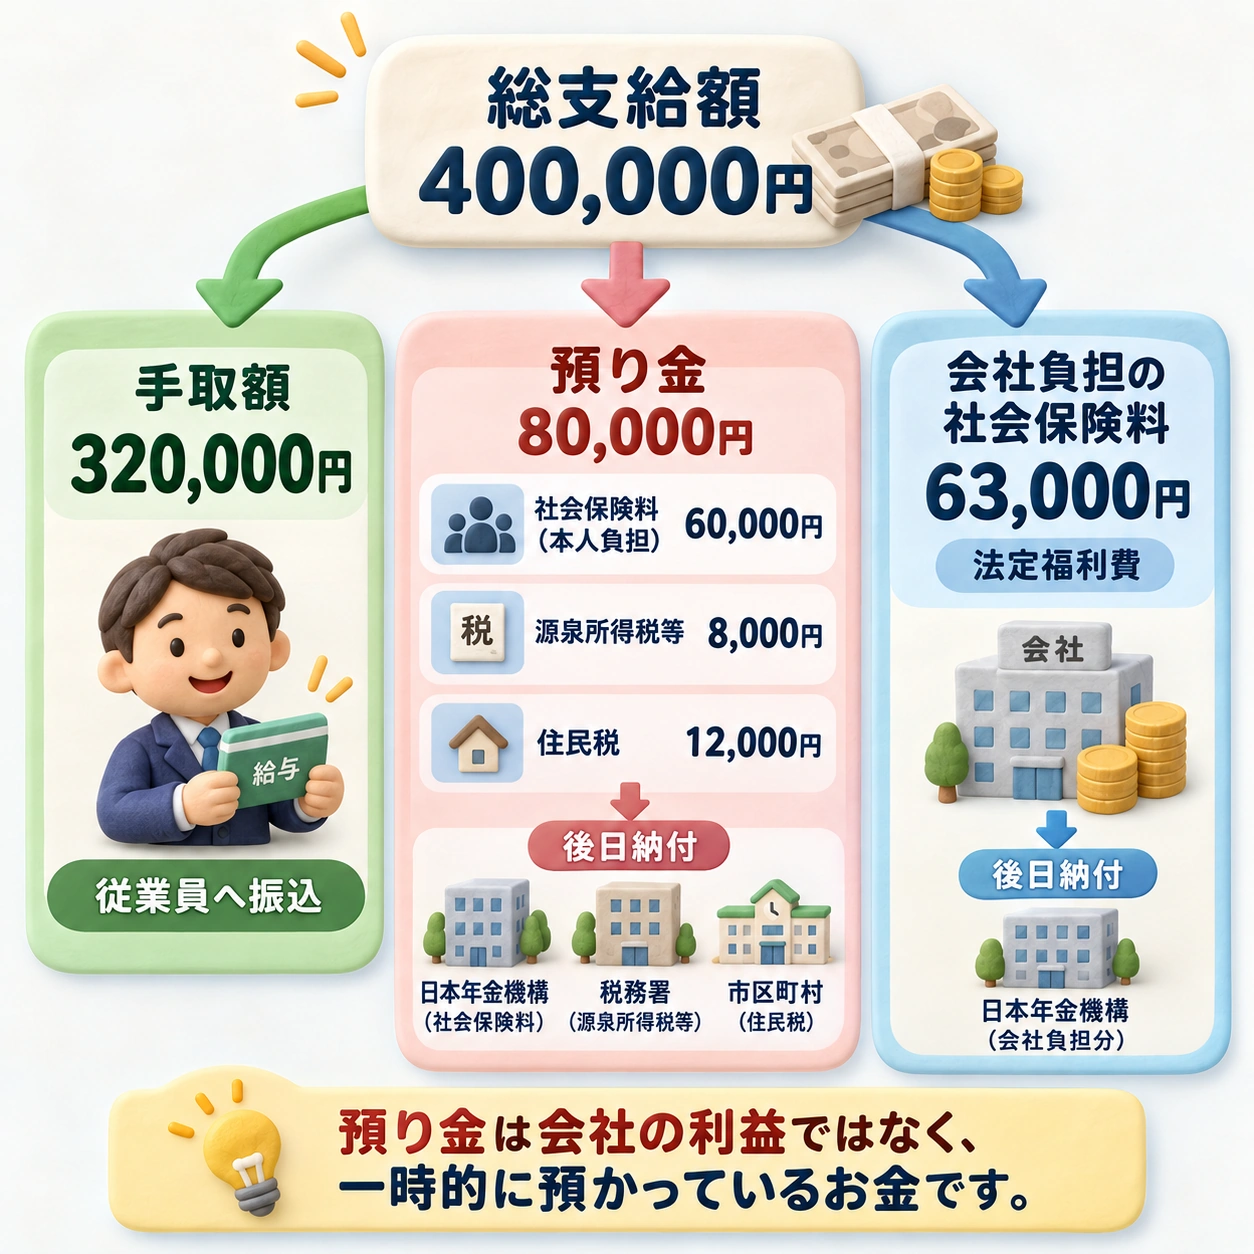
図:総支給額40万円の内訳と、別途発生する会社負担の社会保険料。
図の補足: 右側の会社負担63,000円は、総支給額400,000円から差し引く金額ではありません。会社が別に負担する法定福利費です。
ここでは、給与計算結果を会計に計上する時点と、実際に手取額を振り込む時点を分けて考えます。
給与計算結果を計上すると、たとえば次のようになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 給料賃金 | 400,000円 | 預り金(社会保険料) | 60,000円 |
| 預り金(源泉所得税等) | 8,000円 | ||
| 預り金(住民税) | 12,000円 | ||
| 未払費用 | 320,000円 |
その後、差引支給額320,000円を従業員へ振り込んだときは、次のように未払費用を取り崩します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未払費用 | 320,000円 | 普通預金 | 320,000円 |
このようにすると、
- 給与の総額はいくらか
- 従業員からいくら預かったか
- 従業員へいくら支払う必要があるか
- 実際にいつ振り込んだか
を分けて確認できます。
マネーフォワード クラウド給与からクラウド会計へ連携した場合も、初期設定では差引支給額が「未払費用」、社会保険料・所得税・住民税などの控除項目が「預り金」として仕訳候補に反映されます。
会社の運用によっては、給与計上と実際の支給を同じ日に行い、より簡便な仕訳をすることもあります。ただし、給与が発生した時点と実際の支払日を分けて把握する考え方を理解しておくと、月次決算や給与連携の仕訳を追いやすくなります。
「貸借対照表の負債とは何か」「なぜ預り金や未払費用が貸方に出るのか」という構造から理解したい場合は、会計の構造を理解するもあわせて確認してください。
「預り金」は会社の費用ではなく、一時的な負債
給与仕訳で混乱しやすいのが、預り金の意味です。
従業員の給与から8,000円の源泉所得税等を差し引いた場合、会社が8,000円得をしたわけではありません。会社は、その8,000円を国へ納める義務を負います。
住民税や社会保険料の本人負担分も同じです。
したがって、会社から見ると、
給与から控除する
→ 預り金が増える
→ 税務署・市区町村・日本年金機構等へ納める
→ 預り金が減る
という流れになります。
実務上は、単に「預り金」という1科目だけで管理するより、
- 預り金(社会保険料)
- 預り金(源泉所得税等)
- 預り金(住民税)
のように補助科目を分けておくと、納付漏れや残高異常を見つけやすくなります。
マネーフォワードも、給与連携の初期設定で社会保険料・所得税・住民税などを預り金の補助科目に分けています。
社会保険料は「本人負担」と「会社負担」を分けて考える
健康保険料や厚生年金保険料には、従業員本人が負担する部分と、会社が負担する部分があります。
厚生年金保険料は原則として事業主と被保険者が折半し、健康保険料も協会けんぽでは事業主と被保険者が折半で負担します。
ただし、会計処理では両者の意味が異なります。
本人負担分
従業員の給与から差し引いた本人負担分は、会社が従業員から一時的に預かっているため預り金です。
会社負担分
会社自身が負担する社会保険料は、会社の費用である法定福利費として処理します。
ここでは、説明のため、会社負担分を63,000円として考えます。
月次決算等で会社負担分を発生月に計上する場合の仕訳例は、次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 法定福利費 | 63,000円 | 未払費用 | 63,000円 |
その後、会社が本人負担分60,000円と会社負担分63,000円を合わせて納付したとします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 預り金(社会保険料) | 60,000円 | 普通預金 | 123,000円 |
| 未払費用 | 63,000円 |
これで、
- 従業員から預かった60,000円
- 会社自身が負担する63,000円
の両方が解消されます。
なお、実際の会社の社会保険料納付額が「給与から控除した本人負担額のちょうど2倍」になるとは限りません。 端数処理や会社のみが負担する拠出金等もあるため、実際には日本年金機構等から示された納付額と帳簿残高を照合してください。
社会保険料は「何月分か」と「いつ給与から引くか」に注意する
社会保険料は、給与支給月だけを見て処理すると月を取り違えやすい項目です。
日本年金機構では、健康保険・厚生年金保険の保険料について、事業主が毎月の給与や賞与から被保険者負担分を差し引き、事業主負担分と合わせて納付する仕組みを説明しています。納付期限は原則として保険料の対象月の翌月末日です。
また、給与から控除する際には、当月支払う給与から前月分の保険料を差し引くことができます。
そのため実務では、
- 給与の対象月
- 給与の支給日
- 社会保険料の対象月
- 給与から実際に控除する月
- 日本年金機構等への納付月
が完全には一致しないことがあります。
給与仕訳で社会保険料の預り金が合わなくなった場合は、まず何月分の保険料を何月支給給与から控除している会社なのかを確認してください。
源泉所得税・住民税・社会保険料は、金額の決まり方が違います
- 源泉所得税等:給与を支給する都度、その年分の源泉徴収税額表などを使って計算します。
- 住民税:原則として、市区町村から通知された月割額を給与から差し引きます。
- 健康保険・厚生年金保険料:標準報酬月額等を基礎に計算されます。標準報酬月額は、毎年の定時決定のほか、固定的賃金が大きく変動して一定の要件を満たす場合の随時改定などによって見直されます。
したがって、給与額が変わったからといって、3つがすべて同じタイミング・同じ方法で変わるわけではありません。
源泉所得税等は給与から預かり、原則として翌月10日までに納付する
会社などが給与を支払う場合、原則として給与から所得税等を源泉徴収し、国へ納付します。
2026年分の給与については、給与所得の源泉徴収税額表などを使って所得税及び復興特別所得税を計算します。
給与計上時に8,000円を預り金として計上していた場合、その8,000円を納付したときの仕訳はシンプルです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 預り金(源泉所得税等) | 8,000円 | 普通預金 | 8,000円 |
源泉徴収した所得税等の納付期限は、原則として給与などを実際に支払った月の翌月10日です。
ただし、給与の支給人員が常時10人未満など一定の要件を満たし、納期の特例の承認を受けている場合は、給与等から源泉徴収した所得税等を半年分まとめて納付できます。
この場合、帳簿上は源泉所得税等の預り金が数か月分残ることになります。
その残高自体は直ちに誤りとは限りませんが、納期の特例を使っているため残っているのか、単に納付を忘れているのかは区別しなければなりません。
なお、2027年分以後は、防衛特別所得税を含む新しい源泉徴収税額表が使用されます。防衛特別所得税1%と復興特別所得税1.1%の合計は、改正前の復興特別所得税2.1%と同じであり、この改正自体によって源泉徴収税額の計算方法が変わるわけではありません。ただし、2027年分の給与には別の税制改正も反映されているため、実際の給与計算ではその年分の最新の税額表を使用してください。
住民税は会社が計算するのではなく、自治体から通知された額を天引きする
給与から差し引く住民税も、源泉所得税等と同じく預り金として処理できます。
ただし、両者には重要な違いがあります。
源泉所得税等は、給与支払者がその年分の源泉徴収税額表等を使って税額を求めます。
一方、給与所得に係る個人住民税の特別徴収では、原則として市区町村から会社へ特別徴収税額決定通知書が送られます。会社は、そこに記載された月割額を6月から翌年5月まで毎月の給与から差し引きます。
給与から住民税12,000円を差し引いた時点では、すでに給与計上時の仕訳で預り金12,000円が計上されています。
その後、市区町村へ納入するときは次の仕訳になります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 預り金(住民税) | 12,000円 | 普通預金 | 12,000円 |
特別徴収した住民税の納期限は原則として徴収した月の翌月10日です。
つまり住民税も、
給与から天引き
→ 預り金
→ 市区町村へ納入
→ 預り金が解消する
という流れで理解できます。
給与計上から納付までを一つの流れで見る
ここまでの仕訳をまとめると、次のようになります。
1. 給与計算結果を会計に計上する
総支給額400,000円から、社会保険料60,000円、源泉所得税等8,000円、住民税12,000円を控除し、差引支給額320,000円となる例です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 給料賃金 | 400,000円 | 預り金(社会保険料) | 60,000円 |
| 預り金(源泉所得税等) | 8,000円 | ||
| 預り金(住民税) | 12,000円 | ||
| 未払費用 | 320,000円 |
2. 差引支給額を従業員へ振り込む
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未払費用 | 320,000円 | 普通預金 | 320,000円 |
3. 社会保険料の会社負担分を計上する
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 法定福利費 | 63,000円 | 未払費用 | 63,000円 |
4. 社会保険料を納付する
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 預り金(社会保険料) | 60,000円 | 普通預金 | 123,000円 |
| 未払費用 | 63,000円 |
5. 源泉所得税等を納付する
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 預り金(源泉所得税等) | 8,000円 | 普通預金 | 8,000円 |
6. 住民税を納入する
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 預り金(住民税) | 12,000円 | 普通預金 | 12,000円 |
給与仕訳は、1本の複雑な仕訳を暗記するよりも、
給与を計上する
→ 手取額を支払う
→ 従業員から預かった金額を納付する
→ 会社負担分の未払額も納付する
という時系列で考える方が理解しやすくなります。
「預り金残高」を月次で確認するとミスを見つけやすい
給与関係の仕訳は、入力したら終わりではありません。
月次で預り金の残高を確認すると、納付漏れや仕訳ミスを見つけやすくなります。
特に確認したいのは、次のような状態です。
源泉所得税等の預り金が長期間残っている
納期の特例を使っているのであれば、一定期間残ることがあります。
そうでないのに何か月も残っている場合は、納付漏れや納付仕訳の未入力を疑います。
住民税の預り金が自治体の通知額と一致しない
特別徴収税額決定通知書や、その後に届いた税額変更通知書と給与控除額を照合します。
入社・退職・転勤などがあると、月途中で特別徴収の扱いが変わることもあります。
社会保険料の預り金が毎月ずれていく
保険料の対象月と給与控除月の対応を確認します。
また、会社負担分まで預り金に含めていないか、本人負担分を法定福利費にしていないかも確認してください。
預り金がマイナスになっている
預り金は通常、会社が第三者へ支払う義務を表す負債です。
理由が分からないまま継続的にマイナスになっている場合は、
- 給与控除前に納付仕訳だけ計上した
- 本人負担額と実際の納付額を混同した
- 補助科目を誤った
- 前月以前の残高がずれている
などの可能性があります。
一方で、預り金が一時的にマイナスだからといって、必ず仕訳が誤っているとは限りません。
たとえば年末調整では、1年間に源泉徴収した税額が本来の年税額より多ければ、会社が従業員へ過納額を還付します。還付額や処理のタイミングによっては、源泉所得税等の預り金が一時的にマイナスになることがあります。
大切なのは、単純に「マイナスだから反対仕訳を入れる」のではなく、その残高になった理由を説明でき、その後の処理で適切に解消されるかを確認することです。
社長一人の法人でも考え方は同じ
従業員がいない一人法人でも、社長へ役員報酬を支給している場合は、給与関係の経理から完全に離れられるわけではありません。
役員の場合は、費用科目として「給料賃金」ではなく「役員報酬」などを使用するのが一般的ですが、
- 報酬の総額
- 社会保険料の本人負担分
- 源泉所得税等
- 住民税
- 差引支給額
- 社会保険料の会社負担分
という基本構造は共通しています。
既存の法人の税務・労務カレンダーでは、年末調整や法定調書、給与支払報告書などの年次業務も整理しています。
雇用保険料は、健康保険・厚生年金保険と納付の仕組みが異なります
マネーフォワード クラウド給与の連携では、給与から控除した雇用保険料の本人負担分も「預り金」として仕訳候補に反映されます。
ただし、雇用保険を含む労働保険料は、原則として年度当初に概算保険料を申告・納付し、翌年度の年度更新で確定保険料を計算して精算する仕組みです。
そのため、健康保険・厚生年金保険のように「毎月給与から控除した額を、その後そのまま納付する」と単純に理解するのは適切ではありません。
本記事では給与仕訳の全体像を優先し、労働保険料の概算・確定精算の具体的な会計処理には立ち入りません。
年末調整をすると給与仕訳はどうなる?
毎月給与から差し引く源泉所得税等は、その年の最終的な所得税額そのものではありません。
給与所得者については、年末調整の対象となる場合、年末に1年間の源泉徴収税額と本来納めるべき税額との差額を精算します。
そのため、年末調整時には、
- 所得税等を追加で徴収する
- 徴収しすぎた所得税等を還付する
といった処理が発生することがあります。
過納額を還付する場合、その月に納付すべき源泉徴収税額から差し引いて精算する仕組みがあります。このため、会計上の処理時期によっては、源泉所得税等の預り金が一時的に通常と異なる残高になることがあります。
ただし、年末調整はそれ自体が大きなテーマです。本記事では毎月の給与仕訳の基本に絞り、年末調整の対象者、所得控除、税額控除等の詳細は扱いません。
給与仕訳で最低限押さえたい5つのポイント
最後に、給与仕訳の基本をまとめます。
- 給与費用は手取額ではなく総支給額を基礎に考える。
- 本人負担の社会保険料、源泉所得税等、住民税は、原則として預り金として管理する。
- 社会保険料の会社負担分は預り金ではなく法定福利費である。
- 給与計上・実際の支給・税金や社会保険料の納付を時系列で分けると、未払費用・預り金の意味を理解しやすい。
- 預り金の残高は、金額だけで正常・異常を判断せず、なぜその残高になっているかを確認する。
給与仕訳は、一見すると複雑です。
しかし、根本にあるのは、
「誰が負担するお金なのか」「会社が一時的に預かっているだけなのか」「いつ支払う義務が生じ、いつ実際に支払ったのか」
という考え方です。
この3点を整理すると、給与・社会保険・税金が一つの給与計算に並んでいても、帳簿上の意味を追いやすくなります。
よくある質問
給与の経費は手取額だけですか?
いいえ。原則として、従業員に帰属する給与の総支給額を基礎に給与費用を考えます。
給与から差し引いた社会保険料の本人負担分、源泉所得税等、住民税は、会社が本人に代わって納付するために預かっているものであり、手取額との差額が消えるわけではありません。
ただし、給与明細の総支給額に含まれる項目が、会計上すべて同じ勘定科目になるとは限りません。たとえば通勤手当を「旅費交通費」として区分する実務があります。
社会保険料は本人負担分も法定福利費ですか?
通常、本人負担分は従業員から預かったお金なので預り金として処理します。
会社自身が負担する部分を法定福利費として処理します。
社会保険料は毎月の給与額からその都度計算するのですか?
健康保険・厚生年金保険料は、原則として標準報酬月額等を基礎に計算します。
標準報酬月額は、毎年の定時決定や、固定的賃金が大きく変わった場合の随時改定などによって見直されます。そのため、源泉所得税のように毎月の給与額だけを見てその都度同じ考え方で計算するものではありません。
社会保険料の納付額は、給与から引いた金額の2倍ですか?
必ずしもそうではありません。
厚生年金や健康保険は原則として労使で負担しますが、端数処理や会社のみが負担する拠出金等もあります。実際の納付額は、日本年金機構等から示された金額と照合してください。
住民税も会社が給与額から計算するのですか?
原則として、給与所得に係る特別徴収では、市区町村から会社へ特別徴収税額が通知されます。
会社は通知された月割額を給与から差し引き、翌月10日までに納入します。
預り金はずっと残っていても問題ありませんか?
納期限前であったり、源泉所得税等について納期の特例を利用していたりする場合には、一定期間残ることがあります。
また、年末調整の還付などにより、一時的に通常とは異なる残高になるケースもあります。
ただし、理由の分からない残高が長期間残る場合や、マイナス残高が継続する場合は、納付漏れや仕訳の誤りがないか確認してください。
主な参考資料
- 国税庁「令和8年版 源泉徴収のしかた」
- 国税庁「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」
- 国税庁「No.2507 復興特別所得税の源泉徴収」
- 国税庁「No.2508 給与所得となるもの」
- 国税庁「No.2511 税額表の種類と使い方」
- 国税庁「No.2675 年末調整の過不足額の精算」
- 日本年金機構「厚生年金保険料等の納付」
- 日本年金機構「定時決定(算定基礎届)」
- 日本年金機構「随時改定(月額変更届)」
- 厚生労働省「労働保険料の申告・納付」
- 東京都主税局「個人住民税(区市町村民税・都民税)特別徴収の事務手引き」
- 大田区「給与所得者(サラリーマン)の方を対象とした特別徴収」
- マネーフォワード クラウド会計「『給与から入力』画面の使い方」
- マネーフォワード クラウド会計「預り金とは?仕訳の方法や勘定科目などについて解説」