
社長が会社の経費を個人のお金で支払ったり、資金繰りのために会社口座へ自分のお金を入れたりすることがあります。
反対に、会社から社長へ一時的にお金を渡したり、会社口座から社長個人の支出を支払ってしまったりすることもあります。
このようなときに出てくるのが、役員借入金と役員貸付金です。
名前が似ているため混同しやすいのですが、判断の軸はシンプルです。
この記事の要点
- 役員借入金:会社が役員へ返すべきお金。会社から見ると負債です。
- 役員貸付金:役員が会社へ返すべきお金。会社から見ると資産です。
- 勘定科目名は、社長個人ではなく会社から見た向きで考えます。
- 社長の私的支出を会社が払った場合、帳簿上「役員貸付金」とすれば必ず問題が解決するわけではありません。実際に返済を求める貸付けなのか、役員への経済的利益なのかを確認する必要があります。
- 長く残る役員借入金・役員貸付金は、何の取引から生じ、いつ・どのように精算するのかを説明できる状態にしておくことが重要です。
本記事では、小規模法人、とくに一人法人・少人数法人を想定し、社長と会社の間でお金が動いたときの考え方を整理します。
まず「会社から見て返すのか、返してもらうのか」で判断する
役員借入金と役員貸付金は、会社の立場から考えると分かりやすくなります。
| お金の流れ | 会社から見た状態 | 主な勘定科目 | BS上の区分 |
|---|---|---|---|
| 社長 → 会社 | 会社が社長へ返す必要がある | 役員借入金 | 負債 |
| 会社 → 社長 | 会社が社長から返してもらう必要がある | 役員貸付金 | 資産 |
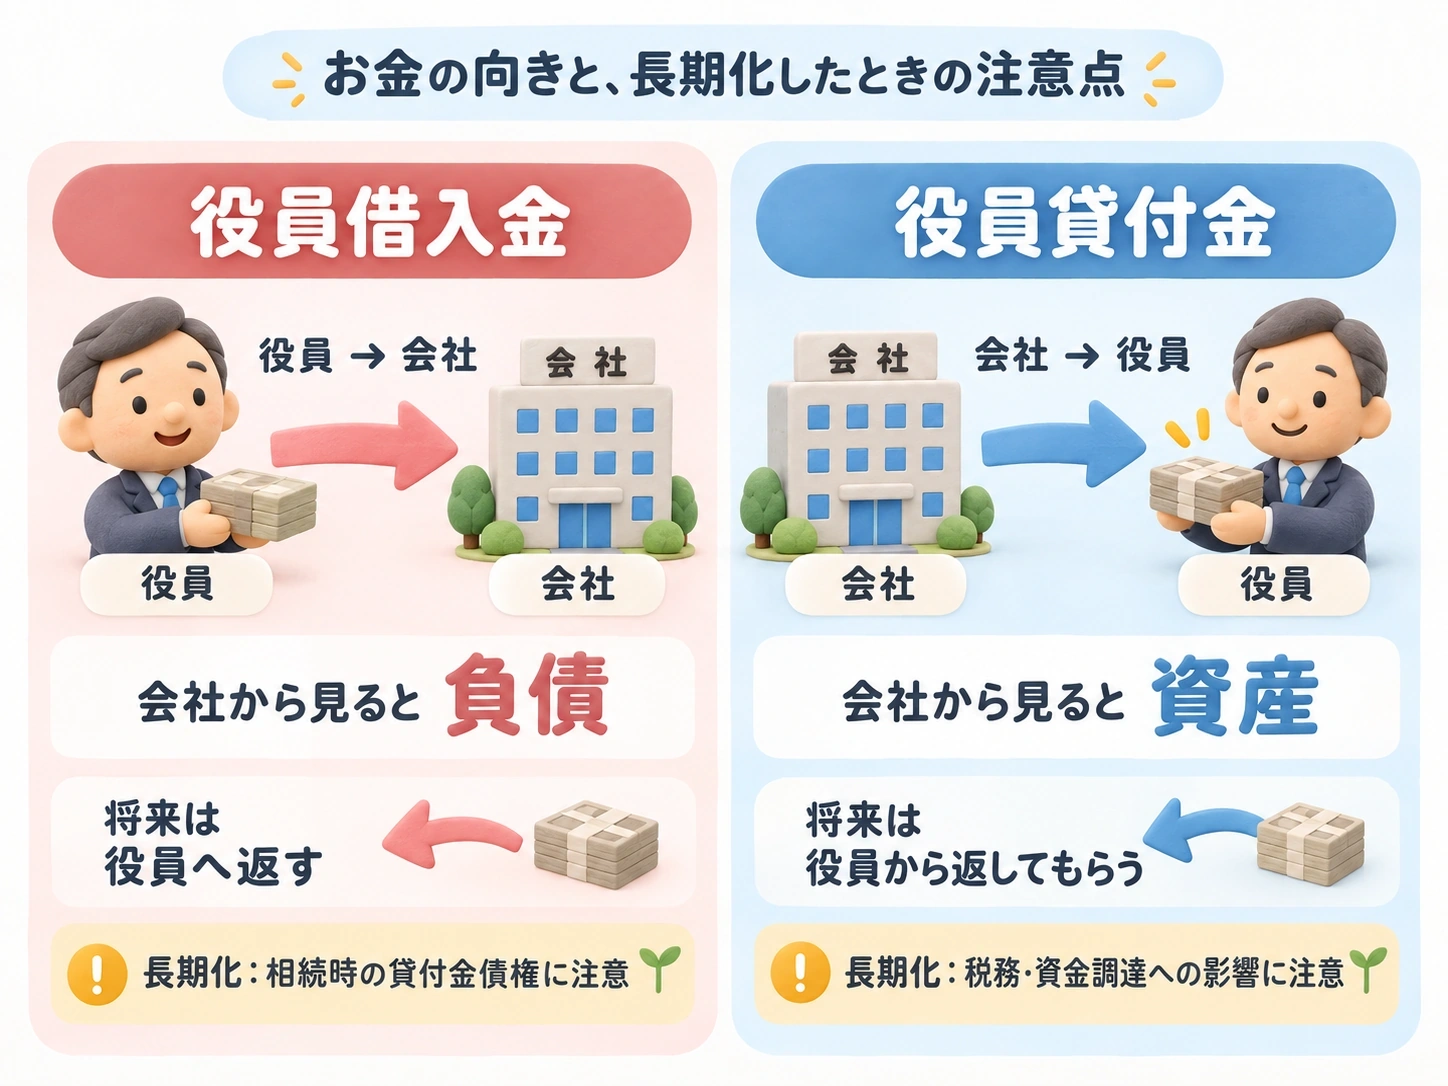
役員借入金は「役員から会社へ」、役員貸付金は「会社から役員へ」というお金の向きで考えると整理しやすくなります。長期化した場合は、それぞれ相続・税務・資金調達など別の注意点があります。
「借入」「貸付」という言葉は、会社を主語にしていると理解してください。
社長個人から見れば、会社への貸付金が会社帳簿では「役員借入金」になります。反対に、社長個人が会社から借りたお金が会社帳簿では「役員貸付金」になります。
役員借入金になる代表例
社長が会社経費を個人のお金で立て替えた
例えば、会社で利用するSaaSの利用料11,000円を、社長が個人のクレジットカードで支払ったとします。
会社がこの支出を負担するのであれば、会社には社長へ11,000円を返す義務が生じます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 通信費等 | 11,000円 | 役員借入金 | 11,000円 |
その後、会社口座から社長へ11,000円を返金したときは、役員借入金を消します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 役員借入金 | 11,000円 | 普通預金 | 11,000円 |
短期間で精算する立替経費では「未払金」を使い、継続して社長との残高を管理する場合に「役員借入金」を使う会社もあります。
この使い分けは、従業員・社長が会社経費を立て替えたときの仕訳で詳しく整理しています。
社長が会社へ運転資金を入れた
資金繰りのため、社長が個人資金500,000円を会社口座へ入金したとします。
増資ではなく、会社が後で社長へ返す前提の資金であれば、会社側では役員借入金として管理するのが一般的です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 500,000円 | 役員借入金 | 500,000円 |
会社が後日500,000円を返したときは、次のように役員借入金を減らします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 役員借入金 | 500,000円 | 普通預金 | 500,000円 |
会社口座への入金が、売上なのか、増資なのか、役員からの借入れなのかは性質がまったく異なります。入金理由を通帳だけで判断せず、何のお金か分かる記録を残しておきましょう。
役員貸付金になる代表例
会社が社長へ一時的にお金を貸した
会社が社長へ200,000円を一時的に貸し、後で返済してもらう契約・実態があるとします。
この場合、会社には社長から200,000円を返してもらう権利があります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 役員貸付金 | 200,000円 | 普通預金 | 200,000円 |
社長から会社へ返済されたときは、役員貸付金を減らします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 200,000円 | 役員貸付金 | 200,000円 |
会社が社長の私的支出をいったん負担した
例えば、社長個人の私的な支出50,000円を、誤って会社口座や会社カードで支払ったとします。
その50,000円を実際に社長へ返済請求し、会社の債権として管理するのであれば、役員貸付金として処理する場面があります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 役員貸付金 | 50,000円 | 普通預金等 | 50,000円 |
ただし、ここで重要なのは、
「私的支出は役員貸付金にしておけば問題ない」という意味ではない
という点です。
実際には返済を求めていない、長期間放置している、返済不要にしているなど、貸付けとしての実態がない場合には、役員に対する給与その他の経済的利益という別の税務問題が生じることがあります。
国税庁 No.5202でも、役員等の個人的費用を法人が負担した額は、役員等に対する経済的利益の例として挙げられています。
もっとも、会社が実際に返済を求め、債権として管理している場合まで一律に同じ扱いになるという意味ではありません。取引の実態で区別する必要があります。
勘定科目名だけで税務上の性質が決まるわけではありません。
未払金と役員借入金はどう使い分けるか
社長が会社経費を個人払いしたとき、未払金と役員借入金のどちらを使うか迷うことがあります。
例えば、毎月の経費精算で数日後に返金するものを「未払金」として管理し、社長が会社へ継続的に入れている資金や、長期間残高を管理するものを「役員借入金」とする方法があります。
一方、すべての社長立替を役員借入金へ集約する会社もあります。
大切なのは、毎回科目を変えることではありません。
- 何の取引から残高が生じたか
- 誰へ返すべきものか
- 返済・精算済みか
- 残高の内訳を後から説明できるか
を確認できるよう、一貫したルールで管理することです。
一般的な買掛金・未払金・未払費用の使い分けは、買掛金・未払金・未払費用は何が違う?で整理しています。
また、社長本人の立替が多い会社では、経費精算書はなぜ必要?小規模法人が整えておきたい経費精算ルールもあわせて確認してください。
「役員貸付金にしておけば大丈夫」ではない
役員貸付金で特に注意したいのが、無利息・低利で会社から役員へお金を貸す場合です。
国税庁は、会社が役員・使用人へ金銭を貸し付けた場合の利息相当額について、次のように取り扱っています。
- 会社が他から借り入れて貸し付けた場合:その借入金の利率
- その他の場合:貸付けを行った年に応じて国税庁が示す利率
2026年中に貸し付けたものについては1.3%とされています。
役員へ無利息または低い利率で貸した場合、原則として、この利率等で計算した利息と実際に受け取る利息との差額が、役員への給与として課税されることがあります。
例えば、単純化して、会社が社長へ1,000,000円を1年間貸し付け、元本が1年間変わらず、適用利率を1.3%、実際の利息を0円とすると、利息相当額は13,000円です。
1,000,000円 × 1.3% = 13,000円実際の計算では、貸付日、元本の返済状況、会社の資金調達方法などを確認します。
また、国税庁は、例えば次のような場合には給与として課税しなくてもよい取扱いを示しています。
- 災害や病気などで臨時に多額の生活資金が必要となり、合理的な金額・返済期間で貸し付ける場合
- 会社の平均調達金利など、合理的と認められる貸付利率を定め、その利率によって貸し付ける場合
- 上記2つ以外の貸付けで、前記の利率(会社の借入金の利率、または貸付けを行った年に応じた利率)により計算した利息と、実際の利息との差額が、1年間で5,000円以下の場合
したがって、「役員貸付金には必ず1.3%の利息を付ければよい」という単純なルールではありません。
この1.3%は、2026年中に行う貸付けについて国税庁が示している利率です。2027年以降に新たに貸し付ける場合は、その貸付けを行う年に対応する利率を確認してください。
返済不要にすると別の問題が生じる
会社が役員に対する貸付金を放棄・免除すると、役員は返済義務を免れるという経済的利益を受けます。
国税庁は、役員等に対する債権の放棄・免除や、無利息・低率による金銭の貸付けで生じる利益を、役員給与となり得る経済的利益の例として挙げています。
そのため、返済されない役員貸付金を長く放置した後で、「もう返さなくてよい」と処理すれば済むわけではありません。経済的利益が役員給与として扱われる場合には、役員個人側の課税だけでなく、法人側でも役員給与の損金算入ルールを検討する必要があります。
貸付けとして計上するのであれば、返済条件、返済実績、残高の内訳を説明できる状態にしておくことが重要です。
役員借入金に利息を付ける場合は、役員個人側も確認する
役員借入金は、会社が役員から借りているお金です。
会社が役員へ利息を支払う契約にする場合には、会社側の処理だけでなく、利息を受け取る役員個人の所得税も確認する必要があります。
国税庁は、非営業用貸金の利子を雑所得の例として示しています。
また、同族会社の役員が、その同族会社から給与以外に貸付金の利子や不動産の賃貸料などを受け取る場合には、それらの所得金額が20万円以下であっても、確定申告をすれば税金が還付される人を除いて確定申告が必要とされています。
つまり、
会社から役員へ利息を払うかどうかは、会社の経理だけを見て決める話ではない
ということです。
なお、役員から会社への無利息貸付と、会社から役員への無利息貸付は、税務上の論点が対称ではありません。本記事では、役員借入金に利息を付けることを一律に推奨するものではありません。
長く残る残高は「なぜ残っているか」を説明できる状態にする
役員借入金や役員貸付金が決算書に載っていること自体から、直ちに誤りや税務問題と決まるわけではありません。
問題になりやすいのは、残高の中身が分からない状態です。
例えば、
- 何年前の取引か分からない
- 社長が何に使ったお金か分からない
- すでに返済したはずなのに帳簿から消えていない
- 役員借入金と役員貸付金の両方が増え続けている
- 私的支出を何年も役員貸付金として放置している
- いつ返すのか決まっていない
といった状態です。
月次では、試算表はどこを見る?残高の異常から経理ミスを見つける方法を参考に、役員借入金・役員貸付金の増減と残高を確認します。
決算前には、決算前に試算表のどこを見る?で整理しているように、長く残る債権・債務について「なぜ残っているか」「翌期にどう精算するか」を説明できる状態にしておきましょう。
補足:役員借入金は、役員側では会社に対する貸付金債権です
会社の帳簿に役員借入金が残っている場合、役員本人から見ると、その金額は会社に返済を求めることのできる貸付金債権です。役員が死亡したときは、この債権も相続財産として評価を検討する必要があります。
財産評価基本通達204では、貸付金債権は原則として「返済されるべき元本」と課税時期現在の「既経過利息」の合計額で評価します。無利息の貸付けで既経過利息がなく、回収不能等の事情もなければ、結果として会社の帳簿上の役員借入金残高に近い金額が相続税評価額になりやすいと考えられます。
一方、同通達205には、債権の全部または一部について回収が不可能または著しく困難と見込まれる場合など、元本価額へ算入しない取扱いがあります。ただし、単に会社が赤字・債務超過であるといった事情だけで当然に評価を下げられるわけではありません。国税不服審判所の平成21年5月12日裁決では、債務超過であっても直ちに事業経営が破綻しているとはせず、会社の存続・営業状況、返済状況、借入金の返済条件等も踏まえて、債権の回収見込みがないことが客観的に確実といえるかを判断しています。
そのため、役員借入金が多額・長期化している場合は、法人側の残高管理だけでなく、将来の相続時に役員側の財産として扱われる可能性も意識しておくことが重要です。
役員貸付金は資金調達にも影響することがある
役員貸付金があるだけで、直ちに融資を受けられなくなるわけではありません。日本政策金融公庫(中小企業事業)は、これまでの業績、今後の事業見通し、業界の動向、申込計画などから総合的に融資の可否を判断するとしています。
一方、「経営者保証に関するガイドライン」は、全国銀行協会と日本商工会議所が策定したものです。同ガイドラインでは、経営者保証を提供せずに資金調達するための要件の一つとして、法人と経営者の関係を明確に区分・分離し、役員報酬・賞与、配当、オーナーへの貸付等の資金のやり取りを社会通念上適切な範囲を超えないようにすることが示されています。
さらに、中小企業庁の「事業者選択型経営者保証非提供制度」は、信用保証協会の保証付き融資で、一定の要件を満たす中小企業者が、保証料率の上乗せを条件に経営者保証を提供しないことを選択できる制度です。その利用要件の一つとして、原則として直近の決算で代表者への貸付金等がないことが挙げられています。ここでいう「貸付金等」には、貸付金だけでなく仮払金・未収入金等も含まれ、少額のものや事業の実施に必要なものは除かれます。
そのため、多額・長期の役員貸付金がある場合は、税務だけでなく、資金調達や経営者保証の見直しの場面でも説明を求められる可能性があります。貸付けの目的、残高が残っている理由、返済条件・返済実績、今後の解消方針を説明できる状態にしておくことが重要です。
小規模法人で決めておきたい実務ルール
一人法人・少人数法人では、複雑な社内規程を作る必要はありません。
まず、次のような簡単なルールを決めるだけでも管理しやすくなります。
- 会社口座と個人口座を分ける
- 社長が会社経費を立て替えたときは内容と証憑を残す
- 短期精算は未払金、継続管理は役員借入金など、自社の使い分けを決める
- 会社から社長へお金を渡すときは、目的・金額・返済予定を記録する
- 役員貸付金は月次で返済状況を確認する
- 役員借入金・役員貸付金の補助科目や明細を残す
- 決算前に古い残高をまとめて確認する
社長一人の会社でも、会社のお金と個人のお金を分けて記録する意味は変わりません。
むしろ、一人法人ほど「自分しか見ないから」と資金移動の記録を省略すると、数か月後には通帳を見ても何のお金だったか分からなくなりがちです。
よくある質問
役員借入金と未払金は、どちらを使ってもよいのでしょうか
短期の立替経費を未払金で管理し、社長との継続的な資金関係を役員借入金で管理する方法があります。
一方、社長立替を役員借入金へまとめる会社もあります。
重要なのは、科目名の違いだけではなく、残高の発生原因と精算状況を説明できることです。立替経費の具体的な仕訳は、従業員・社長が会社経費を立て替えたときの仕訳をご覧ください。
役員貸付金があるだけで税務上問題になりますか
役員貸付金という勘定科目が存在するだけで、直ちに給与課税などが生じるわけではありません。
ただし、無利息・低利貸付による経済的利益、返済実態、債権放棄などについては別途税務上の検討が必要です。
「役員貸付金として計上したから大丈夫」と考えるのではなく、貸付けの実態と返済状況を確認してください。
役員借入金と役員貸付金の両方がある場合、相殺してよいですか
両方の残高がある場合でも、まずはそれぞれ何の取引から生じたかを確認してください。
単に帳簿をきれいに見せるために機械的に相殺するのではなく、当事者間の債権・債務関係、返済・精算の事実を確認したうえで処理します。
まとめ
役員借入金と役員貸付金は、名前が似ていますが、会社から見ると向きが反対です。
- 役員借入金:会社が役員へ返すべきお金 → 会社の負債
- 役員貸付金:役員が会社へ返すべきお金 → 会社の資産
迷ったときは、
このお金は、最終的に会社が返すのか。それとも会社が返してもらうのか。
と考えると整理しやすくなります。
ただし、役員貸付金については、無利息・低利貸付や返済免除による経済的利益など、会計処理だけでは終わらない税務論点があります。
また、役員借入金についても、会社が利息を支払う場合には役員個人側の所得税を確認する必要があります。
小規模法人では、社長と会社のお金が動く機会が多いからこそ、入出金の都度、理由と証憑を残し、月次・決算前に残高の中身を説明できる状態にしておくことが大切です。
参考資料
- 国税庁 No.2606「金銭を貸し付けたとき」
- 国税庁 No.5202「役員等に対する経済的利益」
- 国税庁 No.1300「所得の区分のあらまし」
- 国税庁 No.1901「同族会社の役員で確定申告の必要な人」
- 国税庁「財産評価基本通達 204・205(貸付金債権の評価等)」
- 国税不服審判所 平成21年5月12日裁決(裁決事例集No.77・444頁)
- 中小企業庁「経営者保証」
- 経営者保証に関するガイドライン(経営者保証に関するガイドライン研究会、平成25年12月)
- 中小企業庁「保証料率の上乗せにより経営者保証を提供しないことを選択できる信用保証制度等を開始します」
- 日本政策金融公庫「中小企業の方(中小企業事業)よくあるご質問」