「まだ支払っていないものだから、全部『未払金』でよいのでは?」
経理を始めたばかりの方は、買掛金・未払金・未払費用の違いで迷いやすいものです。
3つとも、決算日時点でまだ支払っていない金額を負債として表す場面があります。しかし、違いは「いつ払うか」ではなく、何の取引から生じた債務なのか、どの期間の費用なのかにあります。
この記事の要点
- 買掛金:本業の商品・材料等の仕入れや、本業の売上に直接対応する外注などから生じる仕入債務
- 未払金:買掛金の対象となる仕入債務でも未払費用でもない、すでに発生・確定している未払い。PC・備品、販売費・一般管理費として処理する単発・プロジェクト型の業務委託や修理、カード利用等で使われることが多い
- 未払費用:継続的な役務について、すでに提供を受けた期間分のうち、まだ支払っていない費用
- 決算では、科目名より先に当期の費用・債務として計上すべきものが漏れていないかを確認する
- 法人税・所得税では、会計上の科目名とは別に「債務が確定しているか」を確認する必要がある
本記事では、小規模法人を主な例として説明します。個人事業主についても基本的な考え方は共通しますが、税務上の必要経費の算入時期などは法人税と所得税で根拠が異なるため、必要に応じて分けて説明します。
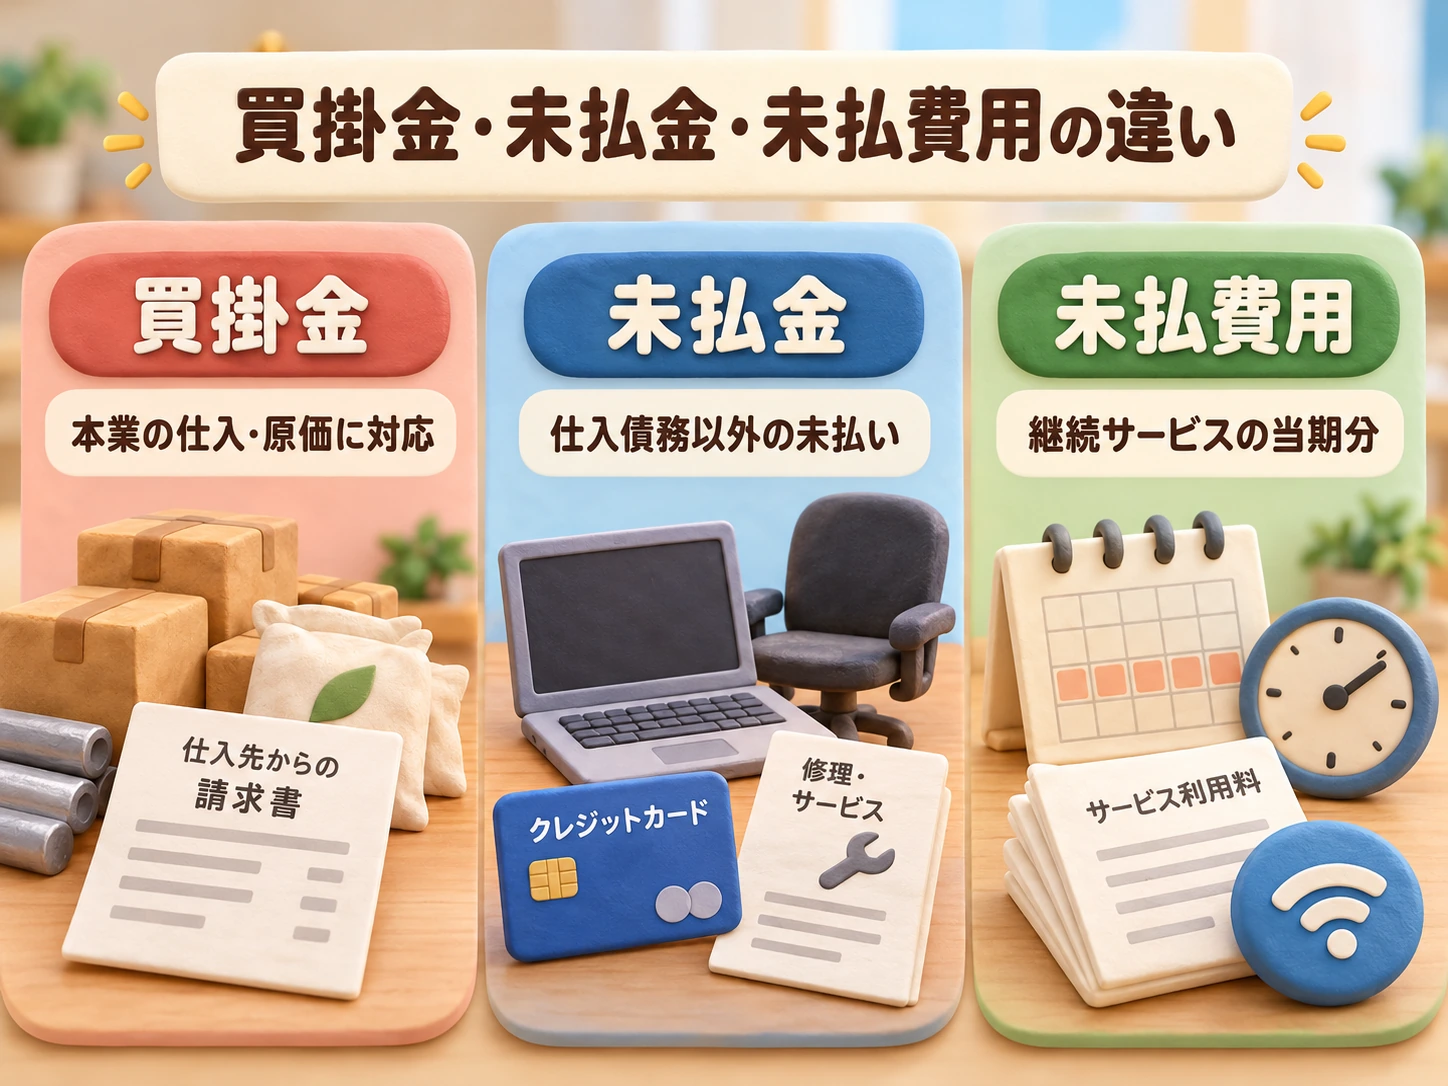
買掛金・未払金・未払費用の違いを、まずはイメージでつかむための図です。厳密な判定は本文で整理しますが、「本業の仕入・原価に対応するか」「仕入債務以外の未払いか」「継続サービスの当期分か」という3つの視点を先に押さえておくと、後の説明が読みやすくなります。
まず3科目の違いを整理する
大まかな違いは次のとおりです。
| 科目 | 何から生じた未払いか | 典型例 |
|---|---|---|
| 買掛金 | 本業の商品・材料等の仕入れや、本業の売上に直接対応する外注などから生じる仕入債務 | 商品・材料の掛仕入、受託案件に直接対応する外注など |
| 未払金 | 買掛金の対象となる仕入債務でも未払費用でもない、すでに確定した債務 | PC・備品の後払い、会社カード利用、販売費・一般管理費として処理する単発・プロジェクト型の業務委託・修理など |
| 未払費用 | 継続的な役務について、すでに提供を受けた期間分 | 後払いの家賃、利息、給与、継続サービスの当期対応分など |
企業会計原則注解〔注16〕では、流動・固定の区分を説明する中で、受取手形・売掛金・支払手形・買掛金・前受金等を、企業の「主目的たる営業取引により発生した債権及び債務」とし、主目的以外の取引によって発生した未収金・未払金等と区別しています。
この「主目的たる営業取引」という表現は会計上の用語としては適切ですが、一般には販売費や管理費も広い意味で会社の営業活動に含まれるため、少し分かりにくい表現です。本記事では、買掛金については主に本業の商品・材料等の仕入れや、本業の売上に直接対応する外注などから生じる「仕入債務」として説明します。
また、企業会計原則注解〔注5〕(3)では、未払費用を、一定の契約に従って継続して役務の提供を受ける場合に、すでに提供された役務について、まだ支払いが終わっていないものとし、このような役務提供契約以外の契約等による未払金とは区別しています。
したがって、3科目を考えるときは、
- 本業の商品・材料等の仕入れや、本業の売上に直接対応する外注などから生じる仕入債務か
- 継続的な役務について、時間の経過等により当期分の費用が発生しているか
- それ以外の確定した債務か
という観点で整理すると分かりやすくなります。
このフローは典型例を整理するための目安です。本業の売上・原価に関係する継続的な役務(外注・運送等)など、契約内容や会社の会計方針・管理方法によって、買掛金・未払費用等のどの科目で管理するか検討が必要な領域もあります。重要なのは、同じ性質の取引を継続して同じ考え方で処理し、残高の中身を説明できることです。
買掛金―本業の仕入・原価に対応する未払い
買掛金は、本業の商品・材料等の仕入れや、本業の売上に直接対応する外注などから生じる「仕入債務」を管理するときに使います。
小売業や製造業であれば、
- 販売する商品
- 製造に使う材料
- 商品の仕入
などを掛けで購入した場合が典型です。
以下の仕訳例は、理解しやすくするため、特に断りがない限り税込経理方式・標準税率10%の取引を前提に単純化しています。
例えば、商品110,000円を掛けで仕入れた場合、次のように記録します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 110,000円 | 買掛金 | 110,000円 |
翌月に取引先へ支払ったときは、
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 買掛金 | 110,000円 | 普通預金 | 110,000円 |
となります。
サービス業・IT事業者では「買掛金」が少ないこともある
サービス業では、商品や材料の仕入が少なく、買掛金をほとんど使わない会社もあります。
一方、外注費等を本業の売上に直接対応する原価として管理している会社では、その外注先への債務を仕入債務として買掛金で管理する場合があります。
そのため、
物を買ったら買掛金
サービスなら未払金
と機械的に分けるのは適切ではありません。
自社の本業で何を仕入・原価として管理しているのか、継続してどの勘定科目を使っているのかを確認します。
未払金―買掛金・未払費用以外で確定した未払い
未払金は、買掛金として管理する仕入債務にも、継続的な役務に係る未払費用にも当たらない債務で、すでに発生・確定している未払いを管理するときによく使います。
例えば、
- PC・備品を後払いで購入した
- 販売費・一般管理費として処理する単発・プロジェクト型の業務委託・修理等について支払義務が確定した
- 会社のクレジットカードで経費を支払った
- 従業員・役員が会社経費を立て替えた
といったケースです。
外注費は「業務委託だから未払金」とは限らない
外注費は、契約形式が業務委託だから未払金になるわけではありません。
例えば、受託開発会社が顧客案件のために他のエンジニアへ開発業務を外注し、その外注費を案件の売上に直接対応する原価として管理している場合、外注先への債務を買掛金で管理することがあります。
一方、
- 自社サイトの改修
- 単発・プロジェクト型の管理部門向けコンサルティング
- 事務所設備の修理
など、本業の売上に直接対応する仕入・原価ではなく、販売費・一般管理費等として処理する単発・プロジェクト型の業務委託・サービスについては、未払金で管理することが一般的です。
一方、管理部門向けのコンサルティングであっても、月額の顧問契約など一定の契約に従って継続的に役務の提供を受けており、決算日までに提供を受けた期間分が未払いであれば、未払費用を検討します。
したがって、「物なら買掛金、サービスなら未払金」「単発なら未払金」といった分け方ではなく、まず本業の仕入・原価に対応する債務か、次に継続的な役務の当期対応分かを確認することが重要です。
PCを後払いで購入した場合
例えば、業務用PC550,000円を購入し、代金は翌月に支払うとします。
PCが固定資産として計上される前提で単純化すれば、
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 備品 | 550,000円 | 未払金 | 550,000円 |
となります。
ここで重要なのは、未払金を計上したから550,000円が当期の費用になるわけではないことです。
借方は固定資産です。その後、減価償却等によって各期の費用へ配分します。
PC・備品の金額基準や減価償却については、10万円・20万円・40万円の違い―PC・備品を購入したときの経理と減価償却で整理しています。
会社カードで支払った場合
会社のクレジットカードで22,000円の事務用品を購入し、翌月にカード会社から引き落とされる場合、例えば次のように処理します。
購入時:
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 消耗品費 | 22,000円 | 未払金 | 22,000円 |
引落時:
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未払金 | 22,000円 | 普通預金 | 22,000円 |
この場合、カードの引落日まで費用計上を待つのではなく、購入・利用した取引を基準に記帳します。
ただし、カードで購入したものが商品仕入など本業の仕入債務に該当する場合には、自社の会計方針や管理方法に応じて買掛金等での処理も検討します。
従業員・社長の立替経費
従業員や社長が会社経費を個人のお金で支払った場合、会社から見れば本人へ返す義務があるため、通常は未払金や役員借入金等で管理します。
この論点は、従業員・社長が会社経費を立て替えたときの仕訳―「立替金」「未払金」の違いで詳しく説明しています。
役員など企業内部の者に対する債務は、内容が分かるよう区別して管理することも重要です。小規模法人では、補助科目等で「役員」「従業員」などを分けておくと、決算時に残高を確認しやすくなります。
本記事では、立替経費そのものではなく、買掛金・未払金・未払費用という負債科目全体の使い分けに重点を置きます。
未払費用―継続的な役務の「すでに受けた期間分」
未払費用は、単に「まだ払っていない費用」という意味ではありません。
企業会計原則注解では、一定の契約に従って継続して役務の提供を受ける場合に、すでに提供された役務に対してまだ支払っていない対価を未払費用としています。
中小企業庁の「中小会計要領」の手引きでも、
- 後払いの家賃
- 支払利息
- 従業員給与
などが未払費用の具体例として示されています。
ただし、これは会計上の経過勘定の例です。使用人賞与や役員給与には、法人税上、損金算入時期・損金算入要件について別の規定があります。 「給与や賞与を未払計上したから当期の損金になる」と単純には判断できません。
3月分の継続サービスを4月に請求・支払いする場合
3月決算法人が継続契約しているシステム保守について、3月分33,000円の役務提供は3月中に受けているものの、請求・支払いが4月になるとします。
当期分を未払費用として計上する場合、単純化すれば、
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 支払手数料等 | 33,000円 | 未払費用 | 33,000円 |
となります。
決算整理で未払費用を計上した場合、翌期首に逆仕訳を行う「再振替仕訳」によって前期の決算整理をいったん戻し、翌期の支払・費用計上と整理する方法も一般的です。ただし、会計ソフトや会社の運用によって処理方法は異なるため、再振替が唯一の方法というわけではありません。
重要なのは、
4月に払うから4月の費用
ではなく、3月中に提供を受けた当期分の役務であるという点です。
決算整理仕訳とは?日常の仕訳だけでは決算書が完成しない理由では、未払費用を代表的な決算整理項目として説明しています。
取引の性質と期間帰属で考える
買掛金・未払金・未払費用を使い分けるときは、何の取引から生じた債務なのか、継続的な役務なのか、どの期間に対応するのかを確認します。
買掛金か未払金かについては、その債務が本業の仕入・原価に対応する仕入債務なのか、それ以外の債務なのかを確認します。
未払費用については、一定の契約に従って継続的な役務の提供を受けており、決算日までにすでに提供を受けた期間分があるかどうかが重要です。
また、請求書が届いていなくても、修繕費に該当する単発の修理が決算日前に完了し、債務が成立して金額を合理的に算定できるのであれば、税務上の債務確定を満たし、未払金等として当期の費用を計上できることがあります。修理・改良の内容によっては資本的支出として固定資産に計上する場合があるため、「修理」という名称だけで当期費用になるわけではありません。
一方、契約や請求が決算前に行われていても、サービスの提供自体が翌期であれば、当期の費用になるとは限りません。
このように、支払・請求の時期と、費用がどの期間に帰属するかは分けて考える必要があります。
5つのケースで比べる
1. 商品を掛けで仕入れた
販売する商品110,000円(税込)を取引先から掛けで仕入れた。
→ 買掛金
本業の商品仕入に伴う仕入債務だからです。
2. 業務用PCを後払いで購入した
会社で使うPC550,000円(税込)を購入し、翌月支払う。
→ 未払金
本業の商品仕入とは異なる固定資産取得に伴う債務です。
なお、借方は固定資産となるため、「未払金を計上した=550,000円をそのまま当期費用にできる」という意味ではありません。
3. 会社カードで事務用品を購入した
事務用品22,000円(税込)を会社カードで購入し、翌月カード会社から引き落とされる。
→ 未払金で管理することが一般的
カード会社への支払義務を未払金として管理します。
4. 継続契約の3月分サービスを4月に支払う
3月決算法人が月額の継続サービスを利用し、3月分の料金を4月に支払う。
→ 未払費用を検討
3月中にすでに提供を受けた継続的な役務の当期対応分だからです。
5. 従業員が会社の事務用品を立て替えた
従業員が会社の事務用品11,000円(税込)を個人のお金で購入し、翌月精算する。
→ 通常は未払金
会社から見れば、従業員へ返す義務があるからです。
立替経費については、立替経費の仕訳の記事を参照してください。
勘定科目より「当期に計上すべき債務があるか」が重要
買掛金・未払金・未払費用の使い分けは重要ですが、決算でそれ以上に重要なのが、
当期に計上すべき債務・費用が漏れていないか
という確認です。
例えば3月決算法人で、3月中に修理が完了し、請求書は4月に届く場合があります。
このような場合も、請求書の到着時期だけではなく、修理がいつ完了し、債務がいつ成立したのかを確認して、当期に計上すべき費用かを判断します。
決算前に試算表のどこを見る?でも説明したように、決算前には試算表へすでに入力されている残高だけでなく、帳簿にまだ入っていない未請求・未申請の当期分も探す必要があります。
法人税では「何という科目を使ったか」より債務確定を確認する
法人税では、損金は売上原価等、販売費・一般管理費その他の費用、損失などに分けて考えます。ここで説明する「債務確定の3要件」は、国税庁が販売費・一般管理費その他の費用(償却費以外)について示している判断基準です。商品仕入など売上原価に関係する項目まで、すべて同じ3要件だけで判断するという意味ではありません。
販売費・一般管理費その他の費用については、原則として事業年度末までに債務が確定しているものが損金算入の対象となります。
国税庁は、債務が確定しているかについて、原則として次の3要件を示しています。
- 事業年度終了の日までに、その費用に係る債務が成立している
- その日までに、その債務に基づいて具体的な給付をすべき原因となる事実が発生している
- その日までに、金額を合理的に算定できる
例えば、修繕を発注しただけでまだ作業が行われていないのであれば、通常、作業分を当期費用へ計上することはできません。
一方、修繕費に該当する修理が決算日までに完了し、債務が成立していて、金額も合理的に算定できるのであれば、請求書が翌期に届く場合でも、未払金等として当期に計上できることがあります。修理・改良が資本的支出に該当する場合は、債務が確定していても支出額をそのまま当期の修繕費として損金算入するものではありません。
ここで重要なのは、
未払金と書けば損金になる
未払費用と書けば損金になる
という関係ではないことです。
勘定科目名と、法人税上その事業年度の損金にできるかは別の判断です。
また、固定資産を未払金で計上した場合のように、債務自体が確定していても、支出額そのものを直ちに全額損金へ算入するとは限りません。
さらに、使用人賞与や役員給与などには、一般的な債務確定の考え方とは別に法人税上の特則があります。 例えば使用人賞与には通知・支給時期・損金経理等に関する規定があり、役員給与にも定期同額給与・事前確定届出給与等の要件があります。これらは「未払計上したから損金になる」とは判断しません。
消費税の仕入税額控除は別に確認する
法人税上、当期の損金に算入できるかという判断と、消費税の仕入税額控除を受けられるかという判断も別です。
本則課税(仕入税額を実額で計算する方式)の課税事業者の場合、消費税では、原則として、課税仕入れの事実を記載した帳簿と適格請求書等の保存が仕入税額控除の要件となります(一部、帳簿のみの保存で認められる特例があります)。
そのため、決算時に請求書未着の費用を未払計上する場合でも、法人税上の債務確定だけで消費税の処理まで自動的に決まるわけではありません。 課税仕入れの時期、インボイス等の保存要件、適用できる特例を別途確認します。
個人事業主も「払ったかどうか」だけでは決まらない
個人事業主についても、所得税の必要経費は、原則としてその年に債務が確定した金額が対象になります。
国税庁は、実際にまだ支払っていなくてもその年に債務が確定していれば、その年の必要経費となり得る一方、すでに支払っていても債務が確定していないものは、その年の必要経費にならないと説明しています。
したがって個人事業主でも、
12月31日までに払ったか
だけで必要経費の年分を判断するのではなく、その支出・役務がいつの事業に対応するのか、債務がいつ確定したのかを確認する必要があります。
ただし、一定の青色申告者が選択する現金主義の特例など、通常と異なる取扱いもあります。
決算前に確認したいポイント
買掛金・未払金・未払費用は、決算前に次のように確認すると整理しやすくなります。
買掛金
- 取引先別の未払い額と合っているか
- 支払済みなのに残っていないか
- 仕入計上漏れがないか
- 長期間残っている古い残高の理由を説明できるか
未払金
- PC・備品・カード利用等の未払いが漏れていないか
- 支払済みなのに残っていないか
- 従業員・役員の未精算立替経費が残っていないか
- 相手先・発生原因を説明できるか
未払費用
- 決算日までに受けた継続サービスの当期分が漏れていないか
- 家賃、利息、給与等の期間対応を確認したか
- 翌期分まで当期の費用に含めていないか
- 金額の計算根拠を説明できるか
決算前には、決算前の試算表チェックの記事とあわせて確認すると、残高確認と計上漏れの両方を整理しやすくなります。
小規模法人は「使い分けルール」を決めておく
小規模法人では、厳密な科目区分を毎回一から考えるより、自社で一定のルールを決めて継続する方が経理しやすくなります。
例えば、
| 取引 | 主な管理科目の例 |
|---|---|
| 本業の商品・材料等の仕入 | 買掛金 |
| 本業の売上に直接対応する外注 | 買掛金を使うことがある |
| PC・備品等の後払い | 未払金 |
| 会社カードの未引落額 | 未払金 |
| 従業員の未精算経費 | 未払金 |
| 継続サービスの決算日までの経過分 | 未払費用 |
といった基本ルールを決めます。
そのうえで、
- 買掛金は仕入先別
- 未払金はカード会社・従業員・役員・取引先別
- 未払費用は内容別
に補助科目や明細で管理すると、決算時に残高の中身を確認しやすくなります。
ただし、「科目を統一すること」自体が目的ではありません。
重要なのは、
その残高が何の取引から生じ、誰へ、いつ、いくら支払うものなのか
を説明できる状態にしておくことです。
まとめ
買掛金・未払金・未払費用はいずれも「まだ支払っていない金額」を表すことがありますが、発生原因が異なります。
- 買掛金:本業の商品・材料等の仕入れや、本業の売上に直接対応する外注などから生じる仕入債務
- 未払金:買掛金の対象となる仕入債務でも未払費用でもない、すでに発生・確定した債務
- 未払費用:継続的な役務について、すでに提供を受けた期間分の未払い
迷ったときは、
- 何の取引から生じた債務か
- 本業の仕入・原価に対応する債務か
- 継続的な役務なのか
- どの期間の費用なのか
を順に確認します。
そして決算では、勘定科目の名称以上に、当期に計上すべき費用・債務が漏れていないかを確認することが重要です。
会計上「未払金」「未払費用」として計上することと、税務上その事業年度・年分の損金・必要経費にできることは同じ判断ではありません。
科目名だけを合わせるのではなく、取引の実態、期間帰属、債務の確定をつなげて考えることで、決算時にも説明できる帳簿になります。