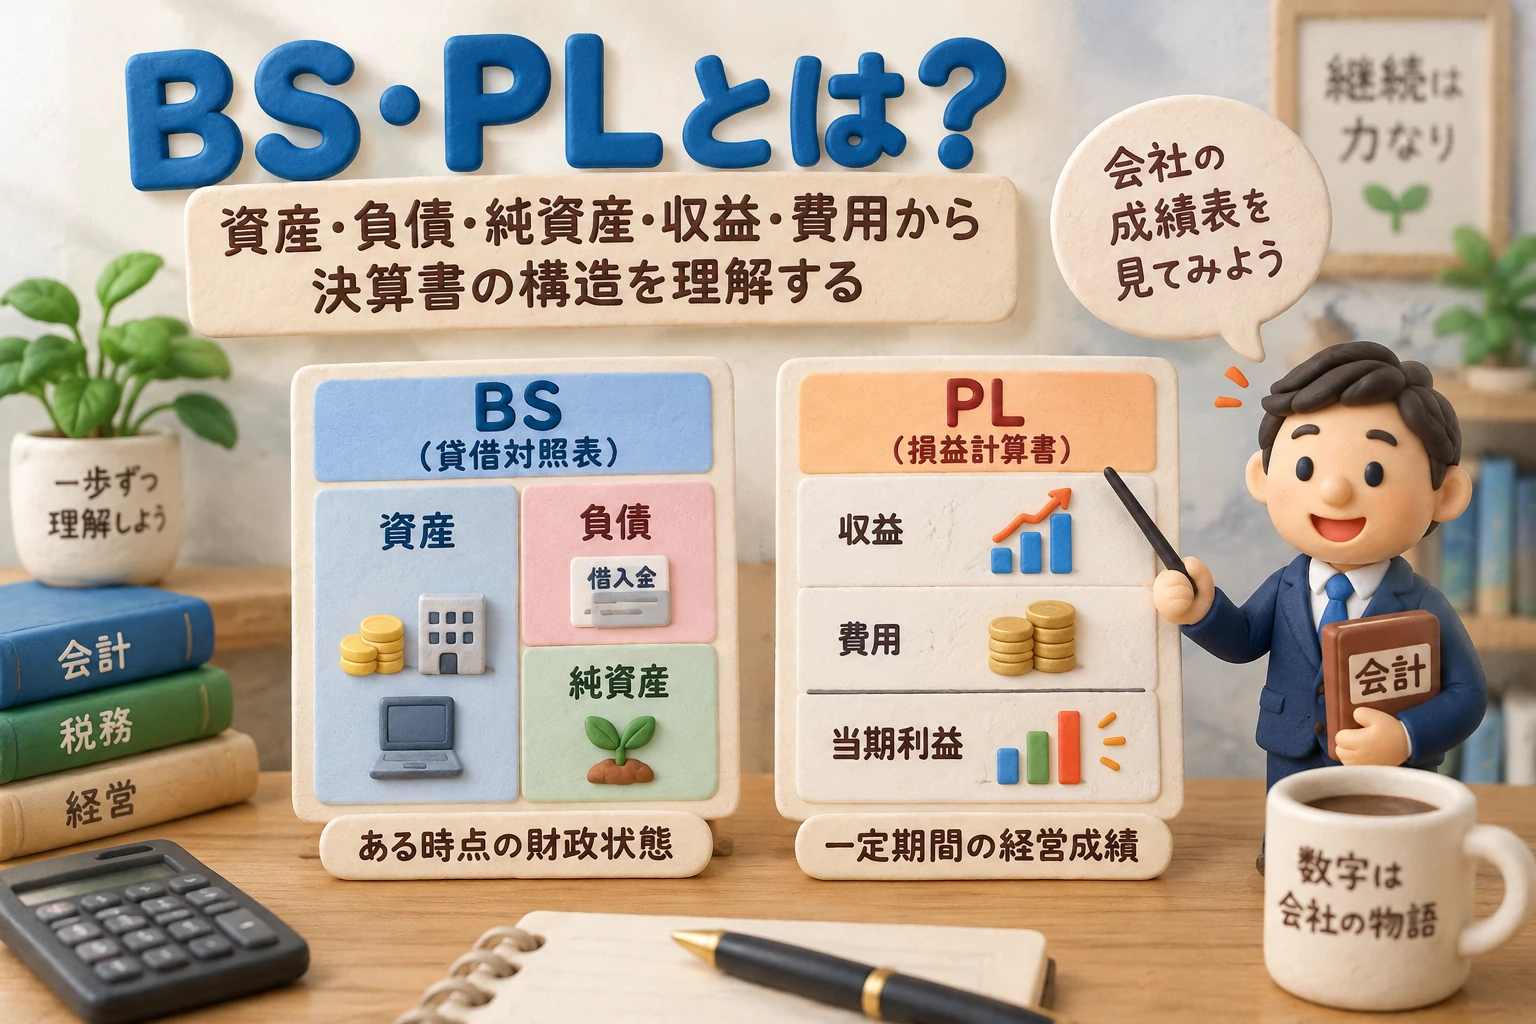
会計ソフトを使うと、仕訳を入力するだけで貸借対照表(BS)や損益計算書(PL)が自動で作られます。
そのため、日々の入力はできていても、
- BSとPLは何が違うのか
- 「資産」「負債」「純資産」「収益」「費用」はどうつながっているのか
- 黒字なのに、なぜ預金残高が増えていないのか
といった会計の基本構造は、意外と分かりにくいままになりがちです。
この記事では、簿記検定のための暗記ではなく、自分の帳簿・試算表・決算書で何が起きているのかを理解するための地図として、BSとPLの関係を整理します。
この記事の要点(結論)
- BSは、ある時点の資産・負債・純資産を表す「財政状態」の書類
- PLは、一定期間の収益・費用と、その差額である利益を表す「経営成績」の書類
- PLで生じた利益は、決算を通じてBSの純資産につながる
- 利益と現金は同じではなく、黒字でも現金が減ることがある
まず、BSとPLの違いを表にすると次のとおりです。
| 貸借対照表(BS) | 損益計算書(PL) | |
|---|---|---|
| 何を表すか | ある時点の財政状態 | 一定期間の経営成績 |
| 主な要素 | 資産・負債・純資産 | 収益・費用 |
| 基本式 | 資産 = 負債 + 純資産 | 収益 - 費用 = 利益 |
| 見るイメージ | 期末に何が残っているか | 期間中にどれだけ稼ぎ、使ったか |
BSとPLは「時点」と「期間」が違う
中小企業庁は、貸借対照表を「会社の期末における財政状態」を示す決算書、損益計算書を「会社の一会計期間における経営成績」を示す決算書と説明しています。
この「時点」と「期間」の違いを最初に押さえると、BSとPLをかなり理解しやすくなります。
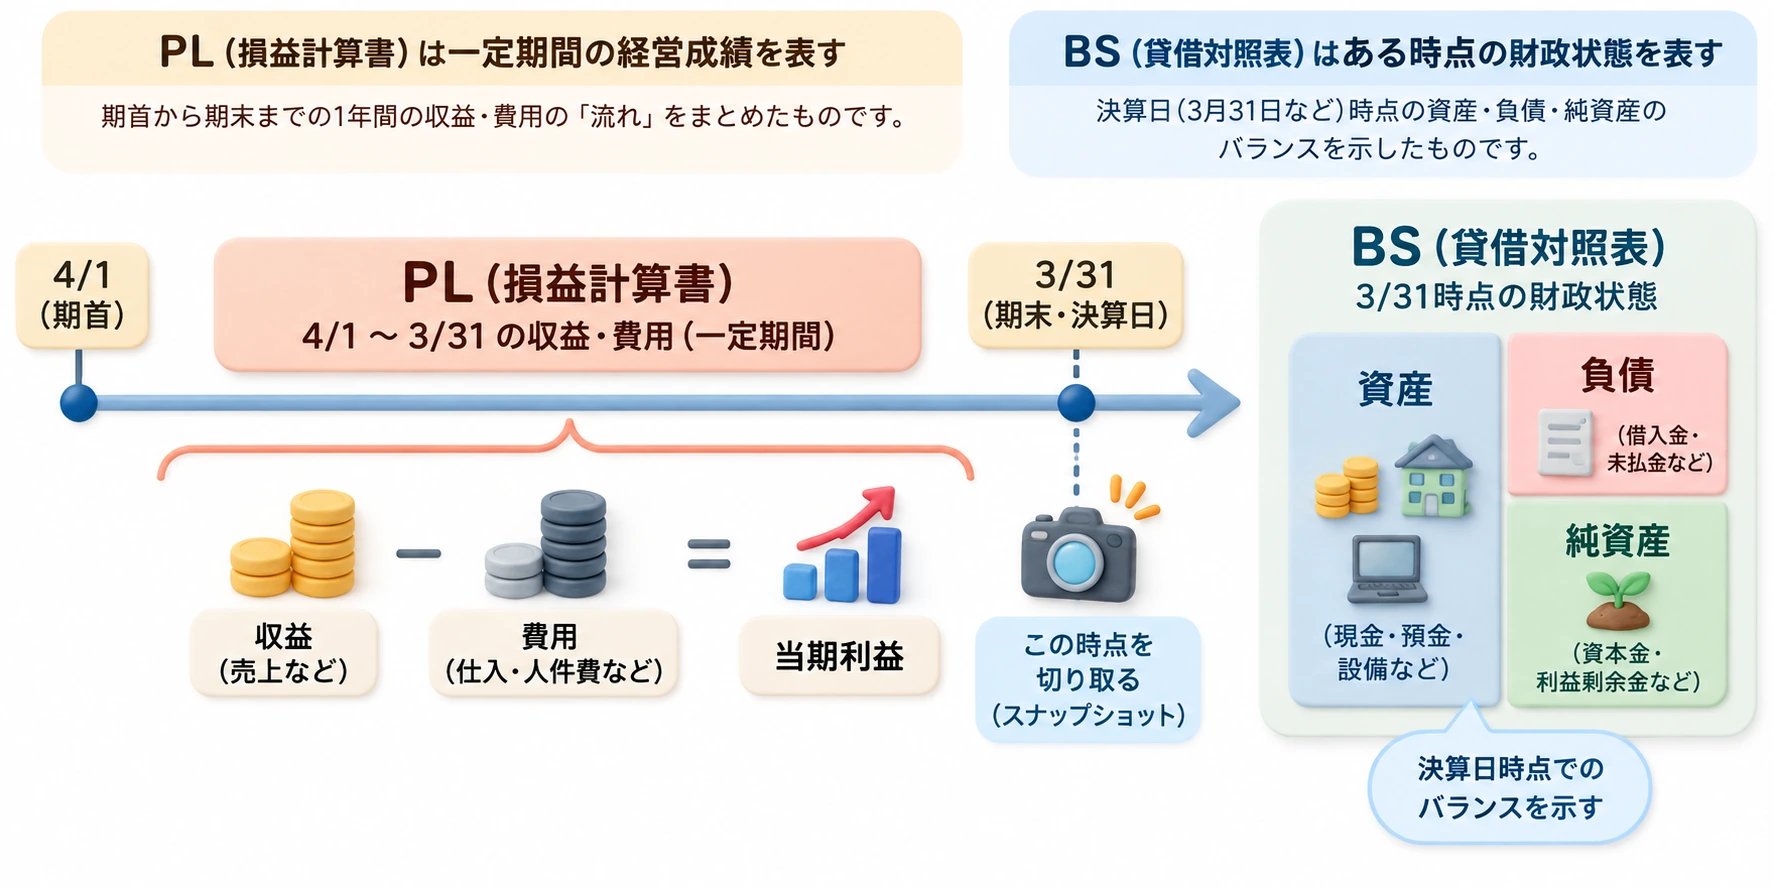
PLは期首から期末までの期間を流れとして見る書類、BSは決算日という一時点を切り取ったスナップショットと考えるとイメージしやすくなります。
BSは「決算日時点で何が残っているか」
貸借対照表(Balance Sheet、BSまたはB/S)は、たとえば3月決算法人なら、3月31日時点で会社に何があるか、何を返す必要があるか、その差額としてどれだけ自分の持分があるかを表します。
主に見るのは次の3要素です。
- 資産
- 負債
- 純資産
現金・預金や売掛金、固定資産などが「資産」、買掛金や未払金、借入金などが「負債」です。
そして、
資産 - 負債 = 純資産
という関係になります。
PLは「その期間にどれだけ稼ぎ、どれだけ費用がかかったか」
損益計算書(Profit and Loss Statement、PLまたはP/L)は、決算日だけを見るのではなく、期首から期末までの一定期間を対象にします。
主に見るのは次の2要素です。
- 収益
- 費用
そして、
収益 - 費用 = 利益
という関係になります。
たとえば、1年間の売上が1,000万円、費用が800万円なら、単純化すれば利益は200万円です。
会計は「5つの要素」で全体像をつかむ
BSとPLを合わせると、会計の基本は次の5要素で整理できます。
| 要素 | 主に出てくる書類 | 何を表すか | 代表例 |
|---|---|---|---|
| 資産 | BS | 会社が保有・回収するもの | 現金、預金、売掛金、備品 |
| 負債 | BS | 将来支払う義務があるもの | 買掛金、未払金、借入金 |
| 純資産 | BS | 資産から負債を差し引いた部分 | 資本金、利益剰余金など |
| 収益 | PL | 事業活動等によって生じた稼ぎ | 売上高、受取利息など |
| 費用 | PL | 収益を得るため等に生じたコスト | 仕入、人件費、家賃、減価償却費など |
入門記事としての補足
この記事では、会計全体の構造をつかみやすくするため、代表的な取引をもとに単純化して説明しています。たとえば「資産=会社が保有・回収するもの」「負債=将来支払う義務があるもの」という表現だけでは、前払費用・繰延資産・前受金など、すべての科目を厳密には説明できません。個々の勘定科目には、ここでの説明だけでは表せないものや、より厳密な会計上の定義があります。
ここで重要なのは、現金が増えた・減ったという事実だけでは、この5要素のどこに当たるかは決まらないということです。
たとえば、銀行から100万円を借りれば預金は100万円増えますが、売上ではありません。
- 預金という資産が100万円増える
- 借入金という負債も100万円増える
というBS内の動きです。
逆に、100万円の売上が発生しても、まだ入金されていなければ、現金は増えていません。
その場合は、
- 売上という収益が100万円増える
- 売掛金という資産が100万円増える
という形になります。
この違いが分かると、「入金=売上」「出金=経費」ではないことが見えてきます。
BSは「お金をどう集め、何に変わっているか」を見る
BSは、単に「会社が持っているもの一覧」ではありません。
右側にある負債・純資産は、会社が事業に使う資金をどこから集めたかを見る側面があります。
一方、資産は、その資金が現在どのような形になっているかを見る側面があります。
たとえば、銀行から500万円を借り、そのうち300万円で設備を購入した場合を考えます。
資金調達としては借入金が増えます。
一方、資産側では、
- 預金
- 設備
という形で資金が存在します。
そのためBSでは、
資産 = 負債 + 純資産
という左右の関係が常に成立します。
なお、「資産だから良い」「負債だから悪い」と単純に判断するものではありません。
借入によって必要な設備投資を行い、将来の売上につなげることもあります。大切なのは、資産・負債の中身と、その金額が事業実態に合っているかを見ることです。
たとえば、従業員・社長が会社経費を立て替えた場合の記事では、従業員や社長が会社経費を立て替えた場合、会社から見れば返す義務があるため、通常は「未払金」や「役員借入金」という負債になります。
一方、会社が本来は従業員や取引先などが負担すべき金額を先に支払い、後で回収する場合の「立替金」は資産です。
科目名だけを暗記するより、「会社から見て回収する権利なのか、返す義務なのか」と考えると、BS上の位置も理解しやすくなります。
PLは「利益が生まれた理由」を見る
PLでは、一定期間の収益と費用を集計して利益を計算します。
ただし、PLは単に「黒字か赤字か」だけを見るものではありません。
たとえば、利益が同じ200万円でも、
- 売上が大きく伸びた結果なのか
- 人件費が減った結果なのか
- 一時的な収益があっただけなのか
によって意味は異なります。
中小企業庁の損益計算書の説明でも、売上総利益、営業利益、経常利益、税引前当期純利益、当期純利益というように、利益を段階的に確認する構造が示されています。
小規模法人・個人事業主が最初に見るときは、まず細かな利益区分をすべて覚える必要はありません。
最初は、
- 売上はいくらか
- 主な費用はいくらか
- 最終的にどれだけ利益が残ったか
を確認し、その後で「なぜその利益になったのか」を掘り下げるとよいでしょう。
PLの利益は、BSの純資産につながる
BSとPLは別々の書類ですが、独立しているわけではありません。
法人では、その期に生じた利益は、決算を通じて最終的に利益剰余金などの形で純資産へ反映されます。
つまり、利益を積み重ねれば、ほかの条件が同じなら純資産は厚くなっていきます。
一方で、純資産は利益だけで動くわけではありません。
たとえば、
- 増資をする
- 配当を行う
- 自己株式の取引等がある
といった場合にも純資産は動きます。
そのため、単純に「期末純資産-期首純資産=その年の利益」と考えるのではなく、PLとBSの両方を見る必要があります。
コラム:資本金1,000万円=現金1,000万円ではありません
純資産は、資産のように「そこにある特定の財産」を直接表すものではありません。基本的には、資産から負債を差し引いた残余として表されます。
たとえば、会社設立時に1,000万円を出資すると、単純化すれば「現金1,000万円/資本金1,000万円」となります。しかし、その後400万円で設備を購入すれば、資産の中身は「現金600万円+設備400万円」に変わります。それでも、この取引だけで資本金が600万円になるわけではありません。
さらに事業で損失が出れば、利益剰余金などを通じて純資産全体は減少しますが、資本金の額がそれだけで自動的に減るわけでもありません。
「資本金」という金額の現金が、会社のどこかにそのまま保管されているわけではないと理解しておくと、BSの資産と純資産を混同しにくくなります。
黒字でも現金が減ることがある
経理初心者が特に混乱しやすいのが、利益と現金は同じではないという点です。
簡単な例で考えてみます。
期首に現金100万円、負債なし、純資産100万円の会社があったとします。
その後、次の取引だけがあったものとします。
- 50万円のサービスを提供したが、代金はまだ未入金
- 30万円の費用を現金で支払った
税金や配当などは考えないものとします。
PL
| 項目 | 金額 |
|---|---|
| 収益 | 50万円 |
| 費用 | 30万円 |
| 利益 | 20万円 |
PLでは20万円の黒字です。
BS
| 資産 | 金額 |
|---|---|
| 現金 | 70万円 |
| 売掛金 | 50万円 |
| 資産合計 | 120万円 |
負債がなければ、純資産は120万円です。
期首の純資産100万円に、当期の利益20万円が加わった形です。
しかし、現金だけを見ると、
100万円 → 70万円
と30万円減っています。
50万円の売上は発生しているものの、まだ売掛金として残っており、現金になっていないからです。
この例だけでも、
黒字 = 現金が増えている
ではないことが分かります。
利益と現金がずれる代表的な理由
利益と現金が一致しない場面は、売掛金だけではありません。
| 取引 | 利益への影響 | 現金への影響 |
|---|---|---|
| 掛けで売上を計上した | 収益が増える | 入金までは増えない |
| 固定資産を現金で購入した | 原則として購入額全額がすぐ費用になるとは限らない | 購入時に大きく減る |
| 減価償却費を計上した | 費用が増える | 計上時に現金支出はない |
| 借入をした | 収益にはならない | 現金が増える |
| 借入元本を返済した | 原則として費用にはならない | 現金が減る |
そのため、PLだけ見て「利益が出ているから資金繰りも問題ない」と判断するのは危険です。
逆に、銀行借入によって預金残高が大きく増えていても、それだけで業績が良いとはいえません。
PLでは利益の構造を確認し、BSでは期末に残っている資産・負債・純資産を確認する。
両方を見ることで、初めて会社の状態を立体的に把握できます。
個人事業主でも考え方は同じ
この記事では分かりやすさのため、主に法人の表示である「純資産」を使って説明しています。
個人事業主でも、複式簿記による青色申告などでは、損益計算書と貸借対照表を使います。国税庁の青色申告決算書(一般用)にも、損益計算書と貸借対照表の様式があります。
ただし、個人事業では法人の「資本金」「利益剰余金」と同じ表示ではなく、「元入金」など個人事業特有の科目が使われます。
したがって、法人と個人事業主で勘定科目名を完全に同じものとして覚える必要はありません。
大切なのは、
- 一定時点の資産・負債等を見るBS
- 一定期間の収益・費用を見るPL
という基本構造です。
会計ソフトでは、仕訳がBS・PLにつながっている
現在の会計ソフトでは、日々の仕訳を登録すると、その内容が自動的に試算表やBS・PLへ集計されます。
便利ではありますが、自動集計だからこそ、入力した勘定科目が間違っていても、形式上はそれらしい決算書ができてしまいます。
たとえば、
- 本来は資産になるものを費用にしている
- 本来は負債になるものを収益にしている
- 売掛金や未払金が長期間残ったままになっている
といった場合でも、会計ソフト自体が必ずしも取引実態まで判断してくれるわけではありません。
そのため、会計ソフトを使って自分で経理する場合でも、
この科目はBSなのかPLなのか
を意識できるだけで、帳簿の確認精度は大きく上がります。
マネーフォワード クラウド会計で入力後の帳票を確認する具体的な操作については、月次チェックの記事でも解説しています。
まずは「BSかPLか」を意識する
最初からすべての勘定科目や仕訳を暗記する必要はありません。
日々の経理で科目に迷ったときは、まず、
- これは期末に残る資産・負債等なのか
- それとも、その期間の収益・費用なのか
- 現金の増減と利益の増減を混同していないか
と考えてみてください。
この3点だけでも、仕訳を単なる暗記ではなく、会計の構造から考えやすくなります。
C1「会計の構造を理解する」では、この記事を入口として、借方・貸方、試算表、決算整理仕訳などを順に扱っていきます。
まとめ
BSとPLは、別々の決算書ですが、会計の中ではつながっています。
BSはある時点の資産・負債・純資産を表し、PLは一定期間の収益・費用と利益を表します。そして、PLで生じた利益は、決算を通じてBSの純資産に反映されます。
一方で、利益と現金は同じではありません。掛け売上、固定資産の購入、減価償却、借入や返済などによって、利益と現金の動きはずれます。
まずは日々の経理で「この科目はBSなのかPLなのか」を意識してみてください。会計ソフトが自動で決算書を作ってくれる場合でも、この基本構造を理解していると、入力結果や試算表の違和感に気付きやすくなります。
参考資料
- 中小企業庁「中小企業の会計に関する基本要領」
https://www.chusho.meti.go.jp/zaimu/youryou/index.html - 中小企業庁「『貸借対照表』って、何ですか?」
https://www.chusho.meti.go.jp/zaimu/kaikei/tools/2008/04.html - 中小企業庁「『損益計算書』って、何ですか?」
https://www.chusho.meti.go.jp/zaimu/kaikei/tools/2008/06.html - 日本公認会計士協会「貸借対照表(B/S)」
https://jicpa.or.jp/cpainfo/introduction/keyword/bs.html - 日本公認会計士協会「損益計算書(P/L、I/S)」
https://jicpa.or.jp/cpainfo/introduction/keyword/plis.html - 国税庁「記帳や帳簿等保存・青色申告」
https://www.nta.go.jp/publication/pamph/koho/kurashi/html/01_2.htm