「借方(かりかた)」「貸方(かしかた)」という言葉は、簿記を初めて学ぶ人がつまずきやすいポイントです。
「借りたお金だから借方」「貸したお金だから貸方」と考えたくなりますが、現在の実務では、そのように日常語の意味から判断するものではありません。まずは借方=仕訳の左側、貸方=右側と覚えてください。そのうえで「何が増えたのか、何が減ったのか」を見ます。
会計ソフトが仕訳を自動作成してくれる場合でも、この構造が分かると、提案された仕訳が妥当か、自分で修正した仕訳が何を意味するかを確認しやすくなります。
この記事の結論
- 借方は仕訳の左側、貸方は右側です。
- 資産・費用は、増加・発生すると借方に記録します。
- 負債・純資産・収益は、増加・発生すると貸方に記録します。
- 減少するときは、それぞれ反対側に記録します。
- 仕訳は「勘定科目を暗記する」のではなく、5つの会計要素のどれが増減したかから考えると理解しやすくなります。
- 借方合計と貸方合計が一致していても、勘定科目や取引内容まで正しいとは限りません。
会計の5要素やBS・PLの関係を先に確認したい場合は、「会計の構造を理解する」ハブからBS・PLの記事を先に読むと理解しやすくなります。
借方・貸方は「借りた・貸した」ではなく左・右
仕訳は、1つの取引を左右に分けて記録します。
| 位置 | 呼び方 |
|---|---|
| 左側 | 借方 |
| 右側 | 貸方 |
最初の段階では、言葉の意味を深く考えるよりも、借方は左、貸方は右と覚えてしまう方が実用的です。
覚え方のコツ
有名な覚え方の一つに、ひらがなの形を使う方法があります。
- 「かりかた」のりは、最後の払いが左へ向くので「借方=左」
- 「かしかた」のしは、最後の払いが右へ向くので「貸方=右」
この覚え方が合わなければ、「借方は左、貸方は右」と何度も口に出して覚えても構いません。大切なのは、日常語の「借りる・貸す」と結び付けないことです。
5つの会計要素を左右へ置くと仕訳のルールが見える
会計では、基本的な要素を次の5つに分けて考えます。
- 資産
- 負債
- 純資産
- 収益
- 費用
増加・発生したときにどちら側へ記録するかを整理すると、次のようになります。
| 会計要素 | 増加・発生 | 減少 |
|---|---|---|
| 資産 | 借方 | 貸方 |
| 負債 | 貸方 | 借方 |
| 純資産 | 貸方 | 借方 |
| 収益 | 貸方 | 借方 |
| 費用 | 借方 | 貸方 |
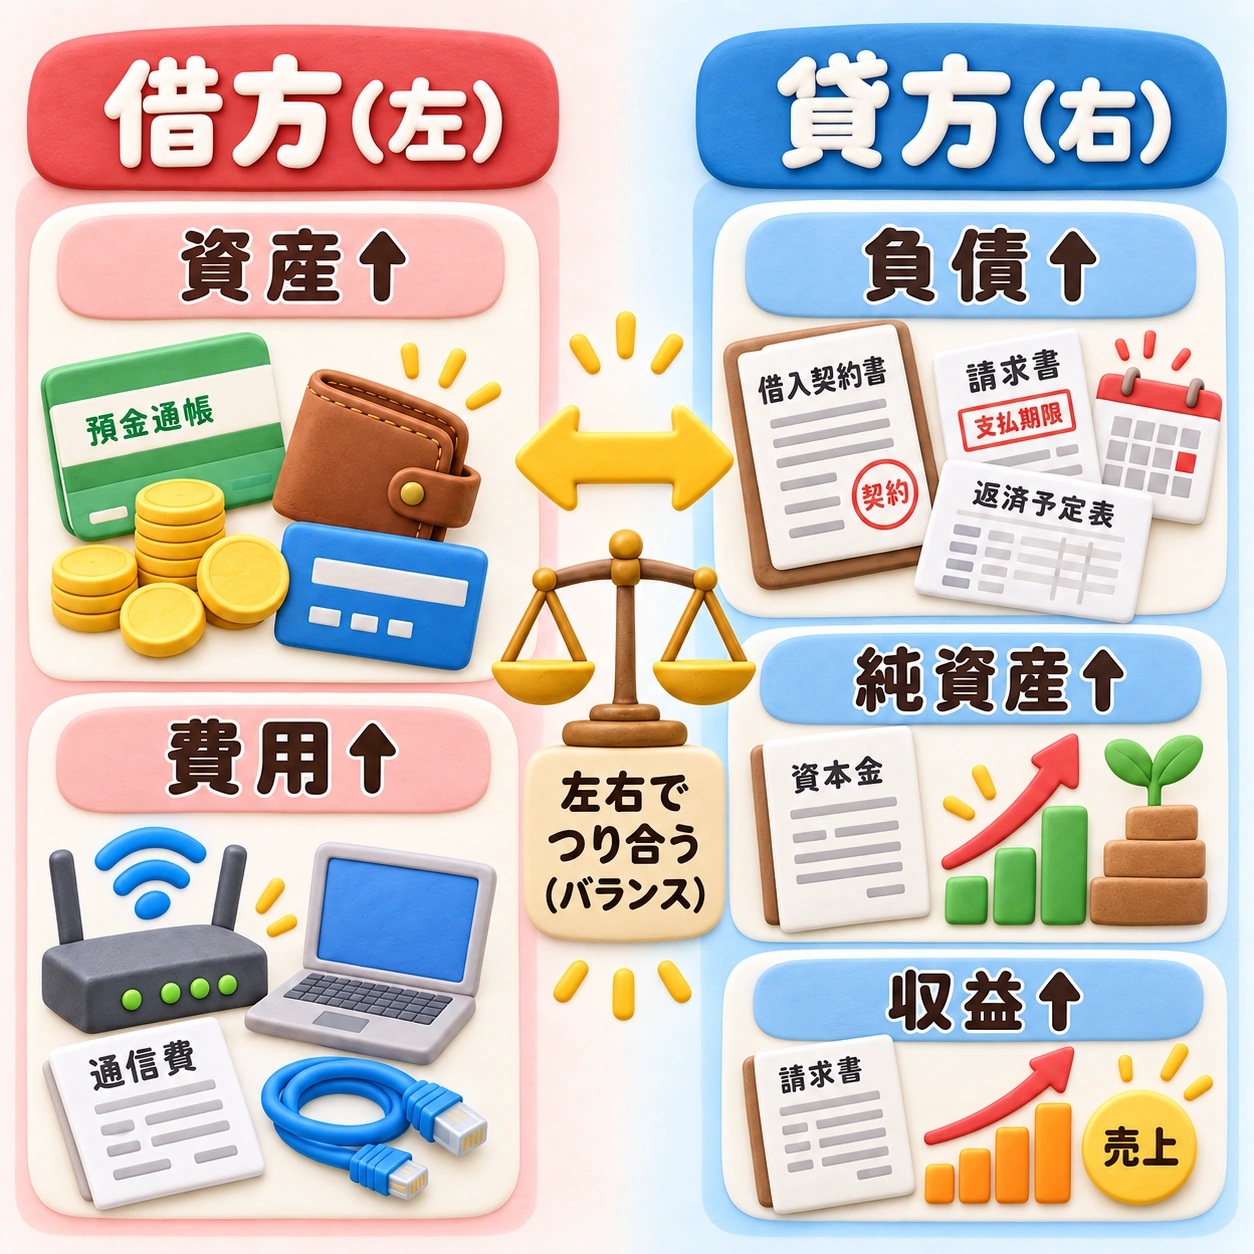
借方・貸方を左右に分け、5つの会計要素の増加を視覚的に整理した図です。
まずは、「資産・費用が増えたら左、負債・純資産・収益が増えたら右」と押さえておけば十分です。
参考:もう一歩理解したい方へ
ここから先は、仕訳をするために必ず覚えなければならない話ではありません。「なぜ左右がこの配置になるのか」まで理解したい場合の補足です。
貸借対照表(BS)には、資産を左側、負債・純資産を右側に並べる勘定式と、資産・負債・純資産を上から縦に並べる報告式があります。
この記事で「資産が左、負債・純資産が右」と説明するときは、左右の関係が見やすい勘定式をイメージしています。報告式で表示されていても、会計の中身や借方・貸方のルールが変わるわけではありません。
貸借対照表の基本的な関係は、資産 = 負債 + 純資産です。勘定式で見ると、資産は左、負債・純資産は右に置かれます。
そのため、資産が増えると借方、負債・純資産が増えると貸方、と考えられます。
また、収益から費用を差し引いて生じる利益は、最終的に純資産を増やす方向へつながります。そのため、収益の発生は貸方、費用の発生は借方、と整理できます。
5要素ごとにばらばらのルールがあるのではなく、BS・PLの構造の中でつながっている、と分かれば十分です。
仕訳は「3ステップ」で考える
実際の取引では、次の順番で考えると整理しやすくなります。
1. 何が変化したかを確認する
まず、取引によって何が増え、何が減ったのかを確認します。
「お金を払った」「請求書を出した」という操作だけを見るのではなく、会社の財産・義務・売上・経費がどう変わったかを考えます。
2. それぞれを5要素へ分類する
例えば、
- 普通預金 → 資産
- 売掛金 → 資産
- 借入金 → 負債
- 資本金 → 純資産
- 売上高 → 収益
- 通信費 → 費用
という分類です。
3. 増えたのか、減ったのかで左右を決める
5要素と増減が分かれば、借方・貸方は決められます。
「この勘定科目は借方だったかな」と科目名だけで思い出そうとするより、この3ステップの方が応用しやすくなります。
代表的な取引を仕訳してみる
仕訳例について
以下は、借方・貸方の構造を分かりやすくするため、税込経理方式で簡略化して記載しています。税抜経理方式では、課税仕入れに「仮払消費税等」、課税売上げに「仮受消費税等」などが加わります。
インターネット回線利用料を普通預金から支払った
IT事業者にも身近な例として、事業用のインターネット回線利用料11,000円を普通預金から支払ったとします。
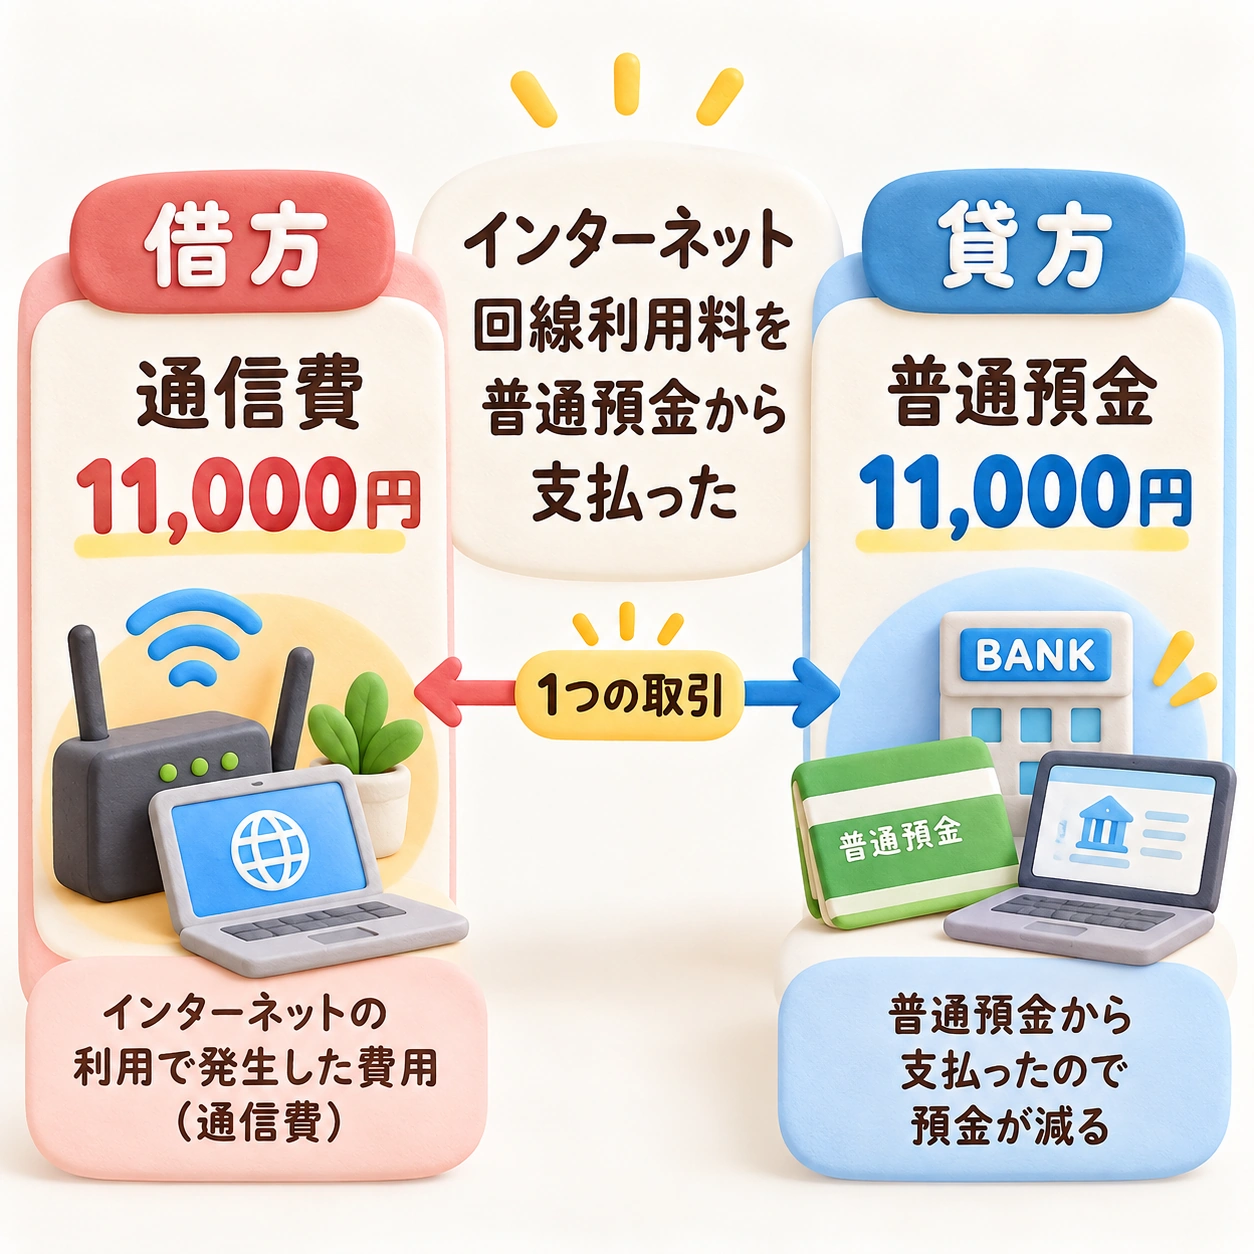
1つの取引を、費用の発生と資産の減少という2つの側面から記録します。
- 通信費:費用が発生 → 借方
- 普通預金:資産が減少 → 貸方
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 通信費 | 11,000円 | 普通預金 | 11,000円 |
重要なのは、「通信費は借方に書く」と覚えることではありません。費用が発生したので借方、普通預金という資産が減ったので貸方と考えます。
IT事業者ではSaaSなどの月額サービスを利用することも多いですが、実際にどの勘定科目を使うかはサービス内容や会社の会計方針によって異なることがあります。ここでは借方・貸方の構造に集中するため、分類が分かりやすいインターネット回線利用料を例にしています。
掛けで売上を計上した
110,000円の商品・サービスを提供し、代金は後日受け取るとします。
- 売掛金:資産が増加 → 借方
- 売上高:収益が発生 → 貸方
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 110,000円 | 売上高 | 110,000円 |
まだ現金・預金は増えていませんが、売上は発生しています。
ここからも、借方・貸方は現金の入出金だけを表しているわけではないことが分かります。
売掛金が普通預金へ入金された
後日、110,000円が普通預金へ振り込まれました。
- 普通預金:資産が増加 → 借方
- 売掛金:資産が減少 → 貸方
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 110,000円 | 売掛金 | 110,000円 |
このとき、再び売上高を貸方に計上すると、売上を二重に計上してしまいます。
「入金があったから売上」ではなく、入金によって何が増え、何が消えたのかを見ることが大切です。
銀行から500,000円を借りた
- 普通預金:資産が増加 → 借方
- 借入金:負債が増加 → 貸方
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 500,000円 | 借入金 | 500,000円 |
預金が増えても、それが収益とは限りません。
借入れによる入金は、同時に返済義務である負債が増えているためです。
法人で出資金1,000,000円を資本金として受け入れた
純資産の例として、法人が1,000,000円の出資を受け、その全額を資本金として計上し、普通預金に入金された状態を単純化して考えます。
- 普通預金:資産が増加 → 借方
- 資本金:純資産が増加 → 貸方
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 1,000,000円 | 資本金 | 1,000,000円 |
同じ「お金が入ってきた」取引でも、売上なら収益、借入れなら負債、出資なら純資産です。
したがって、入出金だけを見て仕訳を判断することはできません。
複合仕訳でも原理は同じ
1つの取引で勘定科目が3つ以上になる「複合仕訳」でも、考え方は変わりません。
例えば、会社が従業員から次の経費精算を受けたとします。
- 通信費 8,000円
- 旅費交通費 2,000円
- 合計10,000円を後日従業員へ支払う
仕訳は次のようになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 通信費 | 8,000円 | 未払金 | 10,000円 |
| 旅費交通費 | 2,000円 |
借方では費用が合計10,000円発生し、貸方では従業員へ返す義務である未払金が10,000円増えています。
科目の数が増えても、
借方合計10,000円 = 貸方合計10,000円
という関係は変わりません。
従業員や社長が会社経費を個人払いした場合の詳しい処理は、従業員・社長が会社経費を立て替えたときの仕訳で解説しています。
給与仕訳も典型的な複合仕訳ですが、社会保険料・源泉所得税・住民税などが加わるため、ここでは詳しく扱いません。「給与の会計処理」ハブで体系的に確認してください。
借方・貸方でよくある誤解
「お金が入ったら借方、出たら貸方」ではない
普通預金という資産だけを見れば、入金は借方、出金は貸方です。
しかし、仕訳全体をそのルールだけで判断することはできません。
例えば売掛金の入金では、普通預金が借方、売掛金が貸方です。売上を掛けで計上した時点では、現金の動きがなくても売掛金が借方、売上高が貸方になります。
「借金だから借方」ではない
借入金は負債です。
借入金が増えれば貸方、返済して減れば借方です。
日常語の「借りる」と簿記の「借方」は切り離して考えた方が混乱しません。
「費用は必ず借方」ではない
費用が発生・増加するときは借方ですが、取り消し・返金などで費用を減らす場合は貸方になります。
「この科目は絶対に左」と考えるより、その要素が増えたのか減ったのかを見ることが重要です。
借方と貸方が一致すれば正しい仕訳とは限らない
複式簿記では、借方合計と貸方合計は一致します。
ただし、例えば本来「旅費交通費」とすべき支出を「会議費」として入力しても、借方・貸方の金額自体は一致します。取引を丸ごと入力し忘れた場合も、左右の不一致は発生しません。
つまり、貸借一致は必要条件ですが、それだけで帳簿の内容が正しいことを保証するものではありません。
会計ソフトに入力しただけでは、正しい帳簿にはなりません
銀行口座やクレジットカードと連携できる会計ソフトは便利ですが、ソフトが取引の実態まで完全に判断してくれるわけではありません。
例えば、
- すでに計上した売上を、入金時にもう一度売上として計上する
- 借入金や社長から入れた資金を売上として処理する
- 同じ取引を連携データと手入力の両方で計上する
- 未払金や預り金が長期間残ったままになる
- 会計ソフト上の預金残高と、実際の銀行残高が合わない
といった状態は起こり得ます。
これは特定の会計ソフトだけの問題ではありません。自動化機能を使う場合でも、借方・貸方の基礎と、勘定科目の残高を確認する視点は必要です。
この点は、次の記事で扱う「試算表をどう確認するか」につながります。
会計ソフトを使っていても構造理解が役立つ理由
現在の会計ソフトは、銀行口座やクレジットカードと連携して仕訳候補を自動作成できます。
それでも、最終的に「この仕訳でよいか」を確認する場面は残ります。
例えば銀行口座へ110,000円の入金があったとき、その相手科目が、
- 今回初めて計上する売上高なのか
- すでに計上済みの売掛金なのか
- 借入金なのか
- 社長から入れた資金なのか
は、銀行明細の金額だけでは決まりません。
借方・貸方の構造が分かっていれば、会計ソフトが提示した仕訳を「何が増え、何が減った取引なのか」という視点から確認できます。
マネーフォワード クラウド会計での仕訳入力や月次確認の具体的な操作は、エクセル・手入力の使い分けと月次チェックも参考にしてください。
次は試算表で「記帳した結果」を確認する
ここまで理解できれば、
- 取引内容を確認する
- 5要素へ分類する
- 増減から借方・貸方を決める
- 仕訳として記録する
という流れが見えてきます。
次の段階は、記録された仕訳の結果をまとめて確認することです。
そのために使う代表的な帳票が試算表です。
試算表では、各勘定科目の残高を見ながら、現預金が実際の残高と合っているか、未払金や預り金などに不自然な残高がないか、といった確認を行います。
ただし、これは借方・貸方そのものとは別のテーマです。次の記事では「試算表はどこを見るのか」を実務の視点から整理します。
よくある質問
借方・貸方の名前の意味まで覚える必要がありますか
実務では、名称の語源よりも「借方は左、貸方は右」と、その左右に5要素の増減をどう記録するかを理解する方が重要です。
名称から日常語の「借りる・貸す」を連想すると、かえって混乱しやすくなります。
5要素の左右は暗記しないといけませんか
最初は「資産・費用が増えたら左、負債・純資産・収益が増えたら右」と覚えて構いません。仕訳を繰り返すうちに、徐々に考えなくても分かるようになります。
もし理由まで確認したくなったら、この記事の「もう一歩理解したい方へ」の補足に戻れば十分です。
会計ソフトが自動仕訳してくれるなら、借方・貸方を知らなくてもよいですか
日々の入力だけなら、借方・貸方を意識せず処理できる場面は増えています。
しかし、自動仕訳の誤りを確認したり、決算前に残高がおかしい理由を調べたり、税理士から仕訳の説明を受けたりするときには、基礎構造を理解している方が判断しやすくなります。
簿記3級などの資格取得まで必要という意味ではありません。自社の帳簿が何を表しているかを理解できる程度の基礎知識が、実務では役立ちます。
まとめ
借方・貸方を理解するときは、まず借方=左、貸方=右と覚え、そのうえで取引によって何が増減したかを考えます。
- 借方は左、貸方は右
- 資産・費用は増加・発生すると借方
- 負債・純資産・収益は増加・発生すると貸方
- 減少するときは反対側
- 1つの取引を複数の側面から同額で記録するため、借方合計と貸方合計は一致する
- ただし、貸借が一致しているだけでは帳簿の内容が正しいとは限らない
この構造が分かると、個別の仕訳を覚えるだけでなく、初めて見る取引でも「何が増えて、何が減ったのか」から考えられるようになります。
会計ソフトを使う場合でも、この基礎理解があることで、仕訳や残高の異常に気付きやすくなります。
次は、こうして記録した仕訳の結果を試算表でどのように確認するかを見ていきます。