個人のエンジニアやデザイナーに仕事を依頼するとき、契約書に「業務委託契約」と書き、毎月「外注費」で経理していれば、それだけで税務上も外注費になるのでしょうか。
答えは、契約書や勘定科目の名称だけでは決まりません。
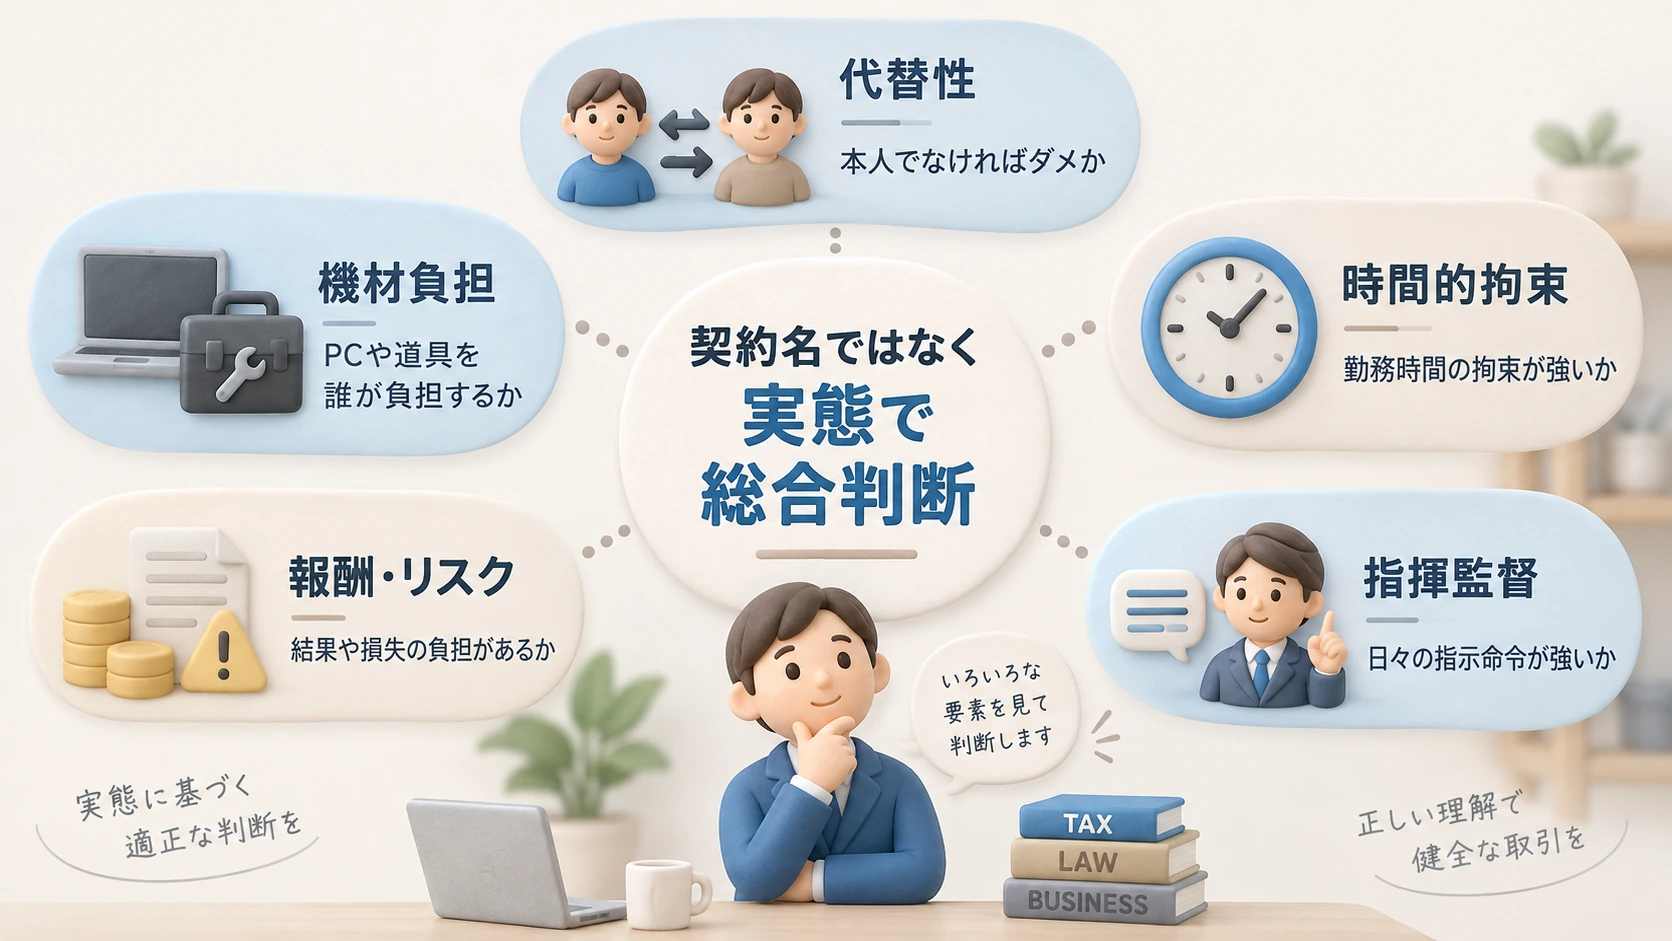
税務上は、実際にどのような形で仕事を依頼し、誰の判断で業務を進め、どの程度時間や場所を拘束し、仕事上の責任や費用を誰が負担しているかなど、取引の実態を総合して判断します。
IT事業では、個人のプログラマー、エンジニア、デザイナー、ライターなどへ継続的に業務委託することが珍しくありません。また、準委任契約や時間単価、チャット・GitHubでの日常的なやり取り、情報セキュリティ上の端末指定など、外注でも一定の管理が必要になる場面があります。
そのため、「時間単価だから給与」「会社PCを使っているから給与」と、1つの事情だけで決めるのも適切ではありません。
この記事では、主に個人のフリーランス等へ業務委託している小規模法人・個人事業主を想定し、外注費と給与の判断の考え方、IT業務で確認したいポイント、給与と判断された場合の税務上の影響を整理します。
この記事の要点
- 「業務委託契約書」「請求書」「外注費という勘定科目」だけで外注費とは決まらない
- 税務上は、独立性、指揮監督、時間的拘束、代替性、報酬の性格、機材等の負担などを総合して判断する
- IT業務では、成果物・セキュリティ上必要な指示と、働き方そのものへの指揮命令を分けて考える
- 給与と判断されると、源泉所得税の徴収漏れや、一般課税における消費税の仕入税額控除が問題になり得る
- 一般の使用人に対する給与であれば、法人税上、その支払額が直ちに全額損金不算入になるわけではない
- 税務上の給与所得判定と、労働基準法上の「労働者」該当性は別制度なので、必要に応じて別々に確認する
外注費か給与かは「契約書の名前」ではなく実態で判断する
支払者側でまず確認したいのは、その支払が所得税法上の「給与等」を対価とする労務提供なのか、それとも独立した事業者等から受ける役務提供への対価なのかという点です。契約や日々の業務の実態から判断します。
なお、独立した個人への外注報酬であっても、受け取る側の所得区分が必ず「事業所得」になるとは限らず、活動の規模・継続性等によっては雑所得となることもあります。本記事は発注者側の「外注として扱えるか、給与として扱うべきか」を中心にし、受注者側の事業所得・雑所得の区分までは扱いません。
国税庁は、大工・左官・とび職等の報酬について、請負契約またはこれに準ずる契約に基づく対価は事業所得、雇用契約またはこれに準ずる契約に基づく対価は給与所得になるとしたうえで、区分が明らかでないときの判断要素を示しています。
この通達は大工、左官、とび職等が建設・据付け・組立て等の作業で受ける報酬を対象としたものなので、IT業務へそのまま機械的に当てはめるものではありません。 ただし、「独立して仕事を引き受けているのか、それとも使用者の指揮命令の下で労務を提供しているのか」を考えるうえで、実務上参考になる要素が整理されています。
また、この通達は、時間的拘束や指揮監督について、業務の性質上当然に存在するものを除いて考えることを明記しています。IT業務でも、成果物の仕様確認やセキュリティ上必要なルールと、働き方そのものへの指揮命令は分けて見る必要があります。
| 確認する事情 | 外注・事業者寄りの例 | 給与寄りの例 |
|---|---|---|
| 他の人への代替 | 自分の責任で補助者・再委託等を使える | 本人が勤務することを求められる |
| 時間の拘束 | 納期までの進め方を自分で決める | 勤務時間を指定・管理される |
| 業務の指揮監督 | 成果物や仕様の条件を示される | 日々の作業内容・方法まで具体的に指示される |
| 報酬と仕事上のリスク | 仕事の完成や引渡し前の滅失等について、独立した事業者として一定のリスクを負う | 不可抗力等があっても、既に提供した労務に応じた報酬を権利として請求できる |
| 材料・機材等の負担 | 主要な機材・環境を自ら用意する | 主要な機材・環境を支払者が用意する |
重要なのは、どれか1項目に該当すれば結論が決まるわけではないことです。特にIT業務の準委任契約など、成果物の完成を契約の中心としない取引では、「仕事上のリスク」の要素だけで判断しにくいため、他の事情も含めて総合的に見ます。
例えば、セキュリティ上の理由で会社支給PCしか使えない案件はあります。また、受託開発でも進捗管理のため定例会への参加を求められることはあります。これらの事情があるからといって、直ちに給与になるわけではありません。
反対に、契約書だけ「業務委託」としていても、実際には社員とほぼ同じ時間に出社し、上司から日々の作業を割り当てられ、休む際には承認を求め、勤務時間に応じて報酬が決まるのであれば、契約書の名称だけを根拠に外注費と考えるのは危険です。
最高裁も「独立性」と「指揮命令」を重視している
事業所得と給与所得の区分について、基本的な考え方を示した有名な裁判例が、最高裁昭和56年4月24日判決(いわゆる弁護士顧問料事件)です。
この事件では、複数の会社と顧問契約を結んでいた弁護士について、その顧問料が給与所得か事業所得かが争われました。弁護士本人は給与所得として申告しましたが、課税庁は事業所得と判断しており、争いの向きにも注意が必要です。
最高裁は、事業所得について、自己の計算と危険で独立して営まれ、営利性・有償性を有し、反復継続して遂行する意思と社会的地位が客観的に認められる業務から生じる所得という考え方を示しました。給与所得については、雇用契約またはこれに類する関係の下で、使用者の指揮命令に従って提供する労務の対価という考え方を示しています。
この事案では、勤務時間・場所の定めがなく、特定の会社へ定時専従する拘束もなかったことなどが認定されています。なお、この判決(最高裁昭和56年4月24日第二小法廷判決・民集35巻3号672頁)は「外注費を給与と認定した事件」ではなく、問題となった顧問料は事業所得と判断されています。
本記事でこの判決を取り上げる理由は、契約の名称や職業だけで一般的・抽象的に決めるのではなく、具体的な働き方を見て判断するという基本線が示されているからです。
IT事業者では「成果物の条件」と「働き方への指揮命令」を分けて見る
IT業務では、発注者が細かな条件を伝えること自体は珍しくありません。
例えば、次のような指定があります。
- 使用するプログラミング言語やフレームワーク
- APIやデータベースの仕様
- コーディング規約
- GitHubのブランチ運用やレビュー手順
- 納品形式
- 情報セキュリティ上のルール
- 顧客との定例会への参加
これらは、発注した成果物やサービスの品質・セキュリティを確保するための条件であることも多く、それだけで使用者の指揮命令を受ける給与所得者になるとは限りません。
一方で、次のような状態が重なると、給与寄りの事情が強くなります。
- 毎日9時から18時までなど勤務時間を指定されている
- 日々のタスクを社内の上司と同じように割り当てられる
- 業務の進め方について逐一指示を受ける
- 休暇や遅刻・早退について承認を求める運用になっている
- 仕事を断る自由が乏しい
- 本人以外が業務を行うことを認められていない
- 成果物ではなく、勤務時間そのものに対する対価として報酬が支払われている
- 主要な設備・機材・業務上の費用を発注者側が負担している
これらも、単独で結論を出すためのチェック項目ではありません。
仕事の完成・役務提供について独立した事業者として責任を負っているのか、それとも会社の組織の一員に近い形で労務を提供しているのかを、全体として見ます。
「時間単価」だから給与とは限らない
IT業界の準委任契約では、月額単価や時間精算を使うことがあります。
国税庁の判断要素では、時間を指定されることや時間単位で報酬が計算されることは給与寄りの事情の一つです。しかし、IT業務では時間精算を採用する業務委託も存在するため、時間単価という一点だけで給与と結論付けることはできません。
誰が業務の進め方を決めるのか、仕事を断れるのか、成果や瑕疵についてどこまで責任を負うのか、機材・経費を誰が負担するのかなどと併せて確認します。
会社PCを使っているから給与とも限らない
個人情報や顧客の機密情報を扱う案件では、セキュリティ上の理由から発注者が用意したPCやVDI環境を使わせることがあります。
機材の負担関係は判断要素の一つですが、情報セキュリティ上合理的な制約と、労務提供全体についての従属性は分けて考える必要があります。
「会社PCだから給与」「自分のPCだから外注」と単純化しないことが重要です。
IT業務の3パターンで考える
1. 独立した外注と考えやすい例
個人のプログラマーへ、特定機能の開発を委託したケースを考えます。
- 納期と仕様を合意する
- 作業する時間帯・場所は本人が決める
- 他の案件も受注している
- 開発環境は原則として本人が用意する
- 作業方法について発注者は細かな指揮をしない
- 不具合があれば契約内容に従って修正対応する
- 案件自体を引き受けるかどうかは本人が決められる
このような事情が揃えば、独立した事業者として業務を受託している方向の要素が強くなります。
2. 「業務委託」と書いていても給与寄りになる例
一方、契約書は業務委託でも、実際には次のような働き方だったとします。
- 毎日決められた時刻に稼働する
- 社内の管理者がその日の仕事を具体的に割り当てる
- 作業手順についても継続的に指示を受ける
- 休む場合には事前承認が必要
- 本人以外の者が代わって仕事をすることはできない
- 会社側のPC・アカウント・設備だけを利用する
- 成果ではなく稼働時間に応じて毎月ほぼ一定額が支払われる
こうした事情が重なる場合には、契約書の名称とは別に、給与としての実態がないか確認する必要があります。
3. 実務上いちばん多い「境界」のケース
実際には、上の2つの中間が多いでしょう。
例えば、個人エンジニアへ準委任で依頼し、月140~180時間の精算幅があり、週1回の定例会と顧客のセキュリティルールへの対応が必要なケースです。
このような場合、時間管理や定例会があることだけで給与とは判断できません。一方、実際には発注者が毎日の働き方まで管理し、社員と区別のない指揮命令をしているのであれば、契約の実態を見直す必要があります。
IT事業では「準委任だから大丈夫」「SESだから外注」と契約類型だけで結論を出さず、実際の運用まで確認することが大切です。
外注費を給与と判断された場合、何が起きるのか
外注費と給与の区分は、単なる勘定科目の違いではありません。
源泉所得税の徴収漏れが問題になる
給与を支払う場合、支払者には原則として源泉徴収義務があります。
外注費として処理し、給与としての源泉徴収をしていなかった支払が後から給与と判断されると、過去の源泉所得税について納税告知を受ける可能性があります。法定期限までに納付していなければ、不納付加算税や延滞税が問題になることもあります。
また、会社が後から本来の受給者へ源泉所得税相当額を求償する場合には、すでに契約が終わっている相手との回収実務も生じます。所得税法222条では、支払者が納付した不徴収税額について、その後の支払から控除したり、受給者へ請求したりする仕組みがあります。さらに、会社がその控除・請求をしないこととした場合には、その税額相当額を追加で支払ったものとして源泉所得税を計算する取扱いにも注意が必要です。
なお、真に外注である場合でも、デザイン料・原稿料など、外注報酬そのものが源泉徴収の対象になることがあります。外注報酬の源泉徴収については、「IT事業者間の外注における源泉徴収の実務」で別に整理しています。
一般課税では消費税の仕入税額控除にも影響する
消費税法では、給与等を対価とする役務の提供は「課税仕入れ」から除かれています。
したがって、一般課税で外注費として仕入税額控除をしていた支払が給与と判断されれば、その支払について仕入税額控除を受けられないことになります。
個人が給与所得者か独立した事業者か明らかでない場合には、消費税法基本通達1-1-1が、他人による代替、指揮監督、不可抗力で完成品が滅失した場合等の報酬請求、材料・用具等の供与といった判断要素を示しています。これは課税仕入れから除かれる「給与等」に当たるかを直接決める法令上の基準ではありませんが、その判断でも参考となる基準です。前述の大工等に関する所得税の通達とは項目の立て方が完全に同じではなく、消費税では時間的拘束が独立した項目としては掲げられていません。
これは、受給者がインボイス登録事業者だったとしても、給与としての実態がある支払を外注に変えるものではありません。インボイスがあるかどうかと、そもそも給与なのか外注なのかは別の判定です。
一方、簡易課税など、実際の仕入税額を積み上げて納付税額を計算しない制度では影響の出方が異なります。
真に外注であり、相手が適格請求書発行事業者でない場合の経過措置については、「免税事業者からの仕入れはどうなる?2026年10月からの7割控除とインボイス経過措置」を参照してください。
法人税で「外注費全額が経費否認」とは限らない
ここは誤解されやすい点です。
外注費として処理していた支払が給与と判断されたからといって、一般の使用人に対する適正な給与であれば、その支払額が法人税上直ちに全額損金不算入になるわけではありません。
法人税では、使用人に対する給与は原則として損金になります。
したがって、一般の従業員への支払について大きな問題になりやすいのは、法人税そのものよりも、源泉所得税や消費税の修正です。
ただし、相手が役員や特殊関係者である場合、架空・過大な支払がある場合などは別の規定が問題になります。本記事では、通常の外部フリーランスと使用人の区分に範囲を絞ります。
「外注費」で処理していて給与と認定された裁決例
給与認定の実務を考えるうえで参考になるのが、国税不服審判所の平成21年10月14日裁決(裁決事例集No.78・488頁)です。
この事案では、労働者派遣事業を営む法人が、派遣労働者へ支払った金額を「外注費」として経理し、消費税の課税仕入れとして仕入税額控除をしていました。
しかし、審判所は、就業条件、指揮命令者、勤務時間の確認、報酬額の計算方法などの実態を総合し、法人と派遣労働者との間には雇用関係があり、支払金額は給与等に該当すると判断しました。その結果、その役務提供は消費税の課税仕入れには当たらず、仕入税額控除も認められませんでした。
この事案では、就業規則や労働条件に関する書面など、雇用関係を示す事情もかなり強く認められていました。そのため、「業務委託契約書はあるが、実態は雇用だった」という境界事例そのものではありません。 また、ITフリーランスそのものを扱った事案でもなく、裁判所の「判例」ではなく国税不服審判所の「裁決」です。
それでも、帳簿上「外注費」としているかではなく、実際の就業条件・指揮命令・時間管理等を見て判断するという点では、IT事業者が外注管理を考える際にも参考になります。
参考:裁判所でも争われた「外注か給与か」
東京地裁令和3年2月26日判決では、塗装工事業を営む法人が「外注先」として扱っていた作業員2名への支払について、実態は給与所得に当たるとして、消費税の課税仕入れに該当せず、仕入税額控除も認められないと判断されました。控訴審の東京高裁令和3年8月24日判決も控訴を棄却し、その後、最高裁第一小法廷は令和4年2月3日、上告を棄却し、上告受理申立てを不受理として、この事件は確定しています。
この事案では、もともと従業員だった作業員を本人の申出を受けて「外注先」として扱った後も、作業先や報酬計算などの実態が従前と近かったことなどが問題となりました。IT業務の事案ではありませんが、外注扱いとした経理処理や請求書などの形式だけでなく、実際の働き方が重視されることを理解する参考になります。
なお、最高裁が給与・外注の区分について新しい一般的な判断基準を示したわけではありません。上告棄却・上告受理申立て不受理により、東京高裁判決が確定したものです。
税務上の給与判定と、労働法上の「労働者」は同じ問題ではない
税務上の給与所得該当性と、労働基準法上の「労働者」該当性は、それぞれ別の法令に基づく判定です。
厚生労働省も、労働基準法上の労働者性について、契約の形式や名称にかかわらず、指揮監督下の労働か、報酬がその労働の対価かといった事情を総合して判断するとしています。
判断要素には共通する部分がありますが、税務で給与と判断されたから、労働法・社会保険上の結論まで自動的に同じになる、という整理ではありません。
ただし、税務上も労働法上も「契約名ではなく実態を見る」という考え方は共通しています。外注先を実質的に社員と同じように管理している場合には、税務だけでなく、労務・社会保険についても別途確認した方がよいでしょう。
契約時より「実際の運用」が変わっていないかを確認する
外注費と給与の問題では、契約開始時に業務委託契約書を整えて終わりにしないことが重要です。
IT事業では、最初は独立した案件単位の外注だったのに、事業が忙しくなるにつれて、次のように実態が変わることがあります。
- 毎月継続してほぼ同じ時間稼働してもらうようになった
- 社内定例への参加が毎日になった
- タスク管理ツールで社員と同じように仕事を割り当てるようになった
- 他社案件を事実上受けられない働き方になった
- 会社側が休暇や稼働時間を管理するようになった
契約書を締結した時点では外注として問題がなくても、その後の運用によって判断要素が変わることがあります。
そのため、継続的に個人へ外注する場合は、少なくとも次の点を定期的に確認しておくとよいでしょう。
- 仕事を引き受けるかどうかを本人が判断できるか
- 業務方法について必要以上の指揮命令をしていないか
- 勤務時間・場所を社員と同様に管理していないか
- 本人でなければならない合理的理由があるか
- 報酬は仕事の成果・役務の提供内容と対応しているか
- 機材・通信費・業務上のリスクを誰が負担しているか
- 契約書の内容と実際の運用が一致しているか
「外注に見える契約書を作る」ことが目的ではありません。実際に独立した事業者へ業務を委託するのであれば、その実態が契約書・発注方法・日々の運用にも一貫して現れるようにすることが大切です。
よくある質問
業務委託契約書を結んでいれば外注費として問題ありませんか?
契約書は重要な資料ですが、それだけでは決まりません。
税務上は、契約内容だけでなく、実際の指揮監督、時間的拘束、報酬の決め方、代替性、機材負担などを総合して判断します。契約書と実際の働き方が異なる場合には、実態が重視されます。
毎月同額を支払っていると給与になりますか?
毎月同額というだけでは決まりません。
保守・運用や顧問的な業務では、外注でも月額固定報酬はあり得ます。一方、毎月同じ勤務時間を指定し、社員と同じような指揮命令の下で労務提供を受け、その対価として定額を支払っている場合には給与寄りの事情になります。
時間単価で契約すると給与になりますか?
時間単価は給与寄りの判断要素の一つになり得ますが、それだけで給与とは決まりません。
IT業界の準委任では時間精算が使われることもあるため、仕事を断る自由、指揮命令、業務上の独立性、報酬・リスクの関係なども併せて確認します。
インボイス登録をしているフリーランスなら、給与と判断されることはありませんか?
いいえ。
インボイス登録は消費税上の登録制度であり、その人への支払が給与か外注かを決める制度ではありません。実態が給与であれば、インボイスを受け取っていても給与等を対価とする役務の提供として扱われます。
受注者が法人なら同じ判定になりますか?
本記事は、主に個人のフリーランス等へ支払う報酬を対象にしています。
取引相手が株式会社・合同会社等の法人である場合には、その法人への業務委託料を、法人の従業員個人に対する給与と同じ枠組みでそのまま判定するものではありません。契約当事者や取引実態が異なるため、別途整理が必要です。
まとめ
外注費と給与の区分では、契約書の名称よりも実際の働き方が重要です。
特に個人のエンジニア・デザイナー等へ継続的に業務委託している場合は、次のような事情をまとめて確認します。
- 独立して仕事を引き受けているか
- 業務方法について誰が決めているか
- 時間・場所をどこまで拘束されているか
- 本人以外の代替が認められるか
- 報酬は成果・役務の内容と対応しているか
- 機材・費用・業務上のリスクを誰が負担しているか
IT業務では、時間精算、定例会、会社指定PC、セキュリティルールなどがあるため、一つの項目だけを見て判断するのは適切ではありません。
また、給与と判断された場合には、源泉所得税だけでなく、一般課税では消費税の仕入税額控除にも影響します。一方で、一般の使用人給与であれば、法人税上の支払額まで当然に全額損金不算入になるわけではありません。
外注先が増えてきたときは、「契約書があるから大丈夫」と考えるのではなく、契約・発注・日々の業務運用が、独立した事業者への外注として一貫しているかを確認しておくことが重要です。
参考資料
- 国税庁「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて(法令解釈通達)」
- 国税庁「消費税法基本通達 1-1-1(個人事業者と給与所得者の区分)」
- 国税庁「消費税法基本通達 第11章 第1節 通則」
- 国税庁「法第221条《源泉徴収に係る所得税の徴収》関係」
- 国税不服審判所「平成21年10月14日裁決(裁決事例集No.78 488頁)」
- 国税庁 税務大学校「源泉所得税における給与等の課税の取扱い」(税大論叢。執筆者個人の見解であり、国税庁等の公式見解ではありません)
- 国税庁 税務大学校「税大講本 法人税法(令和8年度版)」
- 国税庁「法第35条《雑所得》関係」
- 国税庁 税務訴訟資料「東京地方裁判所 令和3年2月26日判決(順号13529)」
- 国税庁 税務訴訟資料「東京高等裁判所 令和3年8月24日判決(順号13595)」
- 国税庁 税務訴訟資料「最高裁判所第一小法廷 令和4年2月3日決定(順号13666)」
- 厚生労働省「労働者とは」