取引先との打合せでコーヒーを飲んだ。商談後に食事をした。社内会議で弁当を用意した。
こうした飲食代を入力するとき、「会議費と交際費のどちらにすればよいのか」と迷うことがあります。
ここで注意したいのは、会計ソフトで使う勘定科目の「会議費」「交際費」と、法人税上の「交際費等」は同じ分類ではないことです。
また、現在の法人税には、一定の飲食費について1人当たり10,000円以下であれば交際費等から除く制度があります。しかし、これは「10,000円以下なら会議費になる」という意味ではありません。
この記事の結論
- 会議費か交際費かは、勘定科目名だけでなく「誰と・何のために・どのような支出をしたか」で考えます。
- 実際の会議に関連し、茶菓・弁当などとして通常必要な範囲の飲食は、法人税上の交際費等から除かれることがあります。
- 取引先など社外の事業関係者を含む飲食費は、一定の記録を残し、1人当たり10,000円以下であれば、法人税上の交際費等から除かれます。
- ただし、1人10,000円以下だから自動的に「会議費」になるわけではありません。
- 社内だけの飲食には、この1万円基準は使えません。
- 社長個人の私的な飲食は、会議費・交際費として処理するものではありません。会社が負担したままなら役員給与等、返還を前提とするなら役員貸付金等の別論点になります。
以下では、主に小規模法人を前提として、会議費と交際費をどう整理すればよいかを説明します。
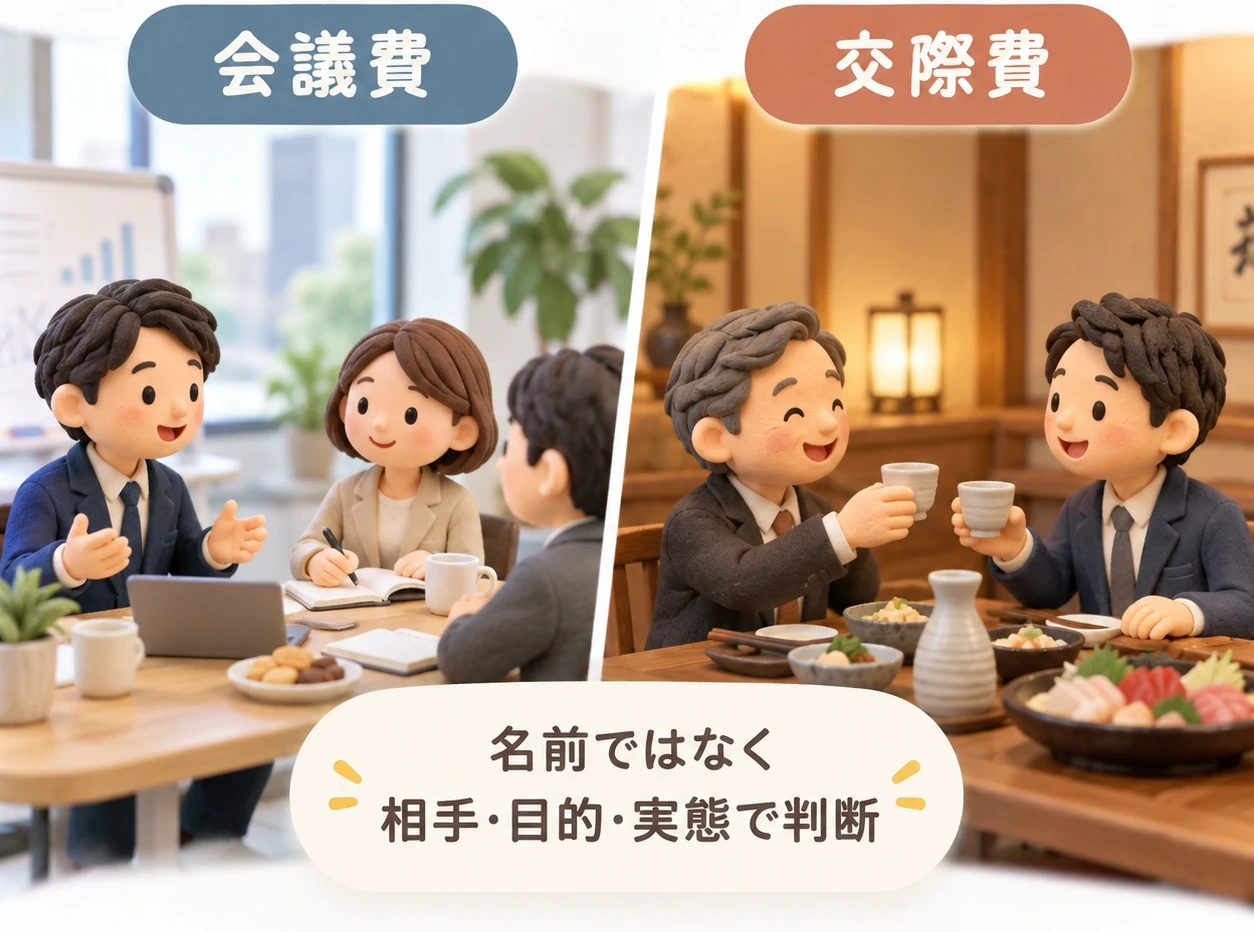
会議費と交際費は「勘定科目名」だけで決まらない
会計ソフトでは、会社ごとに「会議費」「接待交際費」「交際費」などの勘定科目を使います。
一方、法人税では、「交際費等」という税務上の範囲を別に判定します。
法人税上の交際費等とは、法人が得意先、仕入先その他の事業関係者などに対して、接待、供応、慰安、贈答その他これらに類する行為のために支出する費用をいいます。
そのため、帳簿で「会議費」と入力したから法人税上も交際費等ではない、とは限りません。 反対に、帳簿上は「交際費」として管理していても、法人税上は交際費等から除かれる飲食費もあります。
実務では、まず次の3点を確認すると整理しやすくなります。
- 誰と行った支出か
- 何のために支出したか
- どのような内容・金額だったか
領収書に「会議」と書いてあるかどうかではなく、実際の取引内容で判断します。
「1人1万円以下なら会議費」は誤解
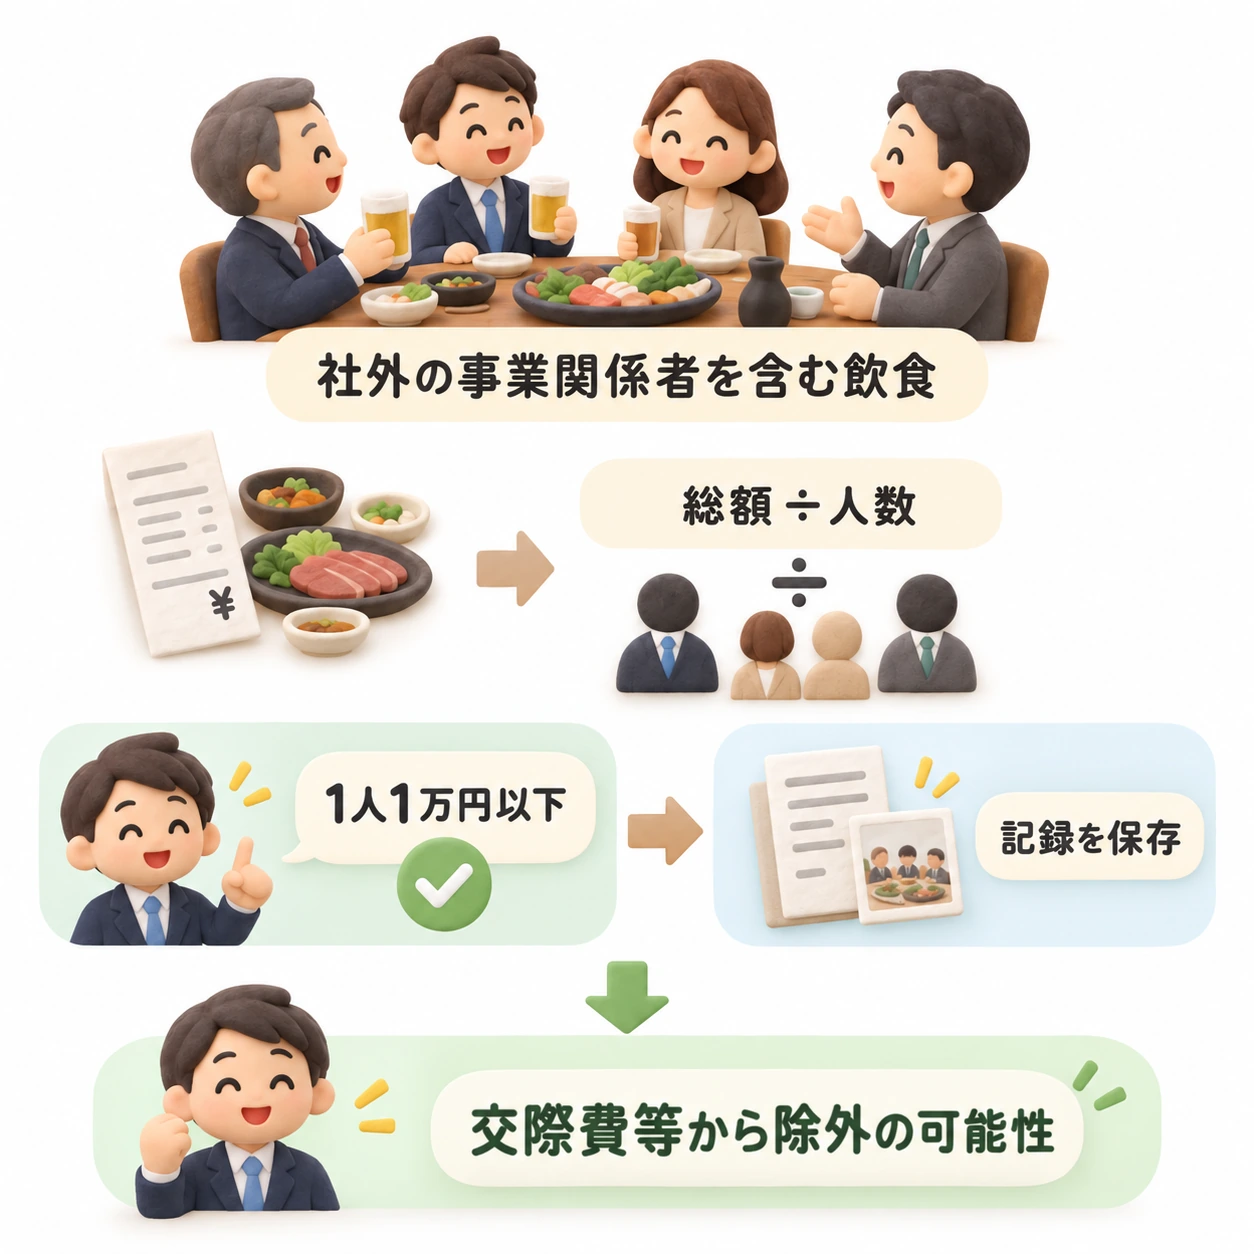
2024年4月1日以後に支出する飲食費について、一定の要件を満たす場合には、1人当たり10,000円以下の飲食費を法人税上の交際費等から除くことができます。
2024年3月31日以前は5,000円以下でしたので、古い記事や資料を見ると「5,000円基準」と書かれていることがあります。現在の記事を読むときは注意が必要です。
ただし、この制度は「10,000円以下なら会議費になる」というルールではありません。
例えば、取引先との懇親を目的とした夕食会で、1人当たり8,000円だったとします。実態としては接待・懇親のための飲食であっても、後述する記録要件を満たせば、その飲食費は法人税上の交際費等から除かれます。
この場合、会社の会計方針によっては帳簿上「交際費」で管理することも考えられます。重要なのは、会計上の勘定科目と、法人税上の交際費等の判定を分けて考えることです。
1万円基準を使うための主な条件
この取扱いは、租税特別措置法等に基づき、飲食費について所定の事項を記載した書類を保存している場合に限って適用されます。
具体的には、次の事項を記載した書類を保存しておく必要があります。
- 飲食等を行った年月日
- 参加した得意先、仕入先その他の事業関係者等の氏名・名称と会社との関係
- 参加人数
- 飲食費の金額
- 飲食店等の名称・所在地
- その他、飲食費であることを明らかにするために必要な事項
したがって、「領収書に金額だけ残っている」という状態では不十分になることがあります。
相手先、参加者、目的などを経費精算時に残しておくと、後から確認しやすくなります。経費精算時に残しておきたい情報については、経費精算書はなぜ必要?小規模法人が整えておきたい経費精算ルールでも解説しています。
1人当たり10,000円は、その飲食等に要した費用の総額を参加人数で割って判定します。10,000円を超えた場合に「超えた部分だけ」が交際費等になるのではなく、その飲食費について1万円基準による除外が使えなくなります。
また、判定に使う金額は、会社が採用している消費税の税込経理方式・税抜経理方式に応じて変わります。例えば、標準税率10%が適用される単純なケースでは、税抜経理なら税抜10,000円(税込11,000円)が基準内となり得る一方、税込経理なら税込10,000円までが基準です。実際の処理では、適用税率にも注意が必要です。
なお、親会社・子会社など別法人の役員・従業員との飲食も、その相手が自社の事業関係者であり、専ら自社の役員・従業員等だけを対象とした飲食でなければ、1万円基準の対象となり得ます。
本当の会議費は1万円基準とは別に考える
法人税上、会議に関連して通常必要な茶菓、弁当その他これらに類する飲食物を提供するための費用は、交際費等から除かれます。
国税庁の通達では、会議には来客との商談や打合せも含まれるとされています。
また、社内や通常会議を行う場所で、通常提供される昼食の程度を超えない飲食物などは、原則として「会議に関連して通常要する費用」に該当するとされています。
ここで重要なのは、この会議費の考え方と、前述した1人10,000円以下の飲食費の取扱いは別のルールだということです。
実際の会議に関連する通常の飲食であれば、1人当たり10,000円を超えたかどうかだけで交際費等になるわけではありません。
反対に、1人10,000円以下であっても、接待・懇親目的の飲食を「会議費」という勘定科目にすれば会議費になる、というわけでもありません。
会議費として説明するのであれば、少なくとも、
- 実際に商談・打合せ等の会議が行われている
- 飲食がその会議に関連している
- 内容や金額が会議に通常必要な範囲と説明できる
といった実態が重要です。
ケース別に会議費・交際費を整理する
代表的なケースを整理すると、次のようになります。
| ケース | 主な考え方 |
|---|---|
| 取引先とカフェで打合せをしてコーヒー代を負担 | 実際の打合せに通常必要な範囲なら、会議費として整理しやすい |
| 取引先と食事をし、1人当たり8,000円 | 接待・懇親目的でも、所定の記録を残せば1万円基準により法人税上の交際費等から除外できる可能性がある |
| 取引先との会食が1人当たり15,000円 | 1万円基準は使えない。実際の目的・内容から交際費等か、会議に通常必要な費用かを判定する |
| 社内会議で通常の弁当を用意 | 会議に関連して通常必要な範囲なら、交際費等から除かれる可能性がある |
| 役員・従業員だけで懇親目的の飲み会 | 1万円基準の対象外。福利厚生費、交際費等、給与等のいずれかを実態に応じて検討する |
| 取引先へお中元・お歳暮を贈る | 原則として贈答に関する交際費等を検討する。1万円以下飲食費のルールとは別 |
| 社長が家族・友人と私的に食事 | 会議費・交際費として処理するものではない。会社が負担したままなら役員給与等、返還を前提とするなら役員貸付金等の別論点になる |
カフェでの打合せ
取引先との商談・打合せでコーヒーや軽食を注文した場合は、会議としての実体があり、その場で通常必要な範囲であれば会議費として整理しやすい典型例です。
ただし、「カフェの領収書だから会議費」という意味ではありません。誰と、何のために会ったのかを説明できるようにします。
取引先との会食
商談後の夕食や懇親目的の会食は、一般には接待・供応として交際費等を検討する場面です。
ただし、社外の事業関係者を含む飲食で、1人当たり10,000円以下かつ必要な記録を保存している場合は、法人税上の交際費等から除かれます。
このときも、帳簿上の勘定科目を必ず「会議費」に変えなければならないわけではありません。会社内で一貫した科目管理を行い、税務上の区分を正しく行うことの方が重要です。
社内だけの飲み会
役員や従業員など社内の人だけを対象とした飲食は、前述の1人10,000円以下の飲食費除外の対象にはなりません。
一方で、従業員を広く対象とした社内行事など、専ら従業員の慰安のために通常必要な費用は、福利厚生費となる場合があります。
役員だけ、一部の従業員だけといった飲食では、交際費等や給与等の別の論点が生じることもあります。参加者や目的だけで機械的に決めず、実態を確認します。
お中元・お歳暮・贈答品
取引先へのお中元・お歳暮などの贈答は、飲食店で一緒に飲食する場合とは別です。
単に飲食物の詰め合わせを贈答する行為は、法人税上の「飲食等」には含まれないため、1人10,000円以下の飲食費の取扱いをそのまま使うことはできません。
一方、多数の者に配布することを目的とし、主として広告宣伝的効果を意図する少額のカレンダー・手帳等は、交際費等に含まれないことがあります。贈答品は、相手方と目的から個別に判断します。
中小法人では「交際費になったら全額損金不算入」とは限らない
ここまでの説明で法人税上の交際費等に該当したとしても、小規模法人では、それだけで全額が損金不算入になるわけではありません。
現行制度では、交際費等のうち一定の接待飲食費の50%相当額までを損金算入する方法があり、資本金100億円超の法人等を除く法人が対象になります。
さらに、期末の資本金または出資金が1億円以下である等の一定の中小法人は、この50%方式に代えて、定額控除限度額まで交際費等を損金算入する方法を事業年度ごとに選択できます。
定額控除限度額は、単純にいつでも「年800万円」ではありません。次の式で月割りします。
800万円 × その事業年度の月数 ÷ 12
例えば、設立初年度が6か月なら、単純計算では定額控除限度額は400万円です。
また、資本金1億円以下であっても、資本金5億円以上の法人の100%子法人等、一定の法人は中小法人向けの定額控除を利用できません。「資本金1億円以下なら必ず800万円まで大丈夫」と単純化しないことが重要です。
前述の1人10,000円以下の飲食費で要件を満たすものは、そもそも法人税上の交際費等から除かれるため、50%方式や定額控除限度額とは別に考えます。
なお、税抜経理方式で控除対象外消費税額等がある場合には、交際費等の損金不算入額の計算上、その取扱いにも注意が必要です。詳しくは国税庁No.6917を確認してください。
この交際費等の損金不算入制度の現行の適用期限は、2027年3月31日までに開始する事業年度です。2027年4月1日以後に開始する事業年度については、適用時点の最新法令を確認してください。
交際費・会議費で残しておきたい記録
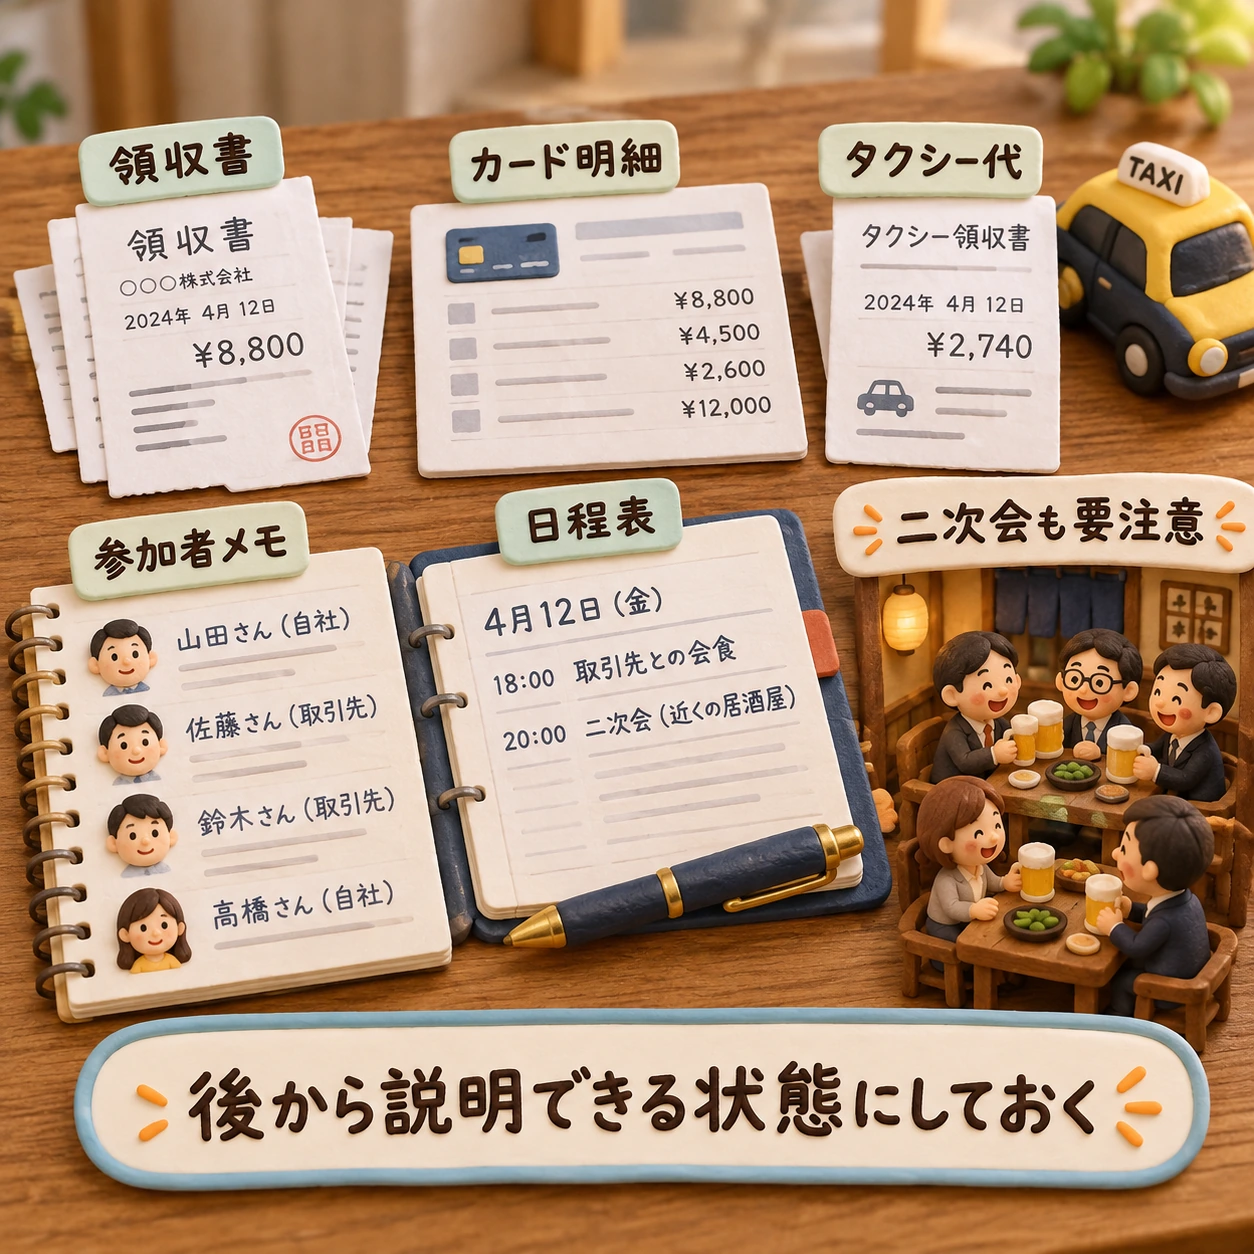
会議費・交際費では、領収書だけでなく、後から「何のための支出だったか」を説明できる状態にしておくことが重要です。
特に取引先との飲食では、少なくとも次を残しておくとよいでしょう。
- 日付
- 支払先
- 金額
- 参加人数
- 相手先の会社名・氏名
- 自社との関係
- 打合せ・接待などの目的
例えば領収書だけを見て、半年後に「誰と何のために行った店だったか」を思い出すのは難しいものです。
経費精算書や経費精算システムへ、その場で相手先や目的を記録しておくと、経理処理だけでなく税務上の説明もしやすくなります。
経費精算全体のルールについては、経費精算書はなぜ必要?小規模法人が整えておきたい経費精算ルールをご覧ください。
また、社長や従業員が飲食代を個人のお金で支払った場合は、支出の性質とは別に立替経費の会計処理が必要です。詳しくは従業員・社長が会社経費を立て替えたときの仕訳―「立替金」「未払金」の違いで解説しています。
個人事業主は法人の「1万円・800万円」ルールとは別
ここまで説明した1人10,000円以下の飲食費や年800万円の定額控除は、法人税の交際費等に関する制度です。
個人事業主の必要経費について、同じ1万円基準や800万円限度額をそのまま適用するわけではありません。
個人事業主の場合、取引先を接待する飲食費や贈答費なども、相手方や支出の理由から見て事業を営む上で通常必要と認められる金額であれば、必要経費となります。
一方、個人では事業上の支出と私生活の支出が混ざりやすいため、家事費は必要経費にならず、家事関連費も業務上必要な部分を明確に区分できる範囲で必要経費とします。
したがって、個人事業主でも「領収書があるから交際費にできる」という考え方ではなく、事業との関係を説明できることが重要です。
実務コラム|「交際費」という科目名だけでは決まらない――関連費用・二次会・業務関連性
交際費等の判断では、飲食代そのものだけでなく、その前後の支出や、相手方との関係、支出目的まで確認する必要があります。
ただし、以下の裁判例は、それぞれ個別の事実関係と当時の法令を前提にした判断です。
同じ「帰宅交通費」「二次会」「人脈づくり」という名称でも、別の事案や税務調査で同じ結論になるとは限りません。ここでは「何を確認すべきか」を考えるための参考例として紹介します。1. 接待等に伴う帰宅交通費が交際費等とされた例
東京地裁昭和55年4月21日判決では、法人が「交通費」として処理していた帰宅費用について、個別の事情を確認したうえで交際費等に該当すると判断したものがあります。
例えば、関与税理士が接待を受けた後の帰宅費用や、得意先を接待した後の従業員の帰宅費用については、その事案では接待等に関連する支出として交際費等に該当すると判断されました。
一方、役員・従業員が深夜まで飲食した後の帰宅費用については、会社側が「残業後の帰宅費用」と主張したものの、その具体的な裏付けが十分でないとされました。裁判所は、飲食が取引先等の接待であればその関連費用となり、役員・従業員自身の飲食であっても慰安・接待に要する費用となるとして、その事案では交際費等に該当すると判断しています。
このため、帰宅交通費は「タクシー・ハイヤー等の乗車代だから旅費交通費」とだけ考えるのではなく、何のための移動だったのか、どの支出に付随したものなのか、その説明を裏付けられるかを確認する必要があります。
2. 「二次会」という名称だけで経費性は決まらない
東京高裁平成24年9月19日判決(平成23年(行コ)第298号)は、個人の弁護士の事業所得に関する事件です。裁判所は、弁護士会等の公式行事後の一定の懇親会については必要経費性を認めた一方、その後の二次会については、個人的な知己との交際等の側面を含み、業務遂行上必要な部分を明確に区分できる証拠がないなどとして、その事案では必要経費算入を認めませんでした。
ただし、この判決は、弁護士会等の役員活動という制度上の特殊性を踏まえた事案です。他業種の会食や二次会へそのまま当てはめることはできません。
一方、前記の東京地裁昭和55年判決では、法人の忘年会等の二次会費用について、福利厚生費として通常必要な範囲を超えるものとして、交際費等に該当すると判断されたものがあります。
紹介した2例では、二次会部分について、所得税の事案では必要経費として認められず、法人税の事案では福利厚生費ではなく交際費等として扱われています。 税目も争点も異なるため、この2例だけから「二次会は必ず経費にならない」「必ず交際費になる」と一般化することはできません。二次会については、一次会とは分けて、参加者、目的、金額、業務上の必要性、記録・証拠などを確認する必要があります。
3. 「人脈づくり」「情報交換」だけでは説明が足りないことがある
東京地裁令和5年5月12日判決(国税庁「税務訴訟資料」第273号・順号13850)では、法人の飲食代について、個々の飲食と個別契約が厳密に結び付いていることまでは必要としない一方、単に人脈を広げるという抽象的な必要性だけでは、法人の業務との具体的な関連性を説明したことにはならないという考え方が示されています。その事案では、継続的に取引し、互いに業務を発注する関係にあった相手方との飲食については、業務との関連性が認められたものもありました。
同時に、この判決では証拠の有無も重要な判断材料になっています。支払ったこと自体を裏付ける証拠がない支出、接待の相手方が明らかでない支出、主張する日時・場所・相手方で飲食したことを裏付ける的確な証拠がない支出については、その事案では交際費等に該当すると認められませんでした。
この事件は、いったん提出した修正申告について更正の請求を行い、その通知処分の取消しを求めた訴訟であり、裁判所は原告法人側に交際費等に該当することの立証を求めています。この訴訟上の立証責任を、通常の税務調査にそのまま置き換えることはできませんが、後から相手方や目的を思い出して説明するだけでは足りない場合があるという実務上の注意点は参考になります。
小規模法人では、社長自身が営業や顧客対応を担うことも多いため、会食自体が不自然というわけではありません。ただし、税務上の説明では「仕事につながるかもしれない人だった」だけで終わらせず、相手方が誰か、自社とどのような事業上の関係があるか、なぜその会食を行ったかを具体的に残し、領収書・カード明細・日程表等の客観資料と整合するようにしておくことが重要です。
判例から読み取れるのは、特定の支出について絶対的な答えが決まっているということではありません。むしろ、勘定科目名や「接待」「二次会」といった呼び方ではなく、支出の実態と証拠に基づいて判断されるという点です。
判断に迷ったときの順番
会議費・交際費で迷ったときは、勘定科目から考えるより、次の順番で確認すると整理しやすくなります。
この順番で考えると、「1万円以下だから会議費」「取引先と食べたから全部交際費」といった機械的な判断を避けやすくなります。
まとめ
会議費と交際費を整理するときに最も重要なのは、勘定科目の名前ではなく、誰と・何のために・どのような支出をしたかという実態です。
特に押さえておきたいのは次の点です。
- 会計上の「会議費」「交際費」と法人税上の「交際費等」は別の分類です。
- 実際の会議に関連して通常必要な茶菓・弁当等は、1万円基準とは別に交際費等から除かれる場合があります。
- 社外の事業関係者を含む飲食費は、1人10,000円以下で所定の記録を残せば、法人税上の交際費等から除外される場合があります。
- 社内だけの飲食には1万円基準を使えません。
- 私的な飲食は、会議費・交際費として処理するものではありません。会社負担のままなら役員給与等、返還を前提とするなら役員貸付金等の別論点になります。
- 個人事業主には、法人税の1万円基準や年800万円の定額控除をそのまま適用しません。
会議費や交際費は、「どの科目に入れるか」だけに注目すると誤りやすい支出です。領収書とともに相手先・参加者・目的を残し、会計上の科目と税務上の判定を分けて考えるようにしましょう。
参考資料
- 国税庁「No.5265 交際費等の範囲と損金不算入額の計算」
- 国税庁「第1款 交際費等の範囲(租税特別措置法関係通達)」(61の4(1)-15の2、-20、-21、-22、-23参照)
- 国税庁「No.5261 交際費等と福利厚生費との区分」
- 国税庁「No.5260 交際費等と広告宣伝費との区分」
- 国税庁「No.6917 交際費等の損金不算入額を算出する場合における消費税等の取扱い」
- 財務省「令和6年度税制改正の解説(租税特別措置法等〔法人税関係〕の改正)」(「交際費等の損金不算入制度」は574頁付近)
- 国税庁「接待交際費(個人事業主)」
- 国税庁「No.1350 事業所得の課税のしくみ(事業所得)」
- 裁判所「東京地方裁判所 昭和55年4月21日判決」
- 裁判所「東京高等裁判所 平成24年9月19日判決(平成23年(行コ)第298号)」
- 国税庁「税務訴訟資料 第273号(順号13850)東京地方裁判所 令和5年5月12日判決」
- TAINS「令和5年5月12日東京地裁判決(Z888-2553)紹介」