取引先が、当社の代わりにサービス利用料や交通費などを支払ってくれることがあります。
このとき迷いやすいのが、「インボイスが取引先名義になっているけれど、当社は仕入税額控除できるのか」という点です。
この記事では、費用を最終的に負担する会社を当社(A社)、当社のために支払いを立て替える取引先をB社、実際に商品・サービスを提供する仕入先をC社として説明します。
基本形はシンプルです。
当社がC社から仕入れ、B社は支払いだけを代行した。
この場合、原則として、C社がB社宛てに交付したインボイスと、その仕入れが当社のものであることを示す立替金精算書等を組み合わせて保存します。
B社から必要な書類をなかなか出してもらえない場合の対応や、複数社で費用を分担する場合の例外もあります。まずは、当社だけのためにB社が立て替えた一番基本的なケースから確認しましょう。
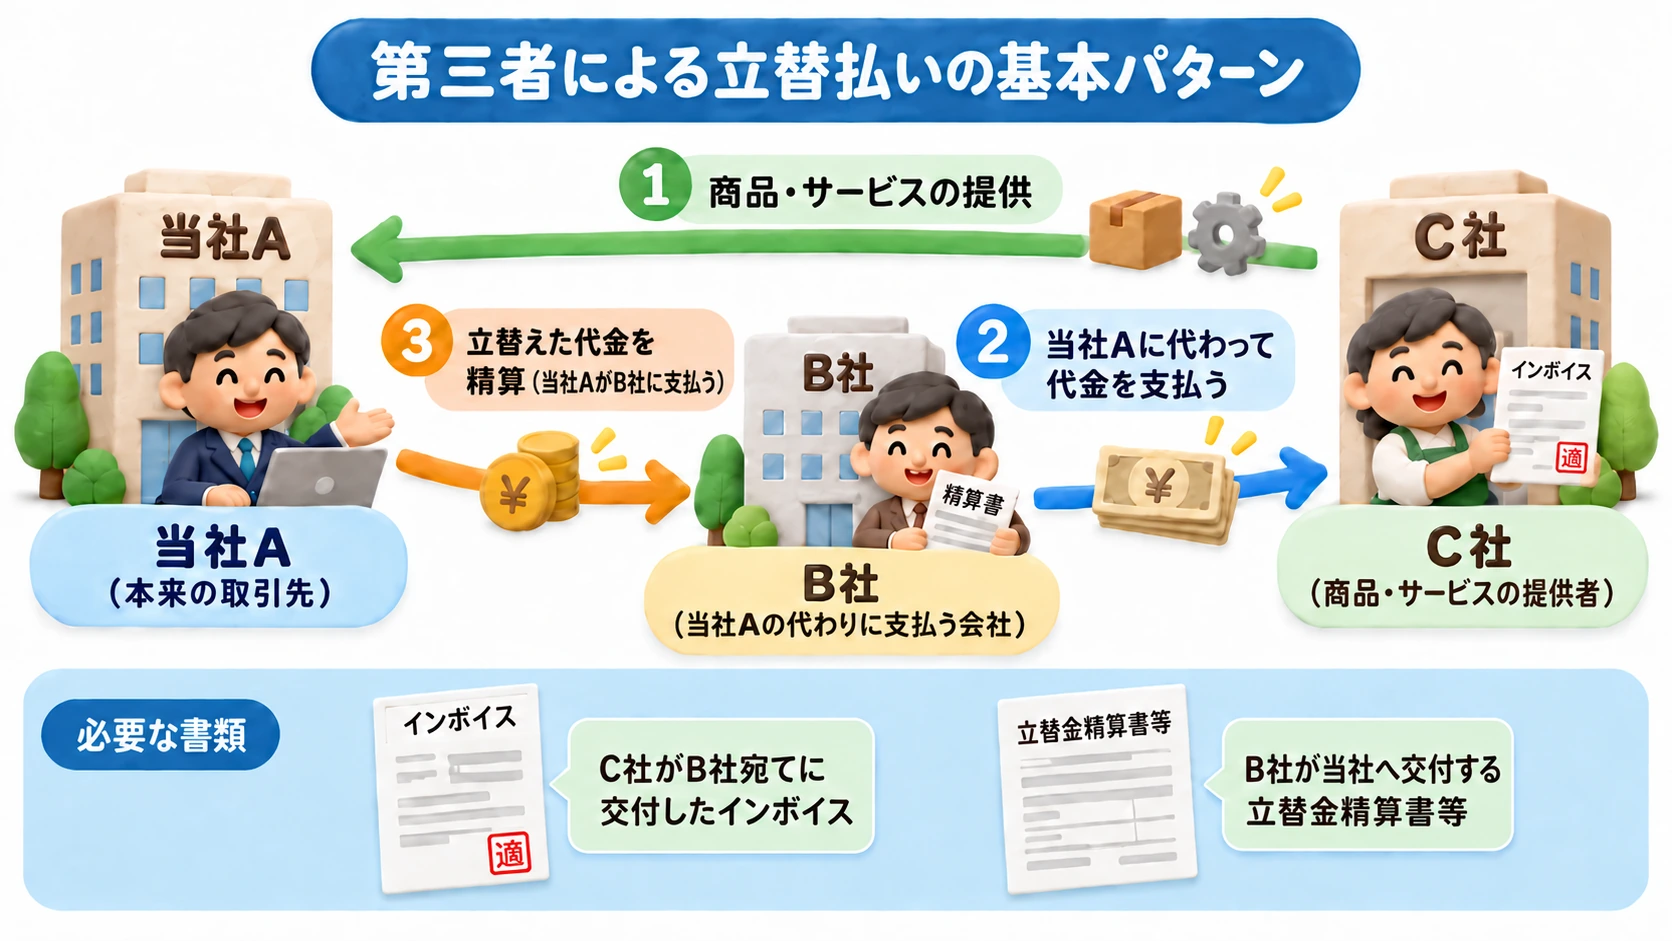
当社AのためにB社が代金を立て替え、C社のインボイスと立替金精算書等で当社の仕入れであることを確認する基本的な流れ
まず結論:当社だけのためにB社が立て替えた場合
例えば、当社がC社のサービスを税込11,000円で利用し、その代金をB社が先に支払ったとします。
取引の実態が、
- サービスを受けたのは当社
- 費用を負担するのも当社
- B社は支払いだけを代行した
というものであれば、当社にとっての仕入先はC社です。
B社へ11,000円を支払うからといって、B社から11,000円分のサービスを仕入れたことになるわけではありません。
原則として保存するもの
一般課税で仕入税額控除を行う場合、基本的には次の組み合わせで保存します。
- C社がB社宛てに交付したインボイス
- そのインボイスに記載された仕入れが当社のものであることを示す立替金精算書等
- 必要事項を記載した帳簿
C社のインボイスだけを見ても、宛先がB社なら、それが当社の仕入れであることは分かりません。
そこで立替金精算書等によって、「このC社からの仕入れは、実際には当社が負担するものです」とつなげます。
国税庁のインボイス制度Q&A・問94も、この考え方を示しています。
仕訳で見るとイメージしやすい
税込経理を採用し、説明を単純化するためB社への債務を「未払金」とするなら、例えば次のようなイメージです。
C社のサービスを当社が利用し、B社が11,000円を立て替えたとき
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 外注費など | 11,000円 | 未払金(B社) | 11,000円 |
後日、当社がB社へ11,000円を精算したとき
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未払金(B社) | 11,000円 | 普通預金 | 11,000円 |
ポイントは、お金を返す相手はB社でも、費用の内容はC社から受けた商品・サービスに基づくということです。
実際の勘定科目は取引内容によって異なります。従業員・社長が会社経費を立て替えた場合の会計処理は、従業員・社長が会社経費を立て替えたときの仕訳で詳しく説明しています。
「立替に見える取引」は3つに分けて考える
実務では、B社から「立替分です」と請求されたとしても、すべて同じ処理になるとは限りません。
| パターン | 実態 | 当社が確認する主な相手 |
|---|---|---|
| ① 純粋な立替 | 当社がC社から仕入れ、B社は支払いだけを代行 | C社の取引+B社の立替関係 |
| ② 立替+B社の手数料 | C社への立替分とは別に、B社が事務手数料等を請求 | C社の立替分とB社の手数料を分けて確認 |
| ③ B社からの総額取引 | B社がC社から仕入れ、B社自身のサービスとして当社へ提供 | B社からの仕入れとして確認 |
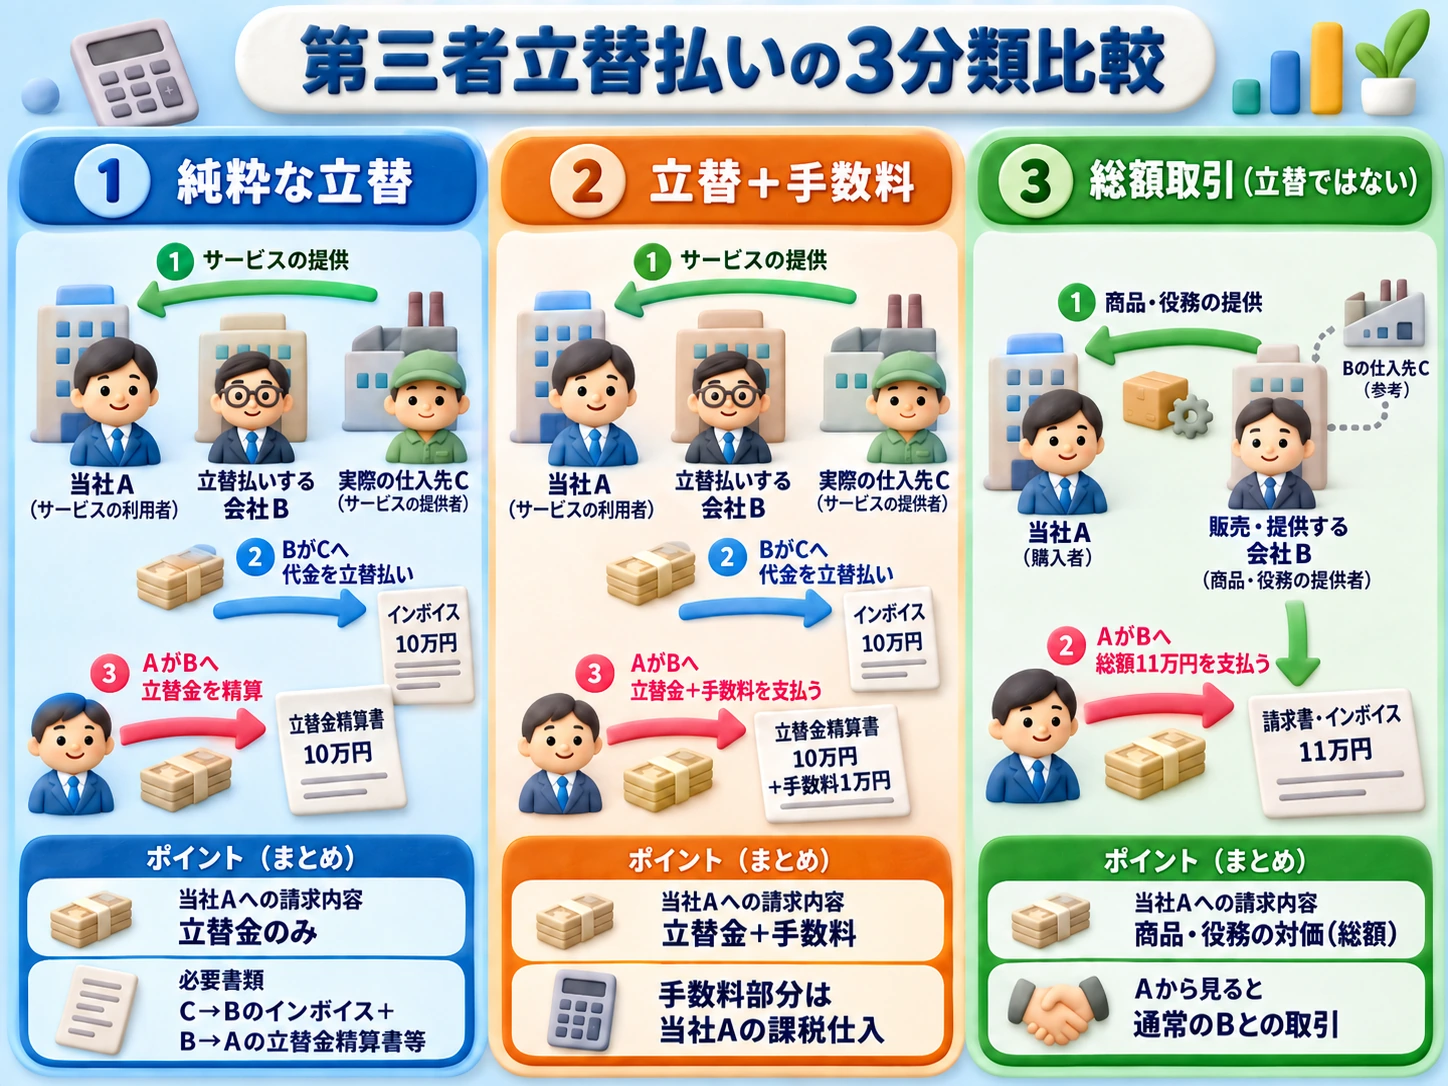
純粋な立替、立替+手数料、総額取引(立替ではない)の違いを、当社Aの立場から比較した図
① 純粋な立替
この記事の基本形です。
当社がC社から仕入れ、B社は支払いだけを代行しています。この場合は、C社のインボイスと立替金精算書等を中心に確認します。
② 立替分とは別にB社の手数料がある
例えば、B社がC社へ11,000円を立て替え、さらに事務代行手数料1,100円を請求するケースです。
立替分11,000円と手数料1,100円は、取引の性質が異なります。
税込経理で単純化すると、例えば次のように分けて考えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 外注費など | 11,000円 | 未払金(B社) | 11,000円 |
| 支払手数料など | 1,100円 | 未払金(B社) | 1,100円 |
立替分についてはC社との取引を、B社の手数料についてはB社自身が提供したサービスを確認します。
③ 実際にはB社からの総額取引
B社が自らC社と契約してサービスを仕入れ、それをB社自身のサービスとして当社へ提供しているなら、B社が請求書に「実費」「立替金」と書いていても、純粋な立替とは限りません。
この場合、当社にとっての仕入先はB社と考えるべきことがあります。
請求書の名称だけでなく、契約当事者、サービスの提供先、費用負担の約束、B社が担う役割などから実態を確認することが重要です。
B社が立替金精算書を作ってくれないとき
小規模事業者の実務では、ここが一番困りやすいところです。
B社へ「立替金精算書をください」とお願いしても、
- そのような様式を使っていない
- 作り方が分からない
- 手間なので対応してもらえない
ということがあります。
この場合、必ずB社側にゼロから精算書を作ってもらわなければならないわけではありません。
国税庁Q&A・問94の参考2では、当社側で立替金精算書の内容を記載した明細書を作成してB社へ交付し、B社からその内容の確認を受ける方法が示されています。
当社で明細を作り、B社に確認してもらう
基本的な流れは次のとおりです。
- 当社が、C社の仕入れ内容・金額・税率など、立替金精算書に必要な内容を整理する
- 当社が明細書を作成してB社へ送る
- B社に内容を確認してもらう
- 当社は、原則としてB社宛てのC社インボイスと、確認を受けた明細書を保存する
国税庁の公式動画「3分でわかる インボイス立替金精算」でも、この方法が紹介されています。
B社が確認の返事をくれない場合
確認方法は、必ずしも紙に押印して返してもらう方法だけではありません。
国税庁は仕入明細書等の確認方法として、例えば、
「一定期間内に誤りのある旨の連絡がない場合には、記載内容のとおり確認があったものとする」
という方法も示しています。
ただし、一方的にその文言を書いて送れば、それだけで何でも確認済みになるという意味ではありません。
その確認方法について相手方の了承を得ておくなど、書類の内容がB社に示され、その内容について確認を受けている実態があることが重要です。
継続取引であれば、基本契約や経費精算ルール、メール等で確認方法をあらかじめ決めておくと運用しやすくなります。
B社がC社のインボイスも渡してくれないとき
次に困るのが、B社が立替金精算書だけでなく、C社から受け取ったインボイスを当社へ渡してくれない場合です。
ここは、立替金精算書を当社で作る場合より注意が必要です。
「B社が面倒だから渡さない」だけで、インボイスを省略できるわけではない
通常の一社対一社の立替であれば、原則として、C社がB社宛てに交付したインボイスと立替金精算書等を組み合わせて保存します。
後ほど説明する「精算書だけでよい」という取扱いは、立替えを受ける会社が多数でインボイスのコピーが大量になるなど、コピーの交付が困難な事情がある場合の例外です。
B社が単に書類の提供を面倒がっているという事情だけで、この例外を当然に使えるわけではありません。
まずは、B社へC社のインボイスの提供を依頼するのが基本です。
実際の仕入先C社に確認してもらう「仕入明細書等」という方法もある
一方、取引の実態が確かにC社から当社への課税仕入れであるなら、買手である当社が一定事項を記載した仕入明細書、仕入計算書その他これらに類する書類を作成し、実際の仕入先C社の確認を受けることで、仕入税額控除のための「請求書等」として保存できる場合があります。
この方法では、少なくとも、
- 当社の名称
- C社の名称・登録番号
- 取引年月日
- 取引内容
- 税率ごとの支払対価の額・適用税率
- 税率ごとの消費税額等
など、法令上必要な事項を記載し、C社の確認を受ける必要があります。
当社だけで仕入明細書を作れば終わり、ではありません。
また、C社がインボイス登録事業者でなければ、仕入明細書を作成しても、その取引を通常のインボイス仕入れに変えることはできません。免税事業者等からの仕入れに係る経過措置は、免税事業者からの仕入れとインボイス経過措置で整理しています。
「B社確認」と「C社確認」を混同しない
書類が不足したときは、何の書類を補っているのかで確認相手が変わります。
| 困っていること | 対応の一例 | 確認する相手 |
|---|---|---|
| B社が立替金精算書を作ってくれない | 当社が立替金精算書相当の明細を作成 | B社 |
| C社のインボイスを取得できない | 当社が要件を満たす仕入明細書等を作成 | 実際の仕入先C社 |
この2つは似ていますが、別の対応です。
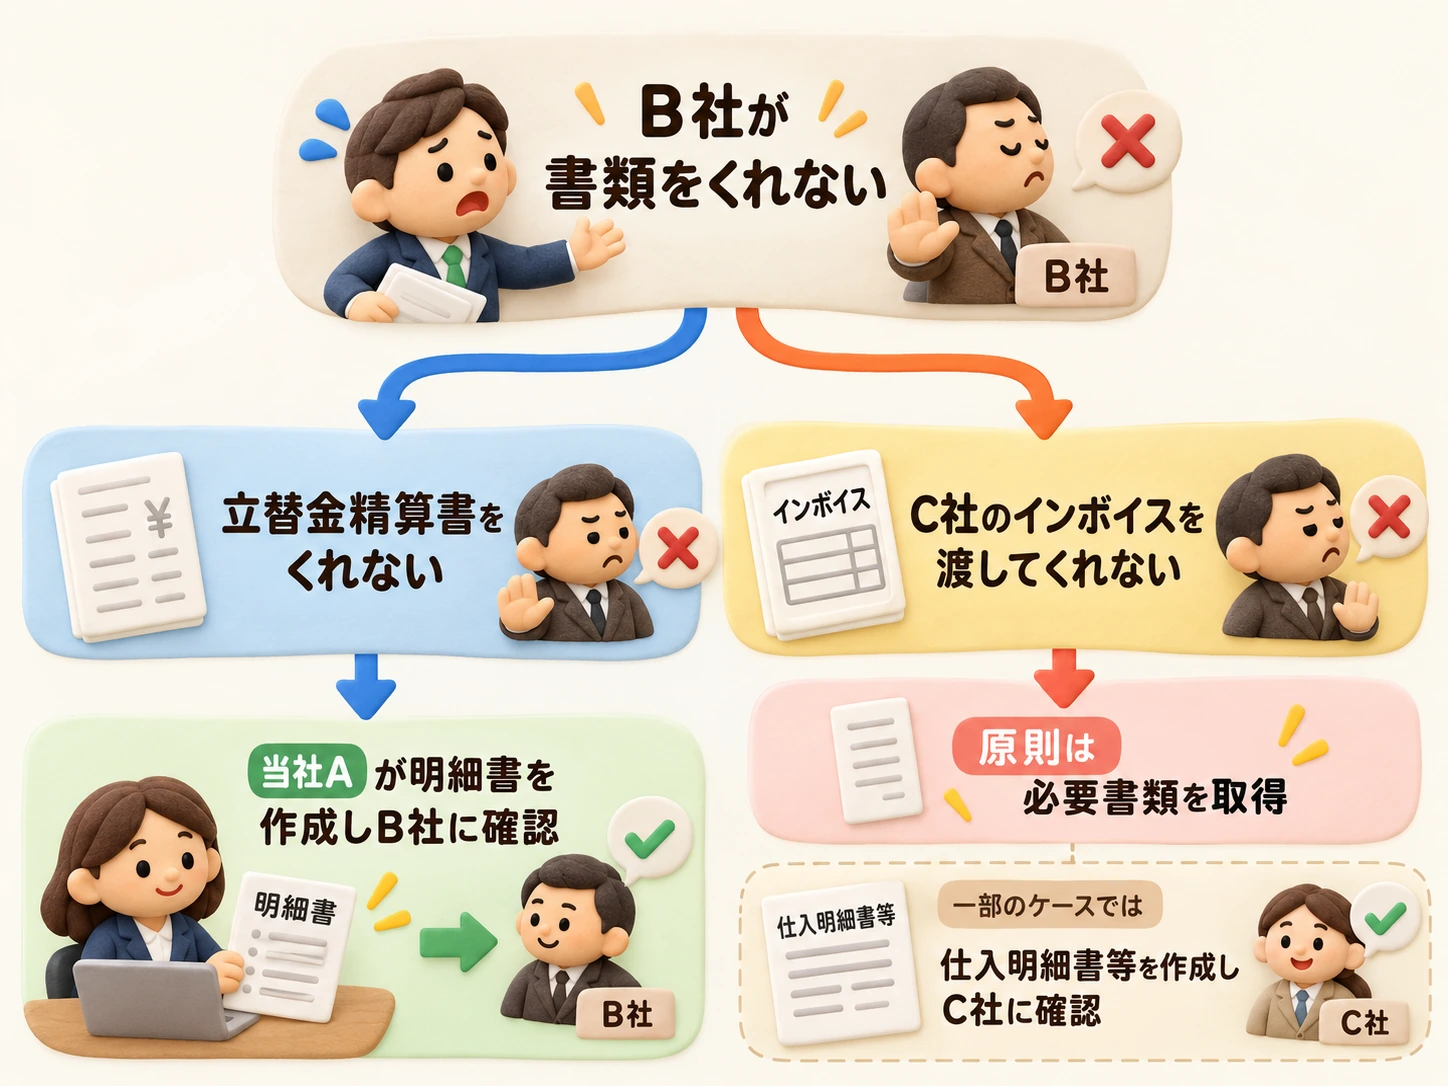
B社が精算書を作らない場合と、C社のインボイスを取得できない場合とで対応が異なることを示したフローチャート
立替金精算書には何を記録しておく?
書類名やデザインより、B社宛てのインボイスが当社の仕入れに対応することを確認できることが重要です。
実務上は、例えば次の情報を整理しておくと確認しやすくなります。
| 項目 | 内容の例 |
|---|---|
| 精算先 | 当社 |
| 立替払いをした者 | B社 |
| 実際の仕入先 | C社 |
| 取引内容 | サービス名、利用内容、対象期間など |
| 取引日 | C社から仕入れた日・期間 |
| 当社の負担額 | 全額または当社負担分 |
| 税率・消費税額等 | 元のインボイスと対応する内容 |
| 元のインボイスとの対応 | 請求番号、対象月など |
すべてを一律に一枚の精算書へ記載しなければならないという意味ではありません。契約書や別の通知書等で継続的に確認できる事項もあります。
帳簿上も、単に立替金を返したB社だけを見るのではなく、実際の課税仕入れの相手方であるC社を確認できるようにしておくことが重要です。
応用:複数の会社で費用を分担するとき
ここまでは、当社だけの経費をB社が立て替えた基本パターンを説明しました。
次は応用編です。
複数の会社が共同で利用する設備・サービスについて、B社がまとめて支払い、当社を含む各社が負担分を精算することがあります。
原則は「インボイスのコピー+各社の負担額を示す精算書」
例えば、C社のサービスを当社とB社で共同利用し、B社が税込33,000円(税率10%、消費税3,000円)を支払ったとします。
負担割合をB社60%、当社40%とすると、単純な例では次のようになります。
| 内容 | B社負担 | 当社負担 | 合計 |
|---|---|---|---|
| 税込金額 | 19,800円 | 13,200円 | 33,000円 |
| 対応する消費税額 | 1,800円 | 1,200円 | 3,000円 |
このような複数者分の一括立替では、原則としてB社がC社から受領したインボイスをコピーし、当社負担分が分かる精算書等を添えて当社へ交付します。
コピーが大量になる場合の例外
立替えを受ける会社が多数あり、各社へインボイスのコピーを交付することが困難な場合には、一定の要件の下で、B社がC社のインボイスを保存し、当社は必要事項を記載した立替金精算書のみを保存する方法が認められています。
この場合、精算書だけを見ても、
- 実際の仕入先
- 登録事業者からの仕入れかどうか
- 適用税率
- 当社の負担額
- 対応する消費税額等
を確認できるようにする必要があります。
これは、通常の一社対一社の立替でB社が書類を出したがらない場合の省略制度ではありません。
少額特例などでインボイス保存自体が不要なこともある
ここまでの説明は、一般課税で通常のインボイス保存が必要なケースを中心にしています。
一定規模以下の事業者が所定の期間に行う税込1万円未満の課税仕入れには、一定事項を記載した帳簿のみの保存で仕入税額控除を認める少額特例があります。
また、取引の種類によっては、請求書等の交付を受けることが困難であることなどを理由に、帳簿のみの保存で仕入税額控除が認められるものがあります。
その場合は、立替金であるからという理由ではなく、元の課税仕入れ自体が帳簿のみ保存の対象かどうかを確認します。
少額に分けて精算したから少額特例になるわけではありません。対象事業者、適用期間、1回の取引金額などの要件を確認してください。
小規模法人が決めておきたい立替払いのルール
第三者による立替払いが繰り返し発生するなら、精算のたびに書類を探すより、最初にルールを決めておく方が楽です。
- 誰が仕入れる取引かを最初に確認する
- 可能なら最初から当社名義でインボイスを取得する
- B社から受け取る書類を決めておく
- B社が精算書を作らない場合の当社様式を用意しておく
- 当社作成の明細をどの方法でB社に確認してもらうか決めておく
- 帳簿では実際の仕入先C社を確認できるようにする
- 電子データでもらったインボイス・精算書は、電子取引データとしての保存も確認する
最初からこの運用を決めておけば、「精算は終わったが、インボイスの保存要件を満たしているか分からない」という状態を減らせます。
よくある質問
B社から「立替金精算書」だけを受け取れば大丈夫ですか?
通常の一社対一社の立替では、立替金精算書だけではなく、C社がB社宛てに交付したインボイスと組み合わせて保存するのが基本です。
複数者への一括立替でコピーの交付が大量になるなど、交付が困難な事情がある場合には、一定の要件の下で精算書だけを当社が保存する取扱いもあります。
「立替金精算書があれば、どの立替取引でも元のインボイスは不要」と考えないようにしてください。
B社が立替金精算書を作ってくれません
当社側で立替金精算書相当の明細を作成し、B社へ交付して内容の確認を受ける方法があります。
継続取引なら、一定期間内に誤りの連絡がない場合に確認済みとする方法も含め、あらかじめ確認方法についてB社と認識を合わせておくと実務上便利です。
B社がC社のインボイスを渡してくれません
通常の立替では、まずB社へ提供を依頼するのが基本です。B社が単に面倒だから提供しないという理由だけで、複数社一括立替の例外を当然に使えるわけではありません。
取引の実態がC社から当社への課税仕入れであれば、当社が要件を満たす仕入明細書等を作成し、C社の確認を受ける方法を検討できる場合があります。
B社がインボイス未登録でも、当社は仕入税額控除できますか?
純粋な立替で、実際の仕入先がC社なら、B社が未登録という理由だけで控除できなくなるわけではありません。
原則として確認するのは、実際の仕入先C社の登録状況です。
ただし、実際にはB社から仕入れた取引ならB社の登録状況が問題になります。
B社が立替金に手数料を上乗せしています
純粋な立替分と、B社自身が提供する事務代行等の手数料を分けて考えます。
ただし、契約・取引実態によっては、最初からB社が一体のサービスを当社へ提供している取引と考えるべき場合もあります。名目だけで判断しないようにしてください。
まとめ
第三者による立替払いでは、最初に確認したいのは、「誰にお金を返すか」ではなく「誰から仕入れた取引なのか」です。
当社がC社から仕入れ、B社が支払いだけを代行した通常のケースでは、原則として、
- C社がB社宛てに交付したインボイス
- その仕入れが当社のものであることを示す立替金精算書等
を組み合わせて保存します。
B社が精算書を作ってくれない場合は、当社側で明細を作り、B社の確認を受ける方法があります。
一方、C社のインボイス自体を取得できない場合は別問題です。要件を満たす仕入明細書等を当社で作成し、実際の仕入先C社の確認を受ける方法などを検討します。
複数社への一括立替やコピー交付が困難な場合の例外は、その後に検討すれば十分です。
まずは、「当社の仕入れ」「B社の立替」「C社のインボイス」の3つを正しくつなぐところから整理しましょう。