「旅費規程を作って日当を決めれば、会社は経費にでき、受け取る社長や従業員には税金がかからない」と説明されることがあります。
しかし、税務上の判断はそれほど単純ではありません。
所得税で非課税となるのは、出張などの旅行について通常必要と認められる範囲の旅費です。国税庁は、その判断に当たり、旅行の目的・目的地・行路・期間・宿泊の要否・旅行者の職務内容や地位などを見るとしています。さらに、社内の役員・従業員間で適正なバランスがあるか、同業種・同規模の他社と比べて相当かも考慮します。
つまり、旅費規程があること自体が非課税の決め手ではありません。
一方で、小規模法人でも旅費規程を作る意味はあります。出張の範囲、交通費・宿泊費・日当の基準、必要な記録、精算方法をあらかじめ決めておけば、その都度判断がぶれにくくなり、「なぜこの金額を支給したのか」も説明しやすくなるからです。
この記事では、旅費規程を「節税のための書類」ではなく、出張旅費を一貫して処理するための社内ルールとして整理します。
旅費規程は税務上の必須書類ではない
所得税基本通達9-3は、出張旅費等が非課税となるかを、旅費規程という書類の有無だけで決めるのではなく、その旅行について通常必要と認められる費用かどうかで判断しています。
もっとも、規程や支給基準が無関係という意味ではありません。同通達は、支給額が役員・従業員全体を通じてバランスの取れた基準で計算されているかも判定要素としています。一貫した基準がなければ、支給額の合理性を説明しにくくなります。
消費税の取扱いはさらに明確です。国税庁は「出張旅費等特例」について、社内規程や基準の有無にかかわらず、また概算払いか実費精算かにかかわらず、通常必要と認められる部分は特例の対象になると説明しています。
つまり、規程や基準がなくても、通常必要と認められる部分は特例の対象になり得ます。その一方で、所得税上その金額が「通常必要」かどうかを説明するうえでは、会社として合理的な支給基準を整えておくことが役立ちます。
したがって、
旅費規程がない = 旅費を非課税にできない
でも、
旅費規程がある = 規程どおりの金額なら何でも非課税
でもありません。
旅費規程は、税務上の要件を自動的に満たす「免許証」ではなく、会社として合理的な基準を事前に決め、それを継続して運用するための仕組みと考えるのが適切です。
まず「実費精算」と「日当」を分けて考える
出張時の支給は、大きく分けると次のように整理できます。
| 項目 | 例 | 基本的な考え方 |
|---|---|---|
| 交通費 | 電車、新幹線、航空機、タクシー等 | 実際に必要となった交通費を精算することが多い |
| 宿泊費 | ホテル代 | 実費精算または規程で上限等を定める方法がある |
| 日当 | 出張1日当たりの定額支給等 | 出張に伴う諸費用を考慮して定額を定めることがある |
| その他 | 現地交通、手荷物、業務上必要な雑費等 | 出張との関係と必要性を確認する |
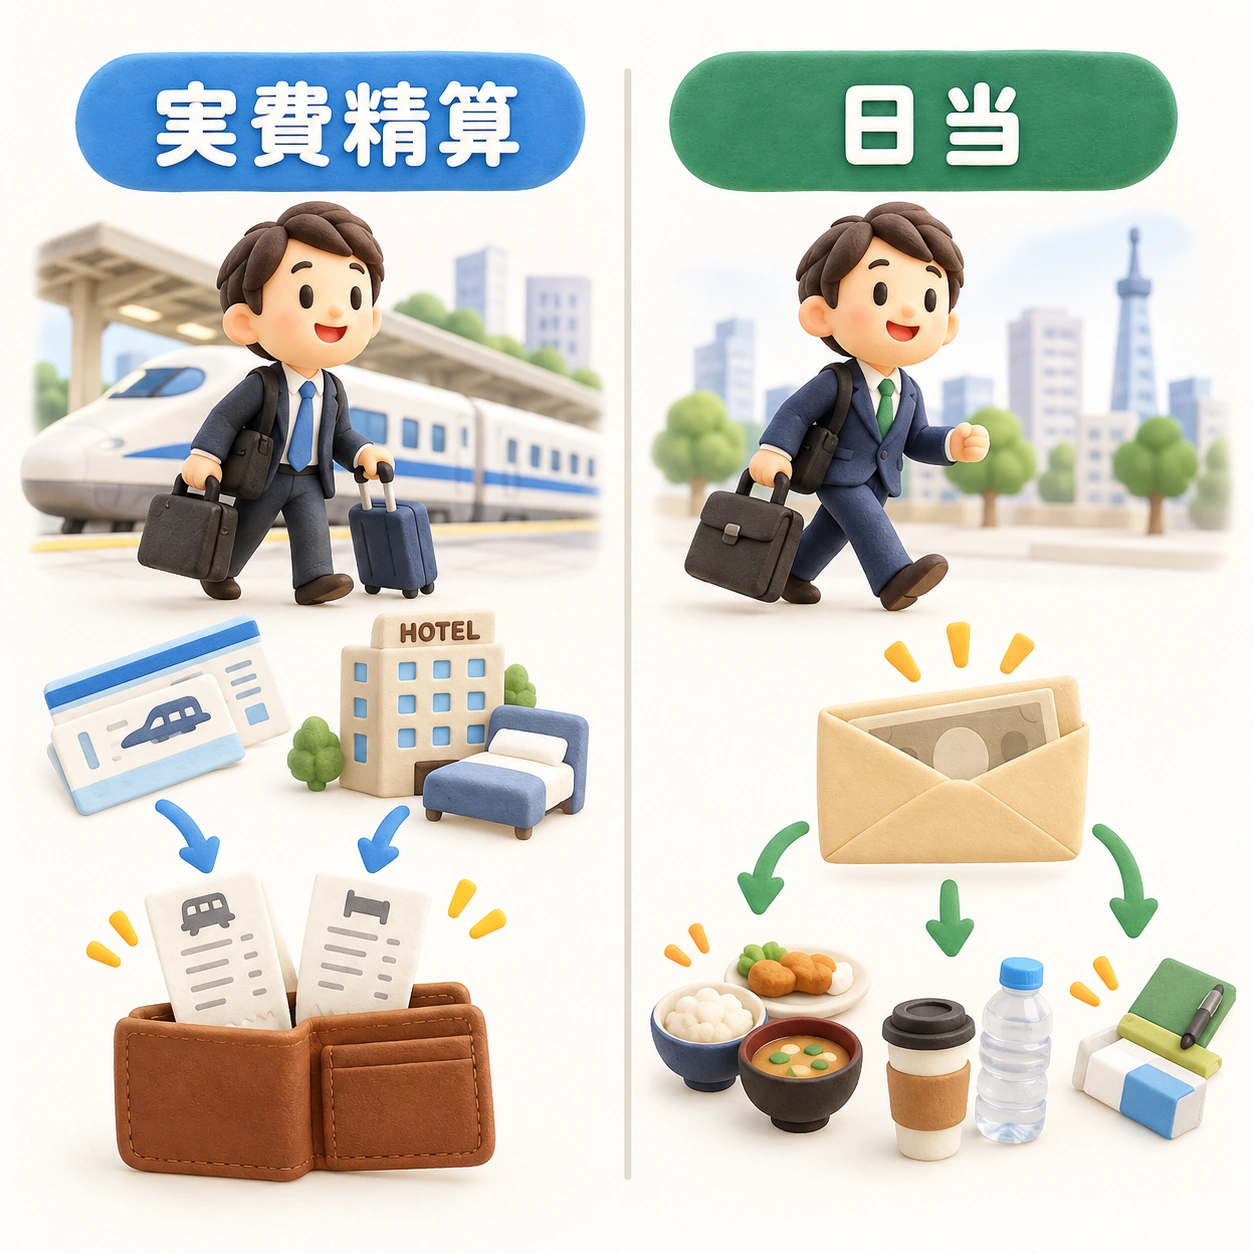
交通費や宿泊費を領収書等に基づいて実費精算する場合は、「実際に使った金額だから説明しやすい」という面があります。
一方、日当は実費と1円単位で一致するものではありません。そのため、金額の合理性を説明できる基準がより重要になります。
なお、「旅費」という名称で支給していても、年額や月額で固定的に支給するものは原則として給与所得として課税されます。実際の職務上の旅行の状況からみて、明らかに非課税となる旅費に相当すると認められる場合は例外がありますが、「毎月定額の旅費手当を出しておけば非課税」という考え方はできません(所得税基本通達28-3)。
非課税となる旅費・日当は「通常必要」の範囲
国税庁は、非課税となる旅費の範囲を判断するとき、次の事情を挙げています。
- 旅行の目的
- 目的地
- 行路
- 期間の長短
- 宿泊の要否
- 旅行者の職務内容
- 旅行者の地位
さらに、支給額について、次の2点を勘案するとしています。
- 役員・従業員の全てを通じて、適正なバランスが保たれている基準によって計算されたものか
- 同業種・同規模の他社が一般的に支給する金額に照らして相当と認められるものか
したがって、税法上「日当は1日5,000円まで」「社長なら1万円まで」のような全国一律の安全額が決められているわけではありません。
会社の規模、業種、出張内容、役職等を無視して高額な日当を設定し、
規程に書いてあるから非課税
とするのは危険です。
通常必要と認められる範囲を超えて支給した場合、職務上の旅行についてその超える部分は給与所得として扱われます。給与として扱われる部分については、源泉徴収等の給与課税の処理も必要になります。
役員への支給で給与に該当する場合は、法人側でも役員給与の損金算入ルールが別途問題になります。その役員給与が定期同額給与、事前確定届出給与または一定の業績連動給与のいずれにも該当しない場合、その給与額は原則として損金に算入されません。そのため、「本人に所得税がかかるか」と「会社で損金になるか」は分けて考える必要があります。
役員と従業員で支給額を変えてもよいか
旅費規程では、役員・管理職・一般社員などで宿泊費上限や日当を分けている例があります。
役職によって金額に差があることだけで、直ちに非課税対象外になるわけではありません。所得税基本通達9-3も、旅行者の職務内容や地位を判断要素にしています。
ただし、同じ通達では、支給額が「役員及び使用人の全てを通じて適正なバランスが保たれている基準」によって計算されたものかどうかも勘案するとしています。
したがって、例えば、
- 役員は業務上、一定の座席等級を使う合理的理由がある
- 出張先での職務内容から宿泊条件に差を設ける必要がある
- 役職ごとの日当差が会社規模や同業他社と比べて説明可能である
といった理由があるかを考えます。
反対に、
社長だから従業員の5倍の日当にする
と決めるだけでは、税務上の合理性を説明したことにはなりません。
一人法人でも同じ
従業員がいない一人法人では、社内で「社長と従業員のバランス」を比較しにくくなります。
だからといって、社長自身が好きな金額を決められるわけではありません。旅行の内容や役員の職務・地位に加えて、同業種・同規模の他社との比較も判断要素になるからです。
一人法人ほど、金額を決めた理由と運用実績を説明できるシンプルな規程にしておく方が実務的です。
旅費規程で決めておきたい項目
小規模法人であれば、大企業のような長大な規程を作る必要はありません。
最低限、次のような項目を決めておくと運用しやすくなります。
| 項目 | 決めておきたい内容の例 |
|---|---|
| 対象者 | 役員、従業員など |
| 出張の定義 | どのような業務上の移動を出張として扱うか |
| 承認 | 誰が、いつ、どのように出張を承認するか |
| 交通費 | 実費、利用可能な交通手段、座席等級など |
| 宿泊費 | 実費精算か上限方式か、地域差を設けるか |
| 日当 | 支給の有無、役職別・日帰り・宿泊等の区分 |
| 国内・海外 | 必要なら取扱いを分ける |
| 支払方法 | 事前の概算払いか、出張後の実費精算か |
| 証憑・記録 | 領収書、予約記録、出張目的・行先等 |
| 精算期限 | 出張後いつまでに精算するか |
| 改定 | 規程の適用開始日、変更方法 |
ここで重要なのは、書類を立派にすることより、実際の運用と一致させることです。
使わない規定を大量に並べたり、実際には毎回違う処理をしたりするより、自社で必要なルールだけを明確にし、同じ基準で処理する方がよいでしょう。
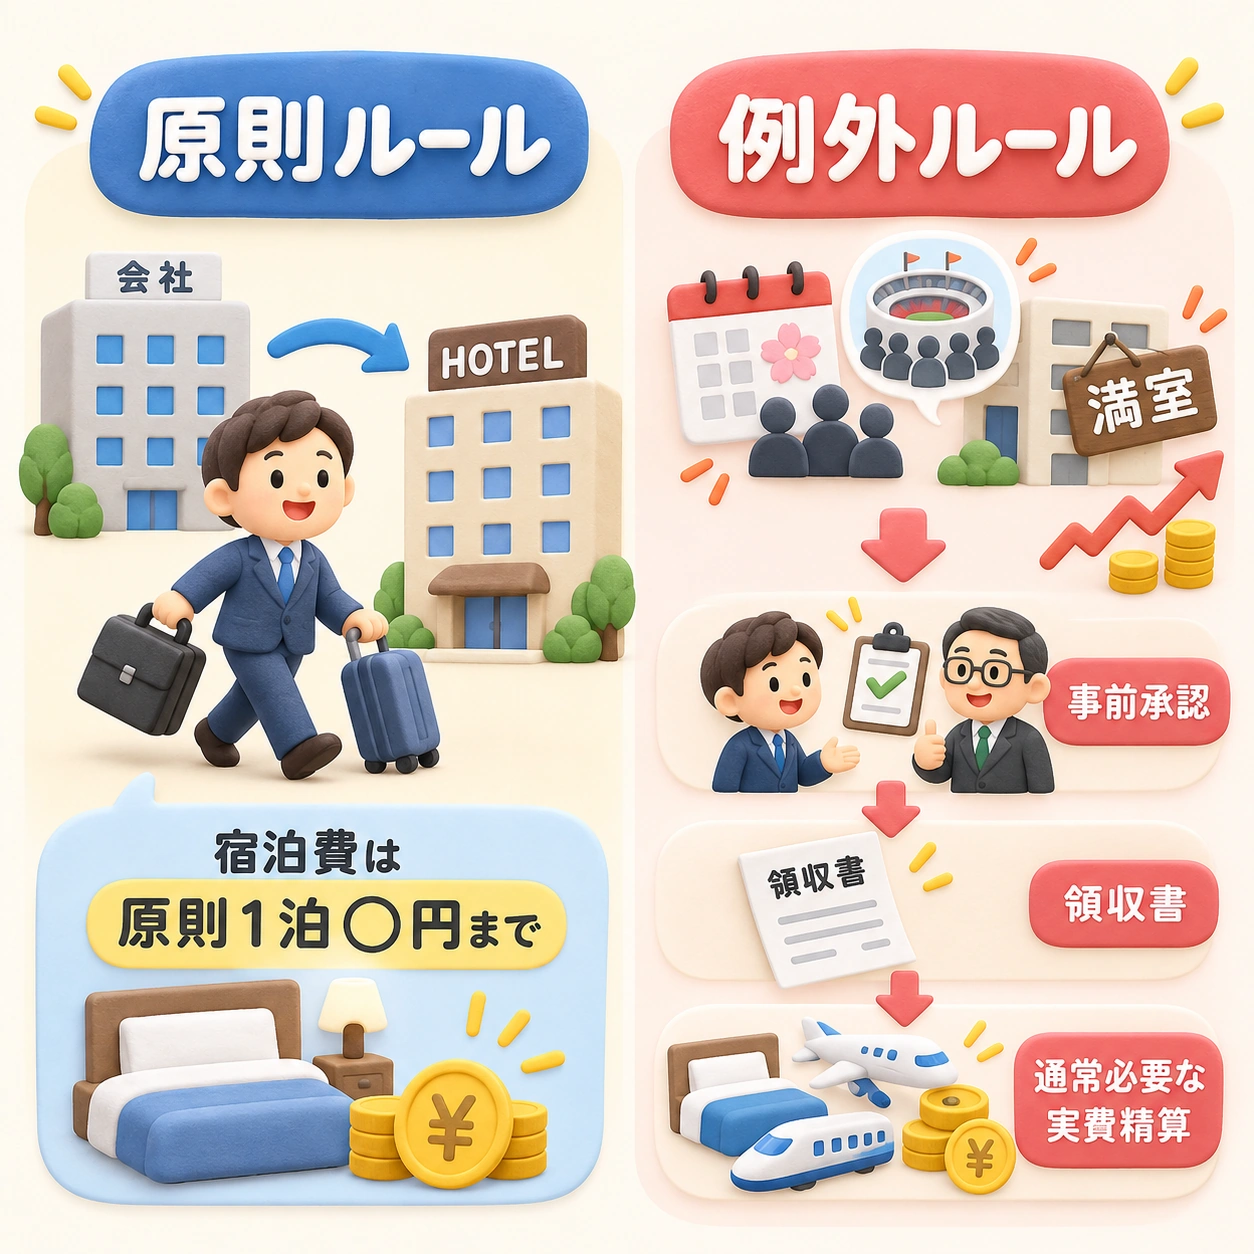
また、現実には規程どおりの金額で処理できない出張もあります。その場合は、例外条件もあらかじめルールとして決めておく方法が考えられます。
例えば、
宿泊費は原則として1泊○円を上限とする。ただし、繁忙期、国際的なイベントの開催、出張先の地域事情などにより基準内の宿泊先を確保することが難しい場合は、事前承認を受け、領収書等を保存したうえで、通常必要と認められる実費を精算する。
といった形です。
税務上、このような文言を規程に入れれば自動的に非課税になるという意味ではありません。重要なのは、会社に都合のよいときだけ定額、別のときだけ実費とその都度選ぶのではなく、例外となる客観的な条件と手続を事前に定め、その基準を継続して運用することです。
グリーン車・航空機・宿泊費は一律の○×ではない
「グリーン車は経費になるのか」「役員なら高級ホテルでもよいのか」と聞かれることがあります。
所得税基本通達9-3は、特定の交通機関やホテル価格について一律の上限を示しているわけではありません。
判断の基本は、やはり、
- 旅行の目的
- 目的地・行路
- 期間
- 宿泊の必要性
- 職務内容・地位
- 社内の支給基準
- 同業種・同規模他社との比較
です。
例えば、移動距離や業務上の必要性、役員の職務内容などから一定の座席等級に合理性がある場合と、観光・私的な快適性のためだけに高額な選択をした場合とでは事情が異なります。
したがって、
グリーン車は必ずダメ
でも、
旅費規程に書けば必ずOK
でもありません。
小規模法人では、「この会社・この出張で、なぜその費用が必要なのか」を説明できる基準にしておくことが大切です。
「何km以上なら出張」という税務上の一律基準はない
旅費規程を作るときに、
片道50km以上を出張とする
など、距離基準を設ける会社もあります。
会社が社内管理のために基準を決めること自体は考えられますが、所得税基本通達9-3は「○km以上なら非課税の出張」といった全国一律の距離基準を示していません。
税務上は、勤務地を離れて職務を遂行するための旅行について、その目的・目的地・行路・期間等から通常必要な旅費かを判断します。
そのため、社内規程で出張と呼んでいるかだけでなく、実際にどのような業務のために移動したのかが重要です。
日常的な通勤や通常の勤務地周辺での移動と、出張に伴う旅費は制度上の考え方が異なるため、自社の業務実態に合った定義にしておきましょう。
出張後に何を記録・保存するか
旅費規程を作っても、実際にいつ、どこへ、何のために出張したのか分からなければ、後から支給内容を確認しにくくなります。
小規模法人では、少なくとも次の情報を残しておくとよいでしょう。
- 出張者
- 出張日・期間
- 出張先
- 出張目的
- 主な行程
- 面談先・訪問先・参加イベント等
- 交通費・宿泊費の金額
- 日当の金額と適用した基準
- 領収書、予約メール、ICカード利用履歴等の証憑
- 承認・精算の記録
税法上、「出張報告書」という名称の書類をすべての会社が作らなければならない、という意味ではありません。
大切なのは、出張の事実と業務との関係、支給額の算定根拠を後から説明できることです。
経費精算全体の申請・承認・証憑保存については、経費精算書はなぜ必要?小規模法人が整えておきたい経費精算ルールで詳しく整理しています。
また、従業員や社長が交通費・宿泊費を個人のお金で立て替えた場合の仕訳は、従業員・社長が会社経費を立て替えたときの仕訳をご覧ください。
消費税・インボイスでは「出張旅費等特例」がある
消費税では、国内出張のため役員・従業員に支給する出張旅費、宿泊費、日当等のうち、その旅行について通常必要と認められる部分は課税仕入れになります。
この範囲については、一定事項を記載した帳簿のみの保存で仕入税額控除が可能です。いわゆる「出張旅費等特例」です。
国税庁は、この特例について、
- 社内規程や基準の有無を問わない
- 概算払いか実費精算かを問わない
- 実費精算も対象になり得る
と説明しています。
従業員等への支給として出張旅費等特例を使う場合、判断の軸は、旅費規程の有無ではなく「通常必要と認められる部分」かどうかです。その範囲は、所得税基本通達9-3の考え方で判定します。従業員等への支給として扱う場合、通常必要と認められる範囲を超える部分は給与として扱われ、仕入税額控除の対象になりません。
出張旅費等特例を使って帳簿のみで仕入税額控除を行う場合は、通常の帳簿記載事項に加えて、帳簿のみの保存で仕入税額控除が認められるいずれかの仕入れに該当する旨の記載が必要です。国税庁Q&Aでは、出張旅費等については仕入れの相手方の住所・所在地の記載は不要とされています。問110は、該当する旨の記載を求めていますが、記載場所や固定文言までは示していません。会計ソフト上でも特例適用が後から分かる形で記録しておくと、実務上確認しやすくなります。
同じ「実費精算」でも、取引の実態によって整理が分かれます。概要を先にまとめると次のとおりです。
| 取引の形 | 消費税の基本的な整理 | 主な保存・記録 |
|---|---|---|
| 従業員等へ出張旅費・宿泊費・日当等を支給する(概算払い・実費精算を含む) | 通常必要と認められる部分は出張旅費等特例の対象 | 一定事項を記載した帳簿 |
| 実費精算が会社から用務先への直接支払いと同視できる | 他の課税仕入れと同様に仕入税額控除を判定 | 帳簿と適格請求書等。別の帳簿のみ保存特例に該当する場合はそのルール |
| 会社がホテル・航空会社等へ直接支払う | 原則として通常の仕入税額控除のルール | 帳簿と適格請求書等。公共交通機関特例等の例外あり |
| 海外出張・転勤のために支給する旅費等 | 原則として課税仕入れにならない | —(仕入税額控除の対象外が原則) |
出張時の支払いには、出張旅費等特例以外にも公共交通機関特例などがあります。すべてを一つの特例で処理せず、誰が誰に支払った取引なのか、従業員への支給なのか会社の直接支払いなのか、どの証憑を保存しているのかを確認して判断してください。
実費精算が「会社の直接支払い」と同視できる場合
ここでいう「会社から用務先への直接支払いと同視できる」という表現は少し分かりにくいかもしれません。例えば、従業員がいったん自分のお金でホテル代や交通費を立て替えていても、実質的には「会社が本来負担すべき費用を、従業員が一時的に代わって支払っただけ」と考えられるケースをイメージすると分かりやすいでしょう。
ただし、これは分かりやすさのための例えであり、国税庁が示した定義ではありません。国税庁Q&Aは「同視し得る場合」という整理を示していますが、具体的な判断基準までは示していません。実費精算が会社による用務先への直接支払いと同視できるかどうかは、個別の事実関係で判断されます。同視できる場合は、通常必要な範囲かどうかではなく、他の課税仕入れと同様に、帳簿と従業員から回収した適格請求書等を保存して仕入税額控除を行う整理になります。3万円未満の公共交通機関による旅客運送など、別の帳簿のみ保存特例に該当する場合は、その特例を使えることがあります。判断に迷う場合でも、従業員が受け取った領収書・適格請求書等は保存しておくと確認しやすくなります。
会社がホテル・航空会社等へ直接支払う場合
会社がホテル・航空会社等へ法人カードなどで直接支払う取引は、従業員等への「支給」を対象とする出張旅費等特例ではなく、原則として通常の仕入税額控除のルールで判定します。クレジットカード利用明細書は、一般にインボイスの記載事項を満たす書類ではないため、その保存だけでは仕入税額控除の要件を満たしません。購入時の領収書・適格請求書等を保存するのが基本です。ただし、少額特例、公共交通機関特例など、インボイス保存不要で仕入税額控除が認められる別の特例に該当する取引は別です。
海外出張は国内出張と取扱いが異なる
海外への出張・転勤のために支給する旅費、宿泊費、日当等は、消費税では原則として課税仕入れになりません。
一人法人の旅費規程はシンプルでよい
一人法人であっても、出張が継続的に発生するのであれば、簡単な旅費規程を作っておく意味があります。
例えば、
- 何を出張として扱うか
- 交通費は原則実費
- 宿泊費は実費か上限方式か
- 日当を支給するか
- どの資料を残すか
- いつ精算するか
程度から始めてもよいでしょう。
重要なのは、立派な規程を作ることではありません。
事前に合理的なルールを定め、実際の出張で同じルールを継続して使い、出張記録と支払記録を残すことです。
利益が出た年だけ日当を上げる、過去の出張について後から規程を作ってまとめて支給する、といった運用は、通常必要な旅費としての説明を難しくします。
参考:実際の裁決では、旅費・日当がどう判断されたか
以下はいずれも裁判所の判決ではなく、国税不服審判所が公表している裁決例で、法人税上の損金算入等が争われた事案です。所得税基本通達9-3による非課税旅費の判定と同じ論点ではありません。個別事例の結論をそのまま別の会社へ当てはめることはできませんが、「旅費規程を作れば認められる」という考え方が危険であることはよく分かります。
実際の出張と支給が確認できた部分が認められた例―平成26年2月21日裁決
海外出張について、代表者や従業員が実際に出張した事実が確認でき、業務との関連性も特に疑われず、実際に支給された旅費日当も不当に多額とは認められなかったことから、その旅費日当は旅費交通費として損金算入が認められました。
一方で、旅費規程に基づく計算額と実際の支給額が一致していなかったため、審判所は、その旅費規程が実際に運用されていたとは認められないと判断しています。また、裏付けが十分でないレンタカー代やカード支出など、同じ裁決の中でも損金算入が認められなかった支出があります。「規程があるか」だけではなく、実際の出張・支給・支出内容を資料で確認できるかが重要であることが分かります。
国税不服審判所「平成26年2月21日裁決」認められなかった例―平成27年7月28日裁決
法人の代表者が青年会議所の会議等に出席するための交通費・宿泊費・日当について、会社は旅費規程に基づいて代表者へ支給することとしていました。 法人側は、経営者教育、受注活動、人脈形成、新規事業開拓など会社への効果があると主張しました。
しかし審判所は、会議等への出席は青年会議所の活動目的を遂行するためのものであり、取引先の確保や経営能力の向上など会社への効果があったとしても、それは付随する副次的な効果にすぎないとして、社会通念上、法人の事業遂行上必要な費用とは認めませんでした。その旅費交通費は代表者個人が負担すべきもので、代表者に対する給与に該当すると判断され、法人税上も損金算入が認められませんでした。
国税不服審判所「平成27年7月28日裁決」この2件を比べると、重要なのは、規程があるかだけではなく、実際に業務上の出張なのか、実際に支給されているのか、金額が合理的か、規程と実際の運用が一致しているか、後から説明できる資料があるかという点です。
「旅費規程を作って高額な日当を設定すれば節税できる」といった外部の説明だけを鵜呑みにせず、自社の出張実態と支給額を自社自身で説明できる状態にしておくことが大切です。
よくある誤解
「旅費規程があれば日当はいくらでも非課税」ではない
非課税になるかは、規程の有無ではなく、その旅行に通常必要な金額かどうかで判断します。
日当には全国一律の「非課税上限額」があるわけではない
国税庁は一律の日額上限を示していません。旅行内容、役職、社内バランス、同業種・同規模他社との比較などから判断します。
一人法人なら社長が自由に金額を決めてよいわけではない
一人法人でも、旅行の実態と金額の合理性が必要です。同業種・同規模他社との相当性も判断要素です。
「近距離だから絶対に出張ではない」とは限らない
税務上、一律の距離基準は示されていません。自社の規程と、実際の業務目的・移動実態を整理します。
実費精算なら出張旅費等特例を使えないわけではない
国税庁は、通常必要な範囲であれば、実費精算も出張旅費等特例の対象になるとしています。
まとめ
旅費規程は、作るだけで旅費や日当を非課税にできる「節税のための書類」ではありません。
重要なのは、
- 実際に業務上の出張があること
- 旅行内容に照らして通常必要な金額であること
- 社内で合理的かつ一貫した基準を使うこと
- 出張の目的・行先・金額・証憑等を記録すること
です。
小規模法人では、複雑な規程を作るより、実際に運用できるシンプルなルールを整え、継続して使う方が重要です。
出張が増えてきた段階で、交通費・宿泊費・日当の基準が自社の業務実態や同業他社の水準に照らして説明できるか、一度見直しておくとよいでしょう。