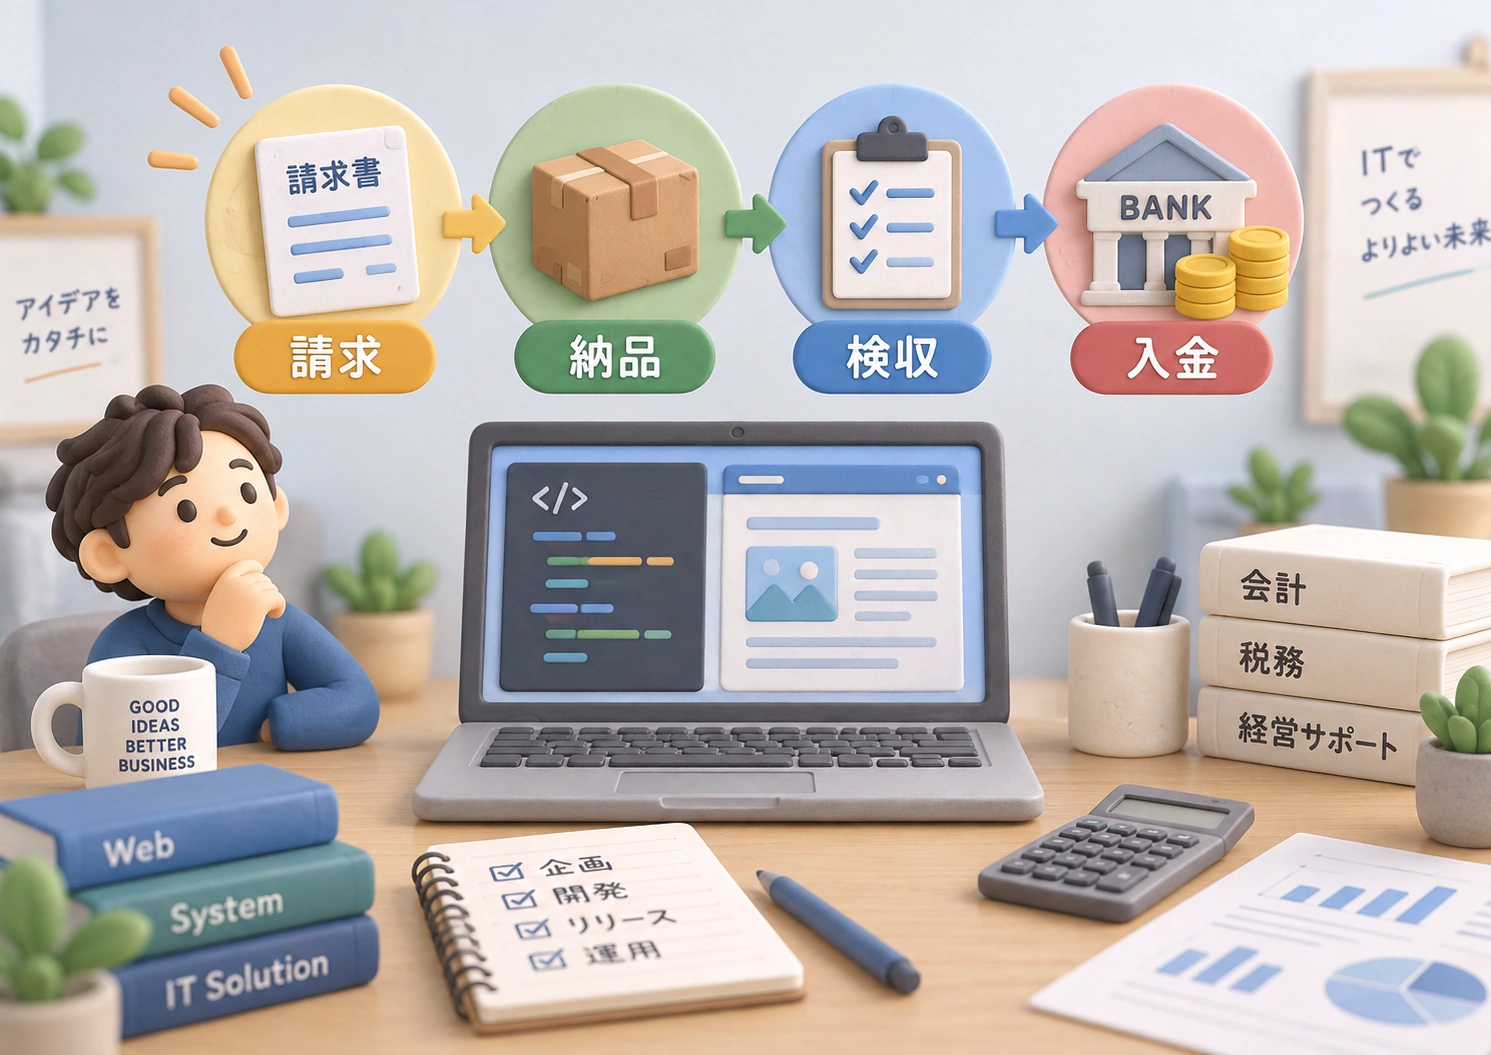
受託開発やWeb制作の案件で、9月に作業を終えて請求書を出し、10月に検収され、11月に入金されたとします。
この売上は、9月・10月・11月のどこで計上すればよいのでしょうか。
IT事業では、請求日・納品日・検収日・入金日が別々になることが珍しくありません。 また、受託開発のように成果物を納品する仕事と、SES・準委任・保守運用のように一定期間サービスを提供する仕事とでは、売上計上時期の考え方も同じではありません。
結論からいうと、請求書を発行した日や入金された日だけで売上計上日を決めるのではなく、契約内容と実際の取引を確認し、いつ成果物を引き渡したのか、いつ役務を提供したのかを基準に考えることが重要です。
この記事では、小規模法人・個人事業主のIT事業者を主な対象として、会計・法人税・所得税の考え方を分けながら、売上計上時期の判断軸を整理します。
この記事の要点
- 請求書を発行した日が、そのまま売上計上日になるとは限らない
- 入金前でも、成果物の引渡しや役務提供が終わっていれば売上を計上することがある
- 受託開発・Web制作では、納品・検収が契約上どのような意味を持つかを確認する
- SES・準委任・月額保守では、期間の経過や役務提供の程度に応じて売上が生じる契約がある
- 法人税と所得税では、収益・収入を計上すべき時期についてそれぞれルールがある
- 一定の小規模な青色申告者が選択できる「現金主義」は例外であり、通常の個人事業者が入金日基準でよいという意味ではない
まず押さえたい4つの日付の違い
売上計上を考えるときは、次の日付をいったん分けて考えると整理しやすくなります。
| 日付 | 何を示す日か | 売上計上との関係 |
|---|---|---|
| 請求日 | 取引先へ代金を請求した日 | 重要な記録だが、請求しただけで売上日が決まるとは限らない |
| 納品日 | 成果物等を相手へ渡した日 | 完成・引渡し型の取引では重要な候補になる |
| 検収日 | 相手が成果物等を確認・受入れした日 | 契約上、検収に実質的な意味がある場合は重要になる |
| 入金日 | 実際に代金を受け取った日 | 原則として、入金日だけで売上計上日を決めない |
例えば、請求書を9月30日に発行し、顧客の検収が10月3日、入金が10月31日だったとしても、「9月30日に請求書を出したから9月売上」「10月31日にお金が入ったから10月売上」と機械的に決めるのは適切ではありません。
まず、その契約で何を提供することになっているのか、その提供がいつ完了したのかを確認します。
法人税では「引渡し・役務提供の日」が基本になる
法人税法22条の2では、資産の販売・譲渡や役務の提供に係る収益は、原則として、その資産の引渡しや役務提供の日の属する事業年度の益金に算入すると定めています。
したがって、法人の売上計上で最初に確認するのは、請求書をいつ作ったかではなく、取引上の引渡しや役務提供がいつ行われたかです。
完成・引渡し型の請負
法人税基本通達では、請負について、原則として「引渡し等の日」が収益の帰属時期になる考え方が示されています。
受託開発やWeb制作のように、一定の成果物を完成させて相手へ提供する取引では、次のような事情を確認します。
- 契約上、何を完成させれば義務を果たしたことになるか
- 納品によって顧客が利用できる状態になるか
- 検収は単なる形式確認か、受入れの重要な条件か
- 修正対応が残っている場合、その内容は軽微なものか
- 契約上の引渡し・受入れ条件と実際の運用が一致しているか
「検収基準」という言葉だけを使えばいつでも検収日まで売上を遅らせられる、という意味ではありません。 契約内容や取引の性質から見て、その日を引渡し・収益認識の時点とすることに合理性が必要です。
一定期間にわたる役務提供
一方、毎月継続してサービスを提供する契約や、履行に応じて継続的に価値を提供する契約では、完成した成果物を最後に一度だけ渡す取引とは考え方が異なります。
収益認識会計基準の適用対象となる取引では、履行義務が一定期間にわたり充足されるものについて、進捗に応じて収益を認識する考え方があります。法人税基本通達にも、収益認識基準の対象取引について、一定期間にわたり履行義務が充足される場合の取扱いが置かれています。
ただし、小規模法人すべてに上場企業等と同じ収益認識会計基準を一律に適用するという意味ではありません。 上場企業等以外では、中小企業向けの会計ルールや企業会計原則に基づく実現主義による処理もあり得ます。
小規模法人では、難しい用語を先に当てはめるよりも、まず契約と実際のサービス提供を確認し、「この月に何を顧客へ提供したのか」を整理することが重要です。
個人事業主も、原則は入金日ではなく「収入すべき時期」で考える
個人事業主の事業所得についても、通常は単純な入金日基準ではありません。
所得税基本通達36-8では、請負による収入について、物の引渡しを要する場合は目的物を完成して相手へ引き渡した日、物の引渡しを要しない場合は約した役務の提供を完了した日を基本としています。
また、請負以外の人的役務については、原則として役務提供を完了した日としつつ、期間の経過や役務提供の程度に応じて報酬を受ける契約・慣習がある場合は、その契約等により収入すべき事由が生じた日とする考え方が示されています。
そのため、例えば8月分の業務を8月31日まで行い、契約上も8月分の報酬がその時点で確定するのであれば、9月に請求書を出し、10月に入金されたからといって、単純に10月の売上にするものではありません。
「現金主義」は一定の小規模事業者の例外
所得税には、一定の要件を満たす青色申告者が届出をすることで、事業所得等を現金主義で計算できる特例があります。
対象となるのは、原則として前々年分の事業所得と不動産所得の金額の合計額が300万円以下であるなど、一定の小規模事業者です。
この特例を選択していない通常の事業者が、「入金された日に売上にすればよい」わけではありません。
コラム:小規模なら誰でも現金主義にできるわけではありません
事業所得・不動産所得について現金主義の特例を使えるのは、一定の小規模事業者に該当する青色申告者が、所定の届出をした場合です。原則として、前々年分の事業所得と不動産所得の金額の合計額が300万円以下であることが要件になります。
届出は、原則として適用を受けようとする年の3月15日までに行います。その年の1月16日以後に新たに事業を始めた場合は、開業した日から2か月以内です。
したがって、「小規模だから現金主義でよい」「白色申告なら入金ベースでよい」わけではありません。 白色申告であること自体は、この現金主義特例を使える理由にはなりません。
補足:業務に係る雑所得には別の現金主義特例があります
令和4年分以後、業務に係る雑所得については、その年の前々年分の業務に係る雑所得の収入金額が300万円以下であれば、その年に実際に収入した金額と支出した費用を基礎に計算することができます。いわゆる現金主義の特例です。確定申告書には、この特例を受ける旨を記載する必要があります。
ここで注意したいのは、事業所得・不動産所得の現金主義特例とは要件が異なることです。事業所得・不動産所得では前々年の所得金額が基準になり、青色申告と届出が必要です。一方、業務に係る雑所得では前々年の収入金額が基準になります。同じ「300万円」という数字でも、判定するものが違います。
会計上も「請求書を出した日」だけで決めるものではない
会計上の収益認識も、基本的には顧客へ財やサービスを提供した事実を重視します。
企業会計基準第29号「収益認識に関する会計基準」では、履行義務を充足した時、または充足するにつれて収益を認識します。履行義務が一定期間にわたり充足される場合と、一時点で充足される場合を分けて考えます。
一方、中小企業については、収益認識会計基準を一律に適用するのではなく、引き続き実現主義による会計処理を採用できる場合があります。中小企業向けの会計指針でも、各取引の実態に応じて収益計上時点を選び、その方法を継続して適用する考え方が示されています。
つまり、小規模事業者の実務では、次の順番で確認すると分かりやすいでしょう。
- 契約上、何を提供する取引なのか
- 成果物型か、期間に応じた役務提供型か
- 顧客へ実際に何がいつ提供されたのか
- 納品・検収が契約上どのような意味を持つか
- その事実に合わせて、合理的かつ継続的に売上を計上しているか
IT事業でよくある4つのケース
1. 受託開発・Web制作:納品日と検収日の意味を確認する
例えば、Webサイト制作を100万円で受託し、次のスケジュールだったとします。
- 9月25日:制作物を顧客へ納品
- 9月30日:請求書を発行
- 10月3日:顧客が検収完了
- 10月31日:入金
この場合、請求日や入金日だけを見て決めるのではなく、契約上、9月25日の納品で顧客へ成果物を引き渡したといえるのか、それとも10月3日の検収完了によって初めて受入れが確定するのかを確認します。
検収に実質的な意味があり、検収完了まで顧客が成果物を受け入れたとはいえない契約なら、検収日は重要な判断材料になります。
反対に、納品時点ですでに顧客が成果物を利用でき、検収が単なる形式的な確認にすぎない場合まで、必ず検収日が売上計上日になるとは限りません。
契約書に「検収」と書かれているかだけではなく、実際に何をもって仕事が完了したと扱っているかを見ることが大切です。
2. SES・準委任:月ごとの役務提供と締め日を見る
IT業界では、月額単価や時間精算を使う準委任型の契約があります。
例えば、8月1日から8月31日まで役務を提供し、8月末で稼働時間を確定、9月1日に請求書を発行し、9月末に入金される契約を考えます。
契約上、8月の役務提供に対応する報酬が8月末時点で確定するのであれば、請求書を翌月に発行したことや、翌月に入金されたことだけを理由に9月売上とするのは適切ではありません。
なお、「SES」は法律上の契約類型の名称ではありません。実際の契約が準委任、請負、労働者派遣その他のどれに当たるかは個別に確認が必要です。本記事では、適法な役務提供契約を前提に売上計上時期を説明しています。
また、準委任契約でも、期間や稼働時間に応じて報酬を受けるものだけとは限りません。法人税基本通達では、委任事務・準委任事務の履行によって得られる成果に対して報酬を支払う契約については、請負と同様に「引渡し等の日」を原則とする取扱いが示されています。契約名が準委任だからという理由だけで、月ごとの役務提供型と同じ売上計上時期になるとは限りません。
また、業務委託という名称だけで取引の実態が決まるわけではありません。発注者側で外注費と給与の区分を確認する場合は、「外注費と給与はどう区分する?IT事業者が注意したい判定ポイント」も参照してください。
3. 月額保守・運用:サービスを提供した期間に対応させる
サーバー保守、システム監視、月額の技術支援など、継続的にサービスを提供する契約もあります。
例えば、毎月1日から末日まで保守サービスを提供し、その月の業務に対して月額10万円を請求する契約であれば、通常はその月に提供したサービスと売上を対応させて考えることになります。
請求書の作成が翌月5日、入金が翌月末でも、サービス自体が前月に提供され、その月分の報酬が確定しているのであれば、請求・入金だけを基準に翌月売上へずらす考え方には注意が必要です。
4. 年額を前払いでもらうサービス:入金額を一度に売上にしないことがある
反対に、先に入金されたからといって、その金額をすべて入金時の売上にするとは限りません。
例えば、4月から翌年3月までの12か月間、月次で保守サービスを提供する契約について、4月に1年分120万円を前払いでもらったとします。
この場合、現金120万円を受け取った事実と、12か月分のサービスをすべて提供し終えた事実は別です。契約内容や採用する会計処理に応じて、まだ提供していない期間分を前受収益等の負債として扱い、サービス提供に応じて売上へ振り替えることが考えられます。
「入金済みだから全部売上」「まだ入金されていないから売上ではない」という考え方ではなく、提供したサービスとの対応を見る必要があります。
決算期をまたぐ案件は特に注意する
売上計上時期が問題になりやすいのは、月をまたぐときよりも、決算期・年末をまたぐときです。
例えば3月決算法人で、3月中に納品・検収が完了し、請求書の発行が4月になった場合、請求書が翌期になったという理由だけで売上まで4月期にずらせるとは限りません。契約と取引実態から3月中に引渡し・役務提供が完了しているのであれば、3月期の売上として扱う必要があるかを確認します。
個人事業主でも、12月に請求書を発行し、1月にサービスを完了する案件や、12月にサービスを完了して1月に請求・入金する案件では、どの年分の収入にするかを正しく判定する必要があります。
決算前には、少なくとも次を確認しておくとよいでしょう。
- 未入金でも、すでに引渡し・役務提供が完了した案件はないか
- 請求済みでも、翌期に提供するサービスが含まれていないか
- 納品済み・検収待ちの案件は、契約上どの段階で引渡しとなるか
- 月額契約で、当期分のサービス提供が完了しているのに未請求のものはないか
- 前受金の中に、翌期以降に提供するサービス分が含まれていないか
売上計上時期は、期末に利益を見てから都合よく前後させるものではありません。契約と取引実態に合った合理的な基準を決め、同じ種類の取引について継続して適用することが重要です。
マネーフォワード クラウド請求書では「売上日」の設定を先に決める
マネーフォワード クラウド請求書と会計を連携すると、請求書データから売掛金・売上高の仕訳を作成できます。
ただし、システムが自動化してくれるのは設定したルールに基づく記帳作業です。そもそも何日を売上日とするのが適切かは、契約や取引内容を踏まえて事業者側で決める必要があります。
初期設定や会計連動については、「マネーフォワード クラウド請求書 初期設定」で解説しています。
また、売上を計上した後、実際の入金と売掛金を消し込む流れは、「会計連携で『入金消込』作業をラクに」を参照してください。
売上をいつ計上するかと、入金された売掛金をいつ消し込むかは別の処理です。この2つを分けて理解すると、請求書発行・会計連携・銀行入金の関係が整理しやすくなります。
消費税でも、前受金や入金日だけで取引時期を決めない
消費税についても、国内取引では原則として、資産の引渡しや役務提供をした時が課税資産の譲渡等の時期になります。
国税庁は、役務提供前に前受金を受け取った場合でも、前受金の受領時ではなく、実際に資産の引渡しや役務提供をした時が取引時期になると説明しています。未収の場合も、代金決済の時期にかかわらず、引渡し・役務提供の時期を基準にします。
ただし、所得税の現金主義特例など、個別の例外があります。また、消費税には取引類型ごとの細かなルールがあるため、本記事では売上計上との関係を理解するための基本にとどめます。
よくある質問
請求書の日付を売上日にしてはいけませんか?
請求書の日付と、実際の引渡し・役務提供の時点が一致する運用であれば、結果として同じ日になることはあります。
しかし、請求書を発行したという事実だけで売上計上日が決まるわけではありません。 月末にまとめて請求書を作る、納品前に請求する、翌月に請求するなど、請求実務と役務提供の時期がずれる場合は、契約と取引実態を確認してください。
入金されるまで売上にしなくてもよいですか?
通常はそうではありません。
法人や、所得税の現金主義特例を選択していない個人事業主では、原則として引渡し・役務提供等に基づいて売上を計上します。未入金であれば、売掛金等として計上することになります。
検収が終わるまで必ず売上にしなくてよいですか?
必ずそうなるわけではありません。
検収が契約上、顧客の受入れや引渡しの完了を判断するうえで実質的な条件になっているかを確認します。納品時点ですでに顧客が成果物を利用でき、検収が形式的な確認にすぎない場合などは、検収日だけを機械的に基準とすることは適切ではありません。
SESは毎月末に売上を計上すればよいですか?
契約内容によります。
月ごとの役務提供に対応して報酬が確定する契約であれば、月単位で売上を計上する考え方が自然な場合があります。ただし、SESという名称だけでは契約内容は決まりません。準委任、請負その他の契約内容、報酬の確定条件、締め日、役務提供の実態を確認してください。
請求書をまだ出していない売上も計上することがありますか?
あります。
すでに引渡し・役務提供が完了し、当期の収益・収入とすべき状態になっているのであれば、請求書が未発行でも売上計上が必要になることがあります。決算・年末では、未請求の案件がないか確認することが重要です。
まとめ
IT事業の売上計上では、請求日・納品日・検収日・入金日のうち、どれか1つをすべての取引に機械的に当てはめるのではなく、契約と実際の引渡し・役務提供を確認することが基本です。
特に、次の点を整理しておきましょう。
- 受託開発・Web制作では、納品・検収が契約上どのような意味を持つか
- SES・準委任では、どの期間の役務提供に対して報酬が確定するか
- 月額保守では、サービス提供期間と売上を対応させているか
- 年額前払いでは、未提供期間分を一度に売上にしていないか
- 請求書発行や入金消込という事務処理と、売上計上時期を混同していないか
- 決算期・年末をまたぐ案件について、同じ基準を継続して適用しているか
売上計上日は、税額や決算数値に直接影響します。契約書の文言と実際の業務フローがずれている場合や、成果物型と月額役務が混在している場合は、請求書を作る前に会計処理の基準を整理しておくと、決算時の修正を減らせます。